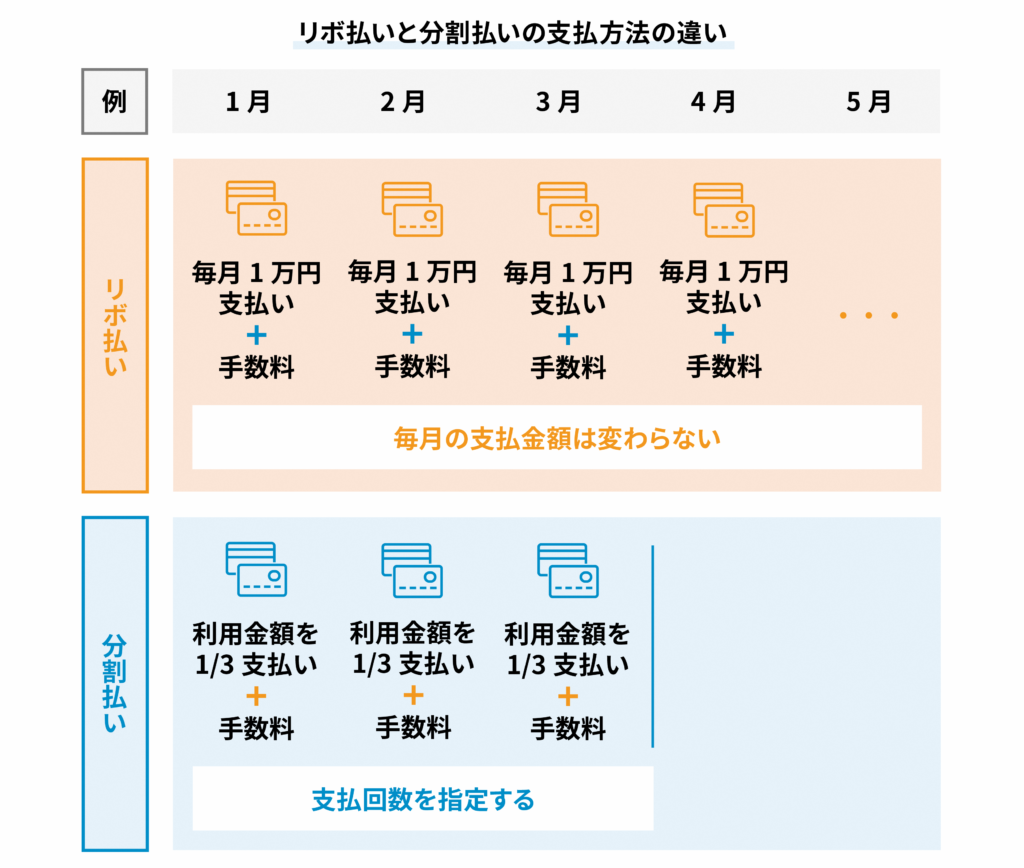
クレジットカードの支払いで「今月は少し出費がかさむ」という場面に直面した際、多くの人が検討するのが分割払いとリボ払い(リボルビング払い)です。どちらも購入代金を複数回に分けて支払う仕組みですが、その本質的な構造や最終的に支払う手数料総額には、見過ごせない決定的な違いが存在します。
月々の支払額を抑えられる手軽さの裏に潜むコストの差を正確に把握していないと、知らぬ間に残高が膨らみ、家計を圧迫するリスクに直面しかねません。2026年現在の各社カード決済ルールや金利情勢を踏まえ、両者の根本的な違いから賢い活用法までを詳細に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払い回数を指定して終わりが見える」のに対し、リボ払いは「毎月の返済額を固定するため元金が減りにくい」根本構造の違いがある。
- 要点2:一般的な実質年率はリボ払いが年15.0%〜18.0%で固定される一方、分割払いは回数に応じて手数料率が段階的に設定され、2回分割なら手数料無料で利用できる。
- 要点3:カード利用後の「あとから分割」「あとからリボ」変更機能を使い分ける際は、手数料シミュレーションと早期の繰り上げ返済計画が不可欠である。
【徹底比較】分割払いとリボ払いの決定的な違いと手数料の仕組み
クレジットカード決済において、分割払いとリボ払いはどちらも「後払い・分割での精算」という外見を持ちながら、内部の計算アルゴリズムは全くの別物です。最大の相違点は「回数を固定するか」「月々の支払額を固定するか」という軸にあります。
分割払いでは、店頭やオンライン決済時に「3回」「6回」「12回」「24回」といったクレジットカードの支払い回数指定を行います。購入した商品ごとの元金に、指定回数に応じた手数料が上乗せされ、決められた支払月数で確実に完済を迎えます。
対照的に、リボ払いは利用残高全体に対して「毎月1万円」「毎月3万円」といったように月々の支払額(弁済金)を固定します。利用残高が10万円であっても50万円であっても毎月の引き落とし額が一定に保たれるため、一見すると家計管理が楽に見えますが、ここに手数料が長期化する最大の要因が隠されています。
| 項目 | 分割払い(3回以上) | リボ払い(定額方式など) | 編集部の見解・評価 |
|---|---|---|---|
| 支払額の決まり方 | 購入金額÷指定回数+手数料 | 設定した固定額(元金+手数料) | 分割払いは完済時期が明確で管理が容易 |
| 金利・実質年率 | 実質年率 12.0%〜15.0%程度(回数別) | 実質年率 15.0%〜18.0%(固定) | リボ払いは上限金利近くに設定される傾向が強い |
| 2回払いの手数料 | 完全無料(手数料なし) | 初回月より手数料が発生 | 短期の資金調整なら2回分割が圧倒的に有利 |
| 追加利用時の影響 | 新規購入分として別口で回数管理 | 全体の利用残高に合算され完済が長期化 | リボ払い残高の雪だるま化を生む主因 |
どっちが得?20万円の買い物で生じる「驚きの手数料差」を試算
「月々の支払いが楽だから」という理由で選択されがちなリボ払いですが、実際の総支払額を比較すると大きなコスト差が浮き彫りになります。ここでは20万円の家電製品を購入した場合の返済シミュレーションを具体的に検証します。
クレジットカードの分割手数料計算において、一般的な大手カード会社の「実質年率15.0%・10回払い」で試算した場合、1回あたりの支払額は約21,380円、手数料総額は約13,800円に収まります。10ヶ月後には確実に支払いが完了します。
一方、同額の20万円をリボ払い(実質年率15.0%・元利均等返済方式で月々10,000円返済)に設定した場合、完済までに要する期間は24回(2年間)に延び、支払う手数料総額は約32,000円まで跳ね上がります。月々の返済額を5,000円に設定したケースでは、返済期間は4年以上におよび、手数料総額は5万円を超えて購入金額の25%以上を追加で支払う計算になります。
短期間で確実に支払いを終える分割払いに比べ、残高スライド方式を含むリボ払いは元金の減り方が極めて遅く、支払額の多くが手数料に充当される構造がこの差を生み出しています。
【実態検証】「リボ払いが終わらない」と悩む現場のリアルと心理的罠
消費生活センターへの相談事例やSNS・金融コミュニティの生の声では、「何年も返済しているのに残高が減らない」という告白が後を絶ちません。利用者が直面する典型的なトラブルの背景には、明確な行動心理学的・構造的理由が存在します。
「毎月1万円ずつ引き落とされているから、順調に返済が進んでいると思い込んでいた。しかしWEB明細を数年ぶりに確認したら、元金は半分も減っておらず、毎月数千円の手数料だけを延々と払い続けていた」という体験談は、決して珍しいケースではありません。
この現象の元凶は、行動経済学で指摘される「痛みの麻痺(Pain of Paying)」と「現状維持バイアス」にあります。買い物を重ねても毎月の引き落とし額が変わらないため、債務が増えている危機感を脳が認識しにくくなります。その結果、残高が減る前に追加のカード決済を行ってしまい、返済期間が自動的に延長され続ける負のスパイラルに陥るのです。
楽天カード・三井住友カード等に見る「あとから変更」の使い分け
近年の主要クレジットカードでは、店頭で一括払いを選択した後でも、アプリやWEB会員サイトから支払い方法を変更できる機能が標準化されています。
例えば「楽天カード」では「あとから分割」と「あとからリボ」が用意されており、「三井住友カード」でもVpassアプリから簡単に支払い方法の変更が可能です。これらを活用する際は、それぞれの特性を明確に切り分ける必要があります。
「大型出費のあった特定の商品(10万円のパソコンなど)だけを6回払いに指定して確実に終わらせたい」という場合は、あとから分割を選択するのが合理的です。商品単位で回数が管理されるため、返済の進捗が可視化されます。
一方、あとからリボは「今月どうしても引き落とし口座の残高が足りず、一時的な延滞を回避する緊急措置」としてのみ機能させ、翌月以降に資金の余裕ができた段階で直ちに繰り上げ返済(一部繰上返済・一括返済)を実行するのが、手数料負担を最小限に抑える鉄則です。
一般に知られていない盲点と手数料をゼロにする賢い選択肢
クレジットカードの分割機能には、手数料を一切かけずに資金繰りを分散できる優れた選択肢が存在します。それが「2回分割払い」と「ボーナス一括払い」です。
多くの大手クレジットカード会社(三井住友カード、JCB、三菱UFJニコスなど)では、2回分割払いに限り手数料無料で提供しています。例えば10万円の買い物をした場合、翌月と翌々月に5万円ずつ引き落とされ、金利負担は1円も発生しません。突発的な出費を2ヶ月に分散したい場合、リボ払いや3回以上の分割払いを選ぶよりも圧倒的に有利です。
また、入会キャンペーンやカード設定時に注意したいのが「自動リボ(リボ払い専用カード・自動登録サービス)」の設定です。ポイント還元率アップを条件に初期設定がリボ払いになっているケースがあり、利用者が一括払いのつもりで使っていても自動的に年15.0%の手数料が課される事例が散見されます。会員サイトの利用明細で「支払い種別がリボになっていないか」を定期的に点検するリテラシーが求められます。
【プロの結論】利用に向いている人・避けるべき人の明確な判断基準
金融リテラシーと自己規律の観点から、それぞれの支払い手段を選択すべき人物像は明確に分かれます。
【分割払いを選択すべき人】
・購入する商品と金額が単発で明確に決まっている
・「何ヶ月後に支払いを終える」という出口戦略を重視したい
・2回払いを活用して手数料無料でキャッシュフローを調整したい
【リボ払いを避けるべき(慎重になるべき)人】
・月々の収支バランスを把握しておらず、残高の管理が苦手な人
・「月々の支払いが安くなる」という感覚だけでカード決済を多用してしまう人
・繰り上げ返済の手続きを主体的に行う習慣がない人
リボ払いは「恒常的な生活費の補填」に使うべき仕組みではなく、万が一の資金ショートを防ぐための「超短期の一時的バッファ」に過ぎないという心理的境界線を引くことが、健全なマネーライフを維持するための本質的な防壁となります。
【分割払い リボ 払い 違い】に関するよくある質問(FAQ)
Q1:リボ払いの手数料は途中で一括返済・繰り上げ返済できますか?
A1:いつでも可能です。カード会社のWEB会員ページ、提携ATM、またはカスタマーセンターへの電話連絡により、残高の一部または全額を前倒しで支払うことができます。繰り上げ返済を行った時点で日割り計算による手数料の発生が止まるため、資金に余裕ができた際は早期の返済が最も効果的な節約策となります。
Q2:分割払いの途中で残りの回数をまとめて一括返済することはできますか?
A2:可能です。多くのカード会社では電話窓口や会員サイトから「残債の一括清算」を受け付けています。一括返済を行うことで、本来支払う予定だった残期間の分割手数料が減免・再計算されるため、手数料総額を削減できます。
Q3:店頭で「リボ払いで」と頼むのと「3回払いで」と頼むのではどちらが安全ですか?
A3:返済の確実性と管理のしやすさの観点から、一般的には「3回払い(分割払い)」が推奨されます。回数が決まっているため確実に完済でき、手数料率も把握しやすいためです。リボ払いは利用残高全体に金利が乗り続けるため、特別な意図がない限り店頭での安易な指定は避けるのが賢明です。
まとめ:今後の動向と失敗しないための判断基準
分割払いとリボ払いは、いずれもキャッシュフローを助ける便利な金融ツールですが、その性質は大きく異なります。「終わりが見える計画的な分割払い」と「油断すると残高が長期滞留するリボ払い」の特性を正しく把握することが、不要な手数料支出を防ぐ第一歩です。
出費が重なった際は、まず手数料無料の「2回払い」を検討し、3回以上の分割を要する場合は完済までの総支払額をシミュレーションした上で利用する習慣を身につけましょう。もしリボ払いを利用した場合でも、放置せずにアプリ等で残高推移を常に監視し、早期の繰り上げ返済によって元金を減らすコントロールを保つことが大切です。 (出典: 分割払い リボ 払い 違い(Yahoo!ニュース))