日本全国の郵便局ネットワークを背景に、圧倒的な口座数を誇るゆうちょ銀行。普段使っている総合口座からそのまま引き落としができる「JP BANK カード」は、日常の決済をまとめたい層から根強い支持を集めています。しかし、いざ申し込もうとすると「Webと窓口で何が違うのか」「キャッシュカード一体型の切り替え手続きはどう進めるのか」など、具体的な手続きの流れで立ち止まるケースは少なくありません。
クレジットカードの申込みでは、書類不備によるタイムロスや審査基準の誤認が原因で思わぬトラブルに繋がることもあります。本稿では、ゆうちょ銀行が発行するクレジットカードの確実な作り方から、審査の難易度、手元に届くまでの発行日数、さらにはデビットカードとの違いまで、現場取材や公表資料をもとに分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:Web申込は24時間受付で最短約1〜2週間で到着する一方、窓口申込は対面で相談できるものの約3〜4週間を要する傾向がある。
- 要点2:キャッシュカード一体型は手持ちのカードと差し替えになるため、申込み時の暗証番号設定や本人確認書類の住所一致が必須条件となる。
- 要点3:審査基準は提携信販会社(三井住友カード等)に準拠しており、安定収入の有無や信用情報(CIC等)の履歴が合否を左右する。
【2026年最新】ゆうちょ銀行クレジットカードの作り方|Web申込と窓口手続きの手順
ゆうちょ銀行のクレジットカードである「JP BANK カード」を作成するルートは、大きく分けて「Web申込み」と「郵便局・ゆうちょ銀行窓口での申込み」の2種類が存在します。現在、スムーズな発行を目指すならWeb経由の手続きが主流です。
公式発表資料およびオンライン手続きガイドによると、Web申込では「ゆうちょダイレクト」または公式サイトの特設申込みページから基本情報を入力し、オンライン上で本人確認および口座振替設定を完結させます。窓口へ出向く時間がない会社員や学生にとって最も効率的な選択肢であり、書類の郵送往復が発生しない分、ゆうちょ クレジットカード Web申込は手続き全体のリードタイムを大幅に短縮できます。
一方で、ゆうちょ銀行 クレジットカード 窓口 申込みを選ぶ利点も確実に存在します。対面窓口では、担当局員から直接カードの種別(VISA、Mastercard、JCB)や一体型・単体型の違いについてアドバイスを受けながら書類を記入できます。ただし、窓口で申込用紙を受け取って提出した後は、事務センターでの集約とデータ入力処理を挟むため、手元にカードが届くまでの所要日数はWeb完結型に比べて長くなる点に留意が必要です。
キャッシュカード一体型の作り方と必要書類の落とし穴
ゆうちょ銀行でカードを作る際、多くの利用者が検討するのが「キャッシュカード一体型」です。1枚のカードでゆうちょ口座の現金の預け入れ・引き出しと、ショッピングでのクレジット決済の両方をこなせる利便性があります。
ゆうちょ キャッシュカード 一体型 作り方の基本ステップは、すでにゆうちょ銀行の通常貯金口座を保有している場合、既存の単体キャッシュカードから一体型への「切替申込み」を行う形になります。このとき注意すべきなのが、新しい一体型カードが手元に届いて初回利用(または所定の手続き)を行った段階で、旧キャッシュカードが無効化される仕組みです。
申込みにあたって絶対に把握しておくべきなのが、ゆうちょ銀行 クレジットカード 必要書類の不備リスクです。特に引っ越し直後で運転免許証やマイナンバーカードの住所変更が完了していない場合、犯罪収益移転防止法に基づく厳格な本人確認により審査手続きがストップします。Webアップロードであれ窓口提示であれ、「現住所が記載された公的証明書」と「ゆうちょ口座の登録住所」が完全に一致していることを事前に確認しておくことが、審査落ちや手続き遅延を防ぐ最大の防波堤となります。
【審査難易度を徹底検証】JP BANK カードの審査基準と発行日数の実態
「ゆうちょ銀行のカードだから審査が甘いのではないか」という声を耳にすることがありますが、これは金融の仕組み上、明らかな誤解です。JP BANK カードの発行および信用審査の実務は、三井住友カード株式会社をはじめとする大手カード会社へ業務委託されています。
したがって、JP BANK カード 審査の実態は一般的な銀行系クレジットカードと同等レベルの厳格さを持っています。ゆうちょ クレジットカード 審査基準としては、申込者の年齢、就業形態、勤続年数、年収などの「属性情報」に加え、指定信用情報機関(CICやJICC)に記録されている過去の割賦返済・他社カード利用履歴が詳細に照会されます。
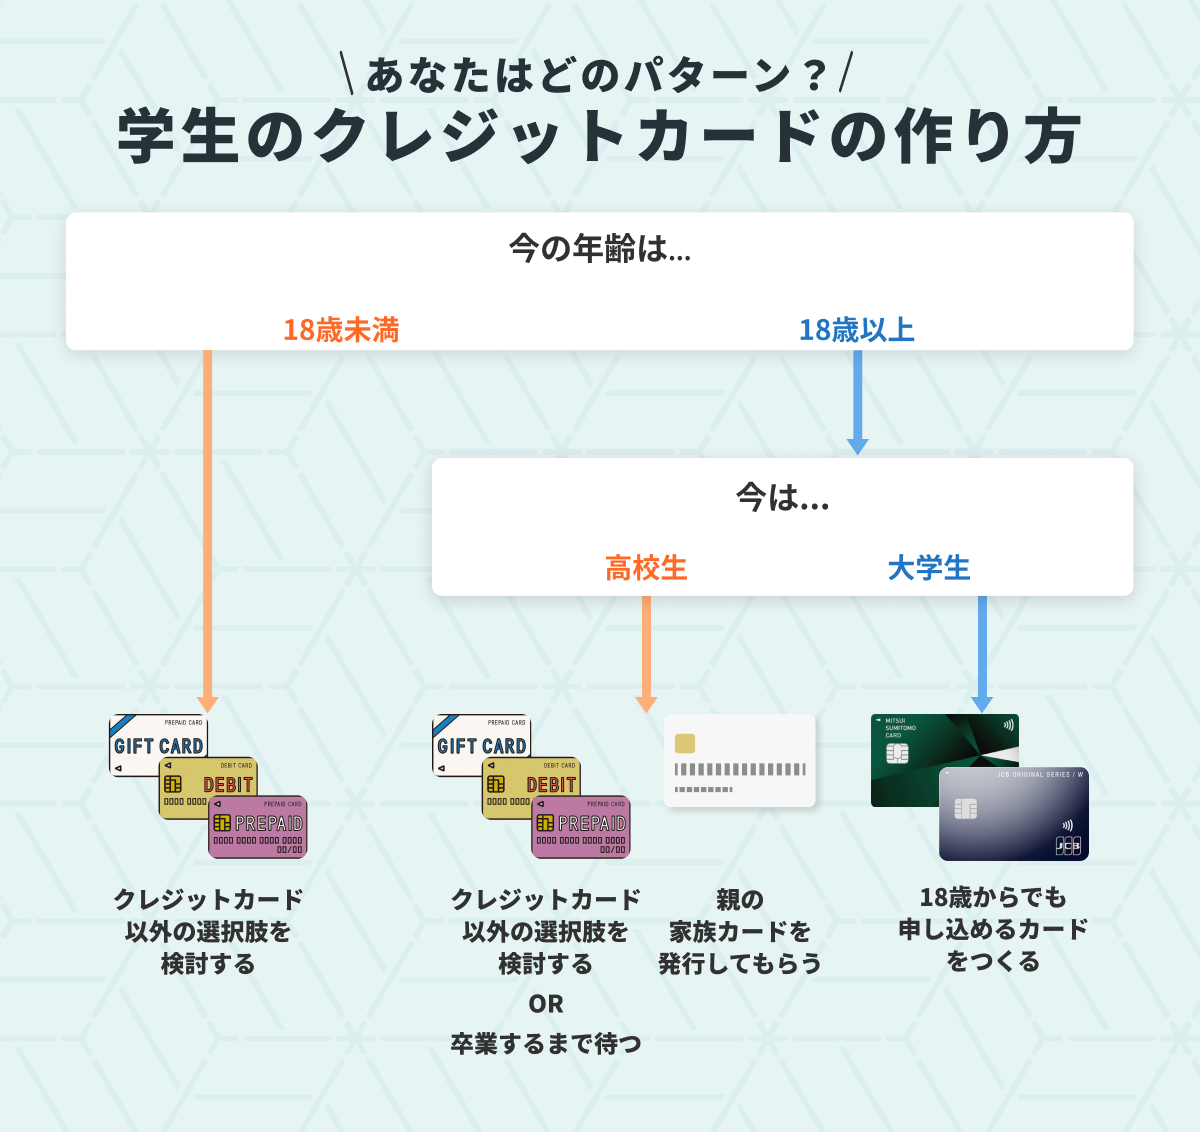
ゆうちょ銀行 クレジットカード 学生向け申込みに関しては、満18歳以上(高校生を除く)であれば親権者の同意なしで申込みが可能です。学生専用の与信枠(限度額10万〜30万円程度)が設定されるため、安定したアルバイト収入がなくても本人の身分証明と在学確認によって比較的柔軟に可決される傾向にあります。
申込みから手元に届くまでのゆうちょ クレジットカード 発行日数について、目安となるタイムラインを整理しました。
| 申込方法 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| Web完結申込み | 最短1〜2週間程度で簡易書留発送 | 即日〜1週間程度(他社ネット専業系) | 銀行系カードとしては標準的なスピード。急ぎの場合はWeb一択。 |
| 郵便局窓口申込み | 申込みから約3〜4週間 | 2〜3週間程度 | 書類配送と手動入力の工程が挟まるため、余裕を持った日程管理が必須。 |
| 一般カード年会費 | 初年度無料 / 2年目以降1,375円(税込)※条件付無料あり | 永年無料〜1,300円前後 | 年1回以上のショッピング利用や携帯電話料金等の決済で翌年無料化が可能。 |
| 基本還元率 | 通常0.5%(1,000円ごとに1ポイント換算等) | 0.5%〜1.0% | 特約店利用やポイントプログラム活用で還元率アップを狙うのが賢明。 |
JP BANK カードの基本スペック比較|年会費・ポイント還元率とデビットカードとの違い
ゆうちょ銀行が提供するキャッシュレス決済手段には、クレジットカードのほかに「ゆうちょデビット」が存在します。この2者の性質を正しく把握していないと、ライフスタイルに合わない選択をしてしまう原因になります。
ゆうちょ デビットカード クレジットカード 違いの核心は、引き落としのタイミングと与信審査の有無にあります。デビットカードは利用した瞬間にゆうちょ口座の残高から即時引き落とされる仕組みであり、原則として15歳以上(中学生除く)であれば無審査で発行可能です。口座残高を超えた買い物はできないため、使いすぎを防ぎたい層に向いています。
対してクレジットカードであるJP BANK カードは、1ヶ月分の利用額を翌月指定日にまとめて後払いするシステムです。手元資金以上の高額決済や分割払い、ETCカードの追加発行、さらには付帯保険(海外旅行傷害保険やショッピング補償)の恩恵を受けられるのが大きな特徴です。
コスト面では、JP BANK カード 年会費は一般カードで初年度無料、次年度以降は1,375円(税込)となっていますが、携帯電話料金や電気料金のクレジット決済、または前年度に年1回以上のショッピング利用実績があれば年会費が免除される優遇措置が用意されています。JP BANK カード ポイント還元率は標準で0.5%ですが、特定のオンラインモール経由や優待加盟店の利用によって上乗せされる設計となっています。
ネット上の評判と実態検証|利用者のリアルな生の声から見えたメリット・デメリット
金融コミュニティやSNS上で見られるゆうちょ銀行 クレジットカード 評判を精査すると、口座との連携力に対する高評価と、ポイント還元に対するシビアな意見の双方が浮き彫りになります。
肯定的なレビューとして圧倒的に多いのは、「全国どこにでもある郵便局で入出金でき、引き落とし口座の管理が一本化できて安心」「給与振込口座がゆうちょなので、残高移動の手間が省ける」という実利面です。公共料金や税金の納付と紐付けてメインバンクとして活用しているシニア層や公務員、地方在住者からの信頼感は非常に厚いものがあります。
一方で、辛口なフィードバックとして挙げられるのが「流通系カード(楽天カードやPayPayカードなど)と比較したときの還元率の控えめさ」です。日常的にポイントを荒稼ぎしたいポイ活志向の強いユーザーからは、基本還元率0.5%という設定に対して物足りなさを指摘する声が散見されます。派手なポイント倍率よりも、確実な管理性と信頼性を重視するユーザー層にフィットする商品設計であることが伺えます。
一般に知られていない盲点とネットの誤解
ネット上のQ&Aサイト等で頻繁に見受けられるのが、「ゆうちょの残高がたくさんあれば、審査に100%通る」という言説です。しかし、これは明確な誤解です。
前述の通り、審査を行うのはゆうちょ銀行そのものではなく提携するカード会社です。たとえゆうちょ口座に数百万円の定期預金があっても、他社の借入で延滞履歴があったり、短期間に多数のカードへ同時申込みを行っていたり(多重申込み)すると、信用情報機関のスコアリングによって機械的に審査落ちとなるケースがあります。資産残高と信用力(クレジットヒストリー)は別物として評価される点に注意してください。
【プロの結論】ゆうちょ銀行クレジットカードを選ぶべき人と慎重になるべき人の判断基準
家計管理および金融行動の観点から、JP BANK カードが真に推奨できる対象と、他社カードを優先したほうがよい対象の境界線を提示します。
▼ ゆうちょ銀行クレジットカードを選ぶべき人
第一に、生活の主軸口座がゆうちょ銀行であり、口座引き落としの手続きや現金の預け入れ・引き出しを1枚のカードで完結させたいミニマリスト志向の方です。また、公共料金の支払いを手堅くまとめ、年会費無料の条件(年1回利用等)を無理なく達成できる環境にある方や、学生で初めて銀行系の信頼あるカードを保有したい方には極めて堅実な選択肢となります。
▼ 申込みに慎重になるべき人
日常のすべての決済で1.0%以上の高還元を追求したい方や、審査通過後すぐにデジタルカードで即日買い物をしたい方は慎重に検討すべきです。ゆうちょ銀行のカードは即時発行(即日バーチャル発行)に対応していないため、急ぎでカード番号が必要な場合は他社即日発行系カードを併用するなど、目的別の使い分けが求められます。
【ゆうちょ銀行 クレジットカード 作り方】に関するよくある質問(FAQ)
Q1:ゆうちょ銀行の口座を持っていなくても、クレジットカードの申込みはできますか?
A1:口座を保有していない場合は申込みできません。JP BANK カードの引き落とし口座は「ゆうちょ銀行の通常貯金口座」に限定されているため、未開設の場合は先に口座開設を行うか、カード申込みと同時に口座開設手続きを進める必要があります。
Q2:アルバイトやパート、年金受給者でも審査に通りますか?
A2:申込み可能です。JP BANK カードは本人または配偶者に継続的かつ安定した収入があれば申し込めます。年金も安定収入とみなされるため受給者の発行実績は多数ありますが、最終的な合否は過去のクレジット利用履歴等を含めた総合的な審査によって判断されます。
Q3:手持ちのキャッシュカードを一体型に切り替えた場合、暗証番号はどうなりますか?
A3:キャッシュカード部分の暗証番号(4桁)は、申込み時に指定することで既存の暗証番号を引き継ぐか新規設定を選択できます。なお、クレジット決済用の暗証番号(4桁)は別枠で設定するため、混同しないよう管理が必要です。
まとめ:今後の動向と失敗しないための判断基準
ゆうちょ銀行のクレジットカードは、日本全国に広がる強固な郵便局ネットワークと、確かなセキュリティ基盤を兼ね備えた信頼性の高い決済ツールです。手持ちの口座を一元管理し、無駄のないスマートな家計管理を実現したい方にとって、日常の心強いパートナーとなります。
手続きを進める際は、スピーディーに完了するWeb申込みを活用し、本人確認書類の記載情報と口座情報が完全に一致しているかを事前に確認することが失敗を防ぐ最大の鍵です。ご自身の利用目的と発行スケジュールを照らし合わせ、最適な手順で申込みを進めてみてください。 (出典: ゆうちょ銀行 クレジットカード 作り方(Yahoo!ニュース))