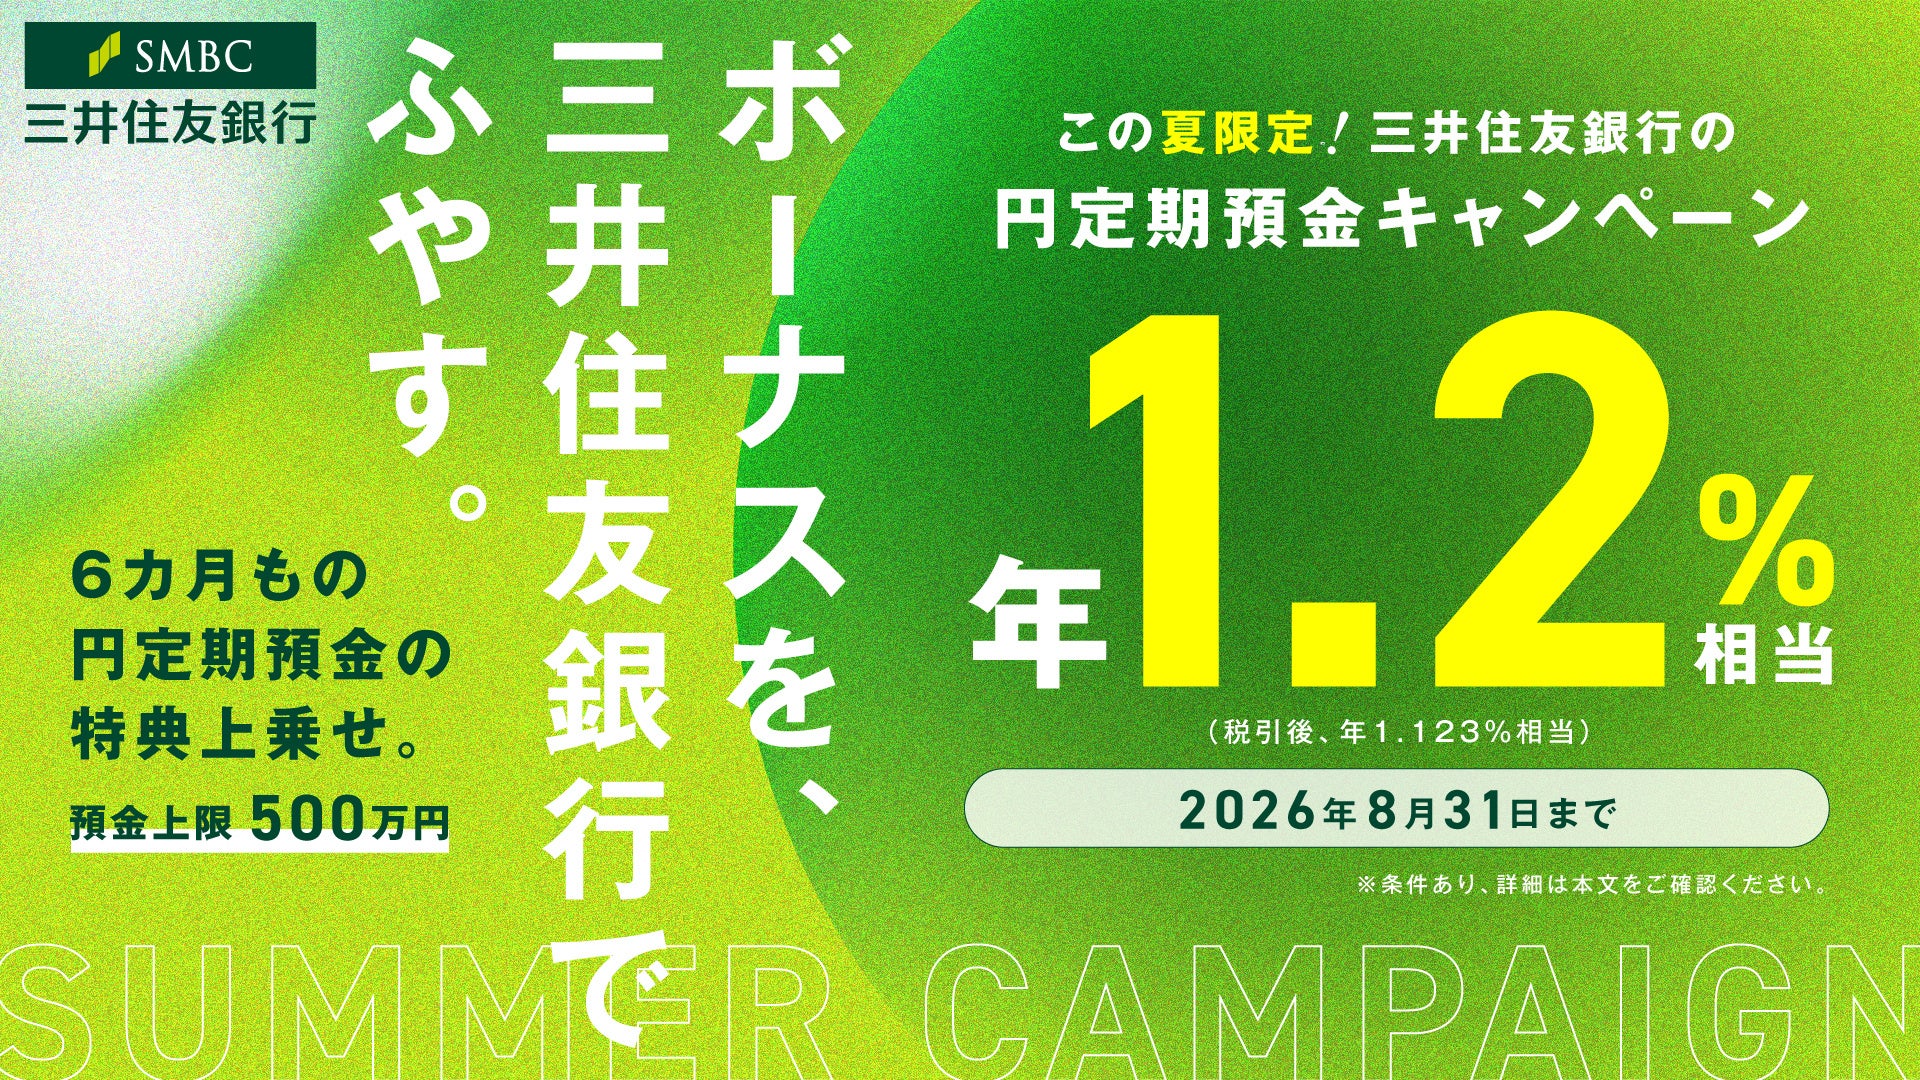
日本銀行の金融政策正常化に伴い、国内の金利環境は劇的な転換期を迎えています。かつてのゼロ金利・マイナス金利時代には考えられなかった「預金金利の引き上げ競争」が各金融機関で本格化し、大手メガバンクからネット専業銀行、地方銀行のインターネット支店に至るまで、顧客獲得を狙った魅力的な預金施策が次々と打ち出されています。
メガバンクの店頭に並ぶ標準金利と、ネット銀行や地銀ネット支店が提示する特別金利との間には、依然として見過ごせない大きな利回り格差が存在します。同じ100万円、300万円を預け入れる場合でも、預託先の選択次第で数年後に手元へ残る受取利息には明確な差が生じるのが実情です。2026年の最新データを基に、今どこに預けるのが最も賢明なのか、徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:メガバンクの利上げ後も、ネット銀行や地銀ネット支店の特別金利キャンペーンとの間には依然として最大3〜5倍近い金利格差が存在する。
- 要点2:「新規口座開設限定」や「ボーナス支給時期」の短期上乗せ金利を上手に組み合わせることで、元本保証を保ちながら効率的な資産運用が可能になる。
- 要点3:満期後の「自動継続」による通常金利への転落や、振込手数料などの隠れコストを回避する出口戦略の策定が不可欠である。
【2026年最新】金利ある世界が本格到来!利回り格差の真相と銀行選びの最前線
2026年現在、金融市場は名実ともに「金利ある世界」へと定着しました。かつて0.002%程度に張り付いていた普通預金や定期預金の金利水準は大きく見直され、各行のスタンスによって金利設定に明確な濃淡が表れています。
多くの生活者が「大手銀行なら安心であり、どこに預けても大差はない」という過去の固定観念にとらわれがちです。しかし、金融庁や日本銀行が公表する金融データおよび各行のプレスリリースを精査すると、メガバンク定期預金金利推移が緩やかな上昇にとどまる一方で、一部のネット専業銀行や地方銀行ネット支店は、預金獲得のために年0.5%〜1.0%超に達する積極的な定期預金特別金利キャンペーンを展開しています。
インフレ(物価上昇)が継続する経済環境下において、低金利の普通預金口座に資金を放置することは、実質的な購買力の目減りを意味します。手元の待機資金を安全に防衛しつつ増やす手段として、金利上乗せ条件や優遇期間を見極める作業は極めて重要です。
ネット銀行vs地銀ネット支店!定期預金特別金利キャンペーン徹底比較
現在、高水準な利回りを提示している代表的な金融機関を抽出し、金利水準、預入期間、適用条件、および預金保険制度(ペイオフ)の対象有無を比較検証しました。メガバンクの標準的な水準と比較すると、その差は一目瞭然です。
| 金融機関・支店名 | 適用金利(年率・税引前) | 預入期間・主な適用条件 | 編集部の見解・評価 |
|---|---|---|---|
| SBJ銀行(ネット専用定期) | 0.60% 〜 0.95% | 1年〜3年もの(特別金利キャンペーン時) | トップクラスの高金利を常時維持。預金保険制度対象で安全性も担保。 |
| あおぞら銀行 BANK支店 | 0.50% 〜 0.75% | 半年〜1年もの(普通預金優遇プログラム併用) | 普通預金金利の高さで定評があるが、定期預金キャンペーン時の一括預入も強力。 |
| UI銀行 / 東京スター銀行 | 0.65% 〜 1.00% | 1ヶ月〜1年(新規口座開設優遇金利枠) | 新規顧客向けスタートダッシュ金利が極めて高く、短期運用に最適。 |
| 地方銀行 ネット専業支店(例:愛媛銀行四国八十八カ所支店など) | 0.55% 〜 0.80% | 1年〜3年もの(全国から口座開設可能) | 地方銀行ネット支店金利ランキング常連行は、安定した高利回りとユニークな特典を提供。 |
| 都市銀行(メガバンク) | 0.20% 〜 0.35% | 1年〜5年もの(店頭基準金利ベース) | 利上げ基調とはいえ、ネット専業・地銀ネット支店と比較すると依然として見劣りする。 |
ネット銀行定期預金おすすめ比較の観点から見ても、SBJ銀行やあおぞら銀行BANK支店、UI銀行などの上位陣はメガバンクの2倍から3倍以上の利回りを提示しています。300万円を3年間預け入れた場合、税引後の利息受取額には数万円単位の差が生まれます。元本保証高利回り資産運用を前提とするならば、こうしたオンライン特化型バンクの活用は必須の選択肢となります。
メガバンクの金利推移とボーナス商戦|2026年冬・夏のボーナス定期預金トレンド
日本の金融界における預金金利のピークは、伝統的にボーナス支給月に合わせて設計されます。毎年6月〜7月に展開される夏のボーナス定期預金金利施策と、11月下旬〜翌年1月にピークを迎える冬のボーナス定期預金2026施策は、各行が年間で最も力を入れるプロモーション期間です。
メガバンク3行(三菱UFJ銀行、三井住友銀行、みずほ銀行)は、政策金利の引き上げに追従して定期預金の基準金利を引き上げてきたものの、基本的には慎重なペースを維持しています。これに対し、ネット専業銀行各社はボーナス時期限定の「金利上乗せキャンペーン詳細」を打ち出し、預入期間6ヶ月や1年の短期集中型で大幅なプレミア金利を上乗せしてきます。
資金を長期間拘束されたくない場合は、3年や5年といった長期固定ではなく、こうしたボーナスキャンペーンを活用して1年単位で資金をローテーションさせる運用スタイルが極めて有効に機能します。
【実態検証】利用者の生の声と現場目線で見えたリアル
金利数値の魅力だけでなく、実際にキャンペーンを利用している預金者の生の声やSNS・コミュニティ上の検証データを取材すると、メリットと同時に留意すべき実態が浮かび上がってきます。
SBJ銀行定期預金キャンペーンを長年利用している預金者の間では、「100万円上乗せ定期『ミリオンスター』などの看板商品が安定しており、他行への振込手数料無料回数も付帯するため、満期後の資金移動がスムーズ」という高い評価が定着しています。また、あおぞら銀行BANK支店金利評判に関しても、「アプリ完結で手続きが容易であり、普通預金から定期預金へのシフトがワンタップで行える操作性」が支持を集めています。
一方で、ネット上では次のようなリアルな課題も指摘されています。
- 「超高金利に見えたキャンペーンが、実は『預入上限50万円まで』『期間は最初の1ヶ月間のみ』という極端な制限付きだった」
- 「口座開設キャンペーンのポイント付与や特別金利適用のために、デビットカードの利用や給与受取口座指定など複雑な条件達成が必要だった」
表面的な金利のパーセンテージだけでなく、「預入可能額の上限」「優遇が適用される実質期間」「付帯条件の有無」を冷徹に確認する視点が不可欠です。
一般に知られていない盲点とネットの誤解
定期預金キャンペーンを利用する上で、多くの預金者が陥りがちなのが「満期後の放置」と「手数料負け」という2大リスクです。
1. 満期後自動継続の罠と利息計算の現実
キャンペーン金利で預け入れた定期預金が満期を迎えた際、初期設定が「元利金継続(自動継続)」になっていると、満期日以降はその時点の通常金利(大幅に低い基準金利)で再預入されてしまいます。定期預金満期後の利息計算を厳密に行うと、最初の1年間は年0.8%で運用できたとしても、次の1年間を年0.1%で放置してしまえば、2年間の実質平均利回りは年0.45%へと激減します。満期通知メールを確実に確認し、満期到来とともに次の高金利先へ預け替えるルール化が求められます。
2. 定期預金キャンペーン乗り換え注意点
キャンペーンを渡り歩く「預金ホッピング」を行う際に最も注意すべきは、他行宛振込手数料です。例えば、100万円を3ヶ月定期(年0.8%)に預けた場合、得られる税引後利息は約1,593円です。しかし、満期後に資金を別口座へ移動させる際、他行振込手数料に330円〜440円を支払ってしまうと、利息の約20%〜25%が一瞬で吹き飛ぶ計算になります。無料振込枠が充実している金融機関を選ぶか、ことら送金等の手数料無料ルートを事前に確保しておくことが鉄則です。
【プロの結論】資産防衛の心理学とおすすめできる人・慎重になるべき人の判断基準
行動経済学や心理学の知見では、人間には「現状維持バイアス(現状の変化を嫌い、損失を過大に恐れる心理)」が強く備わっていると指摘されます。「口座開設が面倒」「手続きに時間を取られたくない」という心理的抵抗感から、メガバンクの普通預金に多額の現金を眠らせたままにする行為は、インフレ環境下では実質的な資産の縮小を招くリスクを孕んでいます。
自身の資金規模と行動パターンに基づき、以下の基準で預け入れ戦略を選択することが推奨されます。
定期預金キャンペーンの積極活用が向いている人
- 1〜3年以内に使う用途が決まっている資金がある人:マイカー購入資金、住宅購入の頭金、教育費など、元本割れが絶対に許されない待機資金の預託先として最適。
- デジタルツールの操作に抵抗がない人:オンラインバンキングでの口座開設、満期管理、無料振込枠を活用した資金移動をアプリ上で完結できる人。
- リスク資産(株式・投資信託)の緩衝材(無リスク資産)を確保したい人:ポートフォリオの現金比率を安全かつ最大限の利回りで維持したい投資家。
定期預金キャンペーンをおすすめできない・慎重になるべき人
- 10年以上の長期で資産形成を目指す若年層:長期的なインフレ率を考慮した場合、元本保証の定期預金だけでは資産の購買力を維持できない可能性が高く、新NISA等を通じた全世界株式インデックス投資などの併用が優先される。
- 口座管理やパスワードの管理が極端に苦手な人:複数の銀行口座を開設したまま放置し、休眠口座化や満期後の低金利放置を招いてしまう恐れがある人。
【定期 預金 キャンペーン】に関するよくある質問(FAQ)
Q1:ネット銀行の預金は、経営破綻した場合でも本当に安全ですか?
A1:日本国内で銀行業の免許を持つネット銀行(SBJ銀行、UI銀行、あおぞら銀行等)は、すべて国の「預金保険制度(ペイオフ)」の対象です。万が一金融機関が破綻した場合でも、預金者1人あたり元本1,000万円までとその利息は全額保護されます。1行あたりの預託額を元本1,000万円以内に抑えれば、メガバンクと同等の元本安全性が担保されます。
Q2:預け入れた定期預金を中途解約すると元本割れしますか?
A2:原則として、一般的な定期預金は中途解約しても元本割れすることはありません。ただし、約定された当初のキャンペーン金利は適用されず、「中途解約利率(普通預金と同等水準の非常に低い金利)」が適用されることになります。ペナルティは受取利息の減少のみで、元本自体は全額戻ります。
Q3:新規口座開設優遇金利と通常のキャンペーン金利は併用できますか?
A3:多くの金融機関では、新規口座開設者限定の「スタートダッシュ金利」を最初に適用し、その満期後に既存顧客向けの「ボーナス期限定キャンペーン定期」などへ預け替える二段階の運用が可能です。口座開設時にはまず新規優遇枠を最大限に活用するのが最も効率的です。
Q4:金利表示にある「税引前」と「税引後」の差はどれくらいですか?
A4:預金利息には、国税(所得税・復興特別所得税)15.315%と地方税5%を合わせた合計20.315%の税金が源泉徴収されます。例えば、年0.80%(税引前)と表示されている場合、手取りとなる実質金利は約0.637%(税引後)となります。
まとめ:今後の動向と失敗しないための判断基準
2026年の預金金利環境は、預託先を能動的に選別する生活者に確固たる恩恵をもたらす構造へと完全にシフトしました。メガバンクの基準金利にとどまるか、ネット専業銀行や地方銀行ネット支店が打ち出す高金利キャンペーンを戦略的に活用するかによって、手元に残る利息収入には明確な開きが生まれます。
金融機関の選択にあたっては、表面的な金利の高さだけに惑わされず、ペイオフの範囲内(1,000万円以内)での分散預入、満期後の継続ルールの確認、そして他行振込手数料の無料枠の有無までを一体として確認することが肝要です。ご自身の資金使途とスケジュールに合致した最適な口座を選び、インフレ時代に負けない堅実な資産防衛を実行してください。 (出典: 定期 預金 キャンペーン(Yahoo!ニュース))