ビジネスの会計処理からマイカー購入の商談まで、耳にする機会の多い「残存価格(残存価額)」。言葉自体は知っていても、減価償却における正確な計算ルールや、カーローンで提示される「残価」との本質的な違いを正確に把握できている人は意外と多くありません。
特に企業の経理担当者にとっては税制改正後の帳簿上の扱いが、個人にとっては車を購入する際の残価設定型クレジット(残クレ)の清算リスクが直結する極めて重要な概念です。本記事では、専門用語を噛み砕きながら、会計上のルールと実生活での賢い活用法を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:残存価格とは資産の使用可能期間終了時に残ると見込まれる価値であり、税制改正後は基本的に「0円(最終的に備忘価額1円を残す)」として償却計算を行う。
- 要点2:自動車の「残価設定ローン」における残価は将来の据置価格を指し、月々の支払いを抑えられる一方で走行距離制限や査定落ちによる追加精算リスクが伴う。
- 要点3:会計・税務上の「残存簿価」とリース取引や中古車査定における「市場残価」は目的が全く異なるため、混同せずに適切な判断を下すことが不可欠。
【基礎知識】残存価格(残存価額)とは?初心者向けにわかりやすく解説
残存価格とは、建物、機械、車両といった固定資産を耐用年数の最後まで使い切った時点で、なお残っていると想定される資産価値のことです。税務上や会計上では「残存価額」と表記されるケースが一般的ですが、意味合いに大きな差はありません。
たとえば、100万円で購入した設備が5年後にスクラップとして10万円で売却できる見込みがある場合、その10万円が残存価格に該当します。事業用資産を購入した際、購入代金を一度に経費化するのではなく、耐用年数にわたって分割して費用計上していく「減価償却」を行う上で、計算の基準値となる不可欠な要素です。
日常会話や自動車の販売現場では単に「残価」とも呼ばれますが、税務会計上の残存価格と、契約取引における据置額としての残価では、適用されるルールや目的が明確に分かれています。
【減価償却の基本】平成19年度税制改正で何が変わった?定額法・定率法の計算ルール
会計実務において最大の転換点となったのが、平成19年度税制改正です。この改正を境に、固定資産の減価償却計算方法は根本的な見直しが行われました。
平成19年3月31日以前に取得した資産では、原則として取得原価の10%を残存価格とし、取得原価の95%(減価償却可能限度額)までしか償却が認められていませんでした。しかし、国際的な会計基準との整合性や企業の設備投資を後押しする狙いから、平成19年4月1日以降に取得した資産については残存価格が一律で「ゼロ(0円)」と規定されています。
現在採用されている主な償却方法における計算ルールは以下の通りです。
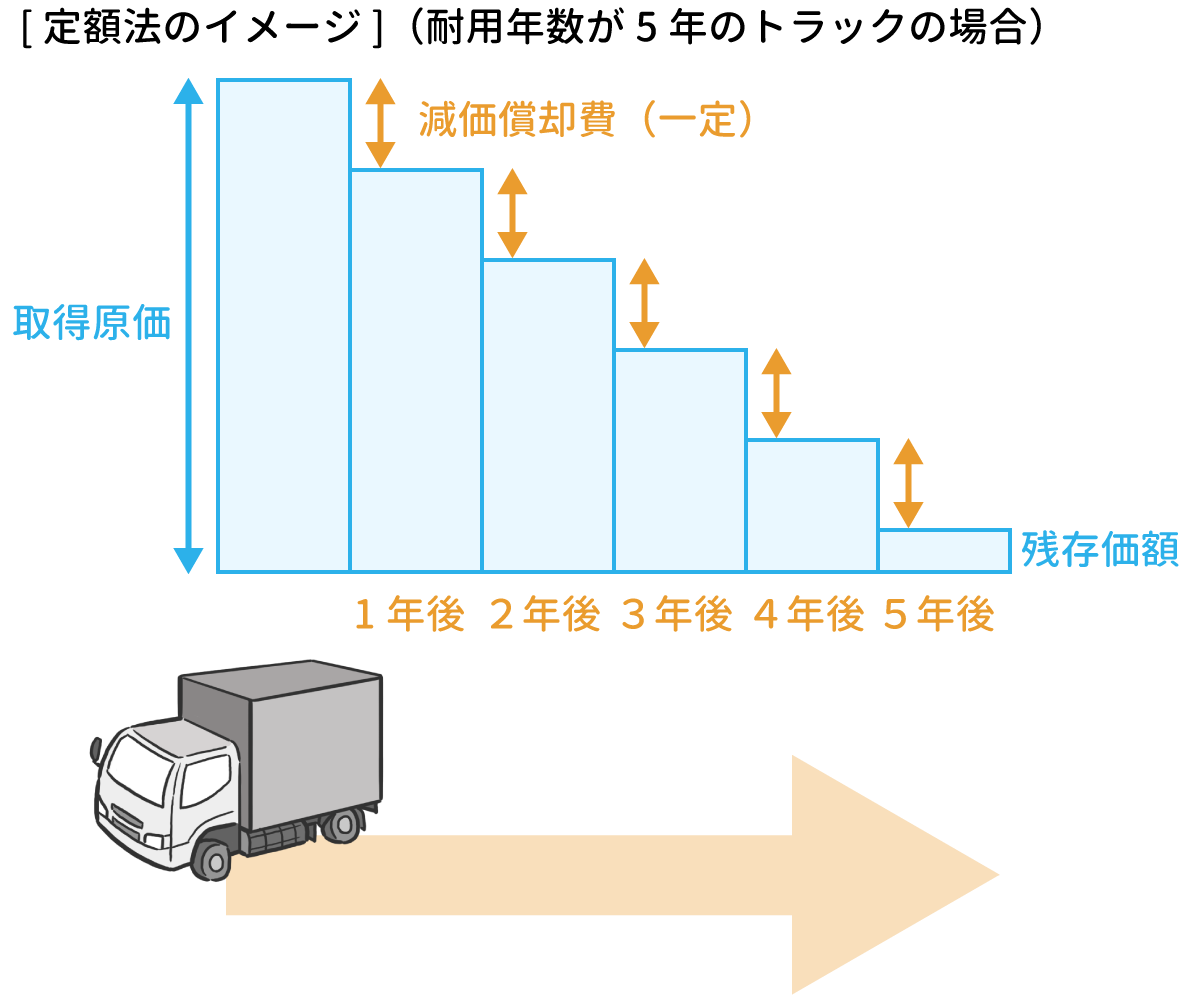
【定額法】
毎年均等な金額を償却する方法です。
計算式:取得価額 × 定額法の償却率
(※残存価格を差し引かず、取得価額全額に償却率を乗じます)
【定率法】
初年度に最も多くの償却費を計上し、年数が経つにつれて償却額が減っていく方法です。
計算式:期首帳簿価額(未償却残高) × 定率法の償却率
(※計算額が「償却保証額」を下回った年以降は、均等償却に切り替わります)
国税庁が定める「耐用年数 償却率 一覧」に基づき、資産の種類ごとに定められた法定耐用年数に応じた償却率を適用して計算を進めます。
なぜ「1円」残すのか?備忘価額の意味と固定資産の会計処理・仕訳
税制改正によって残存価格が0円まで償却可能となった現在も、帳簿上には最終的に「備忘価額 1円」を残す処理が行われます。これには実務上の明確な理由が存在します。
もし全額を0円まで償却しきってしまうと、固定資産台帳や貸借対照表からその資産の存在が完全に消滅してしまいます。しかし、帳簿上の価値がなくなっても、社内では依然としてパソコンや社用車が現役で稼働しているケースは多々あります。そこで、「価値はほぼゼロだが、現物資産として社内に確かに存在している」ことを帳簿上に記録・管理し続けるために、あえて1円だけを残存簿価として残す仕組みが採られています。
仕訳の具体例を見てみましょう。取得価額100万円の社用車(耐用年数を経過し、最終年度末の帳簿価額が100,001円)を直接法で償却する場合の会計処理は次のようになります。
【決算時の仕訳例】
(借方)減価償却費 100,000円 /(貸方)車両運搬具 100,000円
※これにより、車両運搬具の帳簿残高は「1円」となります。
この1円は、将来的に該当資産を実際に廃棄・除却した際や、社外へ売却したタイミングで初めて「固定資産除却損」や「固定資産売却益」などを計上して帳簿から完全に消去されます。
マイカー購入で話題の「残価設定ローン」の仕組みと中古車査定相場のリアル
会計上のルールと並び、個人にとって身近なのが自動車購入時に利用される残価設定ローン(残価設定型クレジット)です。
残価設定ローンの仕組みは、車両本体価格から数年後(3〜5年後が主流)の想定下取り価格である「残価」をあらかじめ差し引き、残りの金額のみを分割で支払っていくシステムです。例えば300万円の新車を購入する際、3年後の残価が120万円と設定されれば、残りの180万円分(+金利)を36回で分割返済するため、通常のフルローンに比べて月々の支払額を大幅に抑えられます。
最終回の支払い時には、主に以下の3つの選択肢から進路を選びます。
1. 新しい車に乗り換える(車両をディーラーに返却)
2. 車両をディーラーに返却して終了する
3. 据え置いた残価を一括または再ローンで支払い、車を買い取る
ここで鍵を握るのが残価と中古車査定相場の関係です。ディーラーが提示する設定残価は、将来の中古車相場予測をもとに算出されています。人気車種やリセールバリューの高いSUV・ミニバンなどは残価率が高めに設定される傾向にあり、月々の支払額を低く抑えやすいメリットがあります。
思わぬ追加出費も?残価設定型クレジットの知られざるデメリットと注意点
手軽に新車へ乗れる選択肢として普及している残価設定型クレジットですが、契約前に把握しておくべき特有のデメリットや注意点が存在します。
第一に、金利の計算対象です。月々の返済元金は残価を差し引いた部分ですが、金利自体は「据え置いている残価を含めた車両価格全体」に対して発生し続けます。そのため、一般的なマイカーローンと比較して支払総額に占める利息負担が割高になるケースが珍しくありません。
第二に、契約終了時の追加精算リスクです。多くの残価設定型クレジットには、「月間走行距離制限(例:1,000km/月)」や「内外装のキズ・凹みに対する減点基準」が厳格に定められています。返却時の査定額が事前に据え置いた保証額を下回った場合、差額を現金で一括精算しなければなりません。
また、万が一の事故で全損事故を起こしてしまった場合は強制解約となり、残債と設定残価の一括返済を求められます。こうした落とし穴を回避するためにも、走行距離が多いドライバーやカスタマイズを楽しみたい人は、通常ローンや現金購入との総コスト比較が欠かせません。
リース取引と減価償却での「残存価格」の違い|法人が押さえるべきポイント
法人や個人事業主が設備や車両を導入する際、自己所有による減価償却と並んで選択肢に挙がるのが「リース取引」です。ここでも残存価格の取り扱いが契約形態を分ける決定打となります。
リース取引は主に「ファイナンス・リース」と「オペレーティング・リース」に大別されます。
【ファイナンス・リース取引】
実質的に売買と同様の取引とみなされます。所有権移転外ファイナンス・リースの場合、原則としてリース期間を耐用年数とし、残存価格を「0円」として減価償却(リース期間定額法)を行います。
【オペレーティング・リース取引】
賃貸借処理が認められる取引です。リース会社側があらかじめ満了時の市場残価(残存価格)を見積もって本体価格から控除するため、ユーザー側は使用期間に見合った割安なリース料のみを経費処理できます。
税務申告における減価償却資産の残存価格(0円/備忘価額1円)と、リース会社がリスクを負って設定する市場残価は、概念も処理方法も異なります。設備導入時には自社の財務状況や資金繰りに合わせ、どちらの形態が有利に働くかを見極める視点が求められます。
【残存価格】に関するよくある質問(FAQ)
Q1:残存価格と残存簿価の違いは何ですか?
A1:残存価格は「耐用年数経過後に残ると見積もられる理論上の価値」を指す税法・計算上の用語です。一方、残存簿価は「現時点で会計帳簿に記載されている未償却残高(実際の帳簿価格)」を意味します。
Q2:個人事業主の確定申告でも備忘価額1円の処理は必要ですか?
A2:必要です。個人事業主が青色申告や白色申告で固定資産を減価償却する場合も、法定耐用年数が満了した最後の年度において1円を残す仕訳を行います。これにより、翌年以降も固定資産台帳に資産データが引き継がれます。
Q3:残価設定ローンで購入した車は、途中で売却できますか?
A3:途中売却は可能です。ただし、売却代金をもって残債(未払いの分割金+据置残価)を一括清算する必要があります。買取業者の査定額が残債を上回れば手元に現金が残りますが、下回る場合は不足分を持ち出しで支払わなければなりません。
まとめ:残存価格の正しい理解がビジネスと家計の防衛につながる
残存価格は、企業会計においては税制改正に基づいた正確な減価償却計算と資産管理を実現するための基礎知識であり、個人生活においては車の購入やリース契約で総支払額を大きく左右する判断基準となります。
会計上の1円ルールの本質を掴み、契約取引における残価据え置きのメリットと精算リスクを正しく天秤にかけること。表面的な月々の支払額や数字だけに惑わされず、資産のライフサイクル全体を見通した賢い選択を積み重ねていきましょう。 (出典: 残存 価格 と は(Yahoo!ニュース))