街中を歩いていると、老舗の飲食店や地域の有力企業、さらには業界で確固たる地位を築く専門商社などに「有限会社」の看板を今なお多く見かけます。2006年5月の新会社法施行により有限会社の新設は不可能となり、既存の組織は法律上「特例有限会社」として存続することになりました。それから約20年が経過した現在も、あえて株式会社へ変更せず、有限会社の形態を維持し続ける経営者が数多く存在します。
制度が廃止されたはずの有限会社がなぜ選ばれ続けているのか、そして株式会社とは具体的に何が異なるのか。役員任期や決算公告の有無、維持コスト、さらには信用力とブランドイメージに関わる実務上のリアルな損得勘定まで、ビジネスの現場取材と法的根拠をもとにその深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2006年の新会社法施行で有限会社の新設は廃止されたが、既存企業は「特例有限会社」として存続可能。
- 要点2:最大の利点は役員任期なし(取締役任期無期限)と決算公告義務の免除による圧倒的なコスト・手間削減。
- 要点3:株式会社への移行は商号変更登記(登録免許税6万円〜)で可能だが、一度変更すると有限会社には二度と戻せない。
【2026年最新】有限会社と株式会社の決定的な違いと制度の変遷
日本の会社形態において、かつて有限会社は「小規模ビジネス向け」、株式会社は「中・大規模ビジネス向け」として明確に住み分けられていました。旧商法下では、株式会社の設立には最低1,000万円の資本金と取締役3名以上・監査役1名が必要だったのに対し、有限会社は資本金300万円、取締役1名から設立が可能だったためです。
しかし、2006年5月1日施行の新会社法によってこの垣根は大きく崩れ去りました。最低資本金制度が撤廃され、いわゆる資本金1円でも株式会社の設立が可能となり、取締役1名のみの株式会社も認められるようになったのです。これに伴い有限会社法は廃止され、新たな有限会社の設立はできなくなりました。
法改正以前に設立されていた有限会社は、会社法の経過措置として「特例有限会社」という法的位置づけで存続が認められています。実質的には株式会社の一種として扱われながらも、旧有限会社ならではの特権的な規制緩和措置がそのまま適用され続けているのが大きな特徴です。
なぜ街から消えない?新会社法以降も「特例有限会社」が愛される真相
新会社法施行当初、法務省や経済界では「多くの有限会社がブランドイメージ向上を狙って株式会社へ移行する」と予想されていました。しかし現実には、20年近くが経過した現在でも全国で数十万社規模の特例有限会社が活動を続けています。
その背景にある最大の要因は、中小企業の現場における「実務負担とコストの最小化」です。株式会社の場合、非公開会社(株式譲渡制限会社)であっても取締役の任期は最長10年であり、任期ごとに重任登記(役員変更登記)を行わなければなりません。これには登録免許税(資本金1億円以下で1万円、1億円超で3万円)と司法書士報酬が発生します。登記を怠れば過料(罰金)が科されるリスクもあります。
一方、特例有限会社には取締役任期無期限という強力なメリットがあります。役員の変更や逝去がない限り、何十年経過しても役員変更登記を行う必要がありません。さらに、官報や電子公告による決算公告義務も免除されているため、年間数万円から十数万円に及ぶ公告掲載費用を恒常的にカットできる仕組みが、オーナー経営者から絶大な支持を得ています。
【徹底比較】役員任期・決算公告・コストで見る有限会社vs株式会社
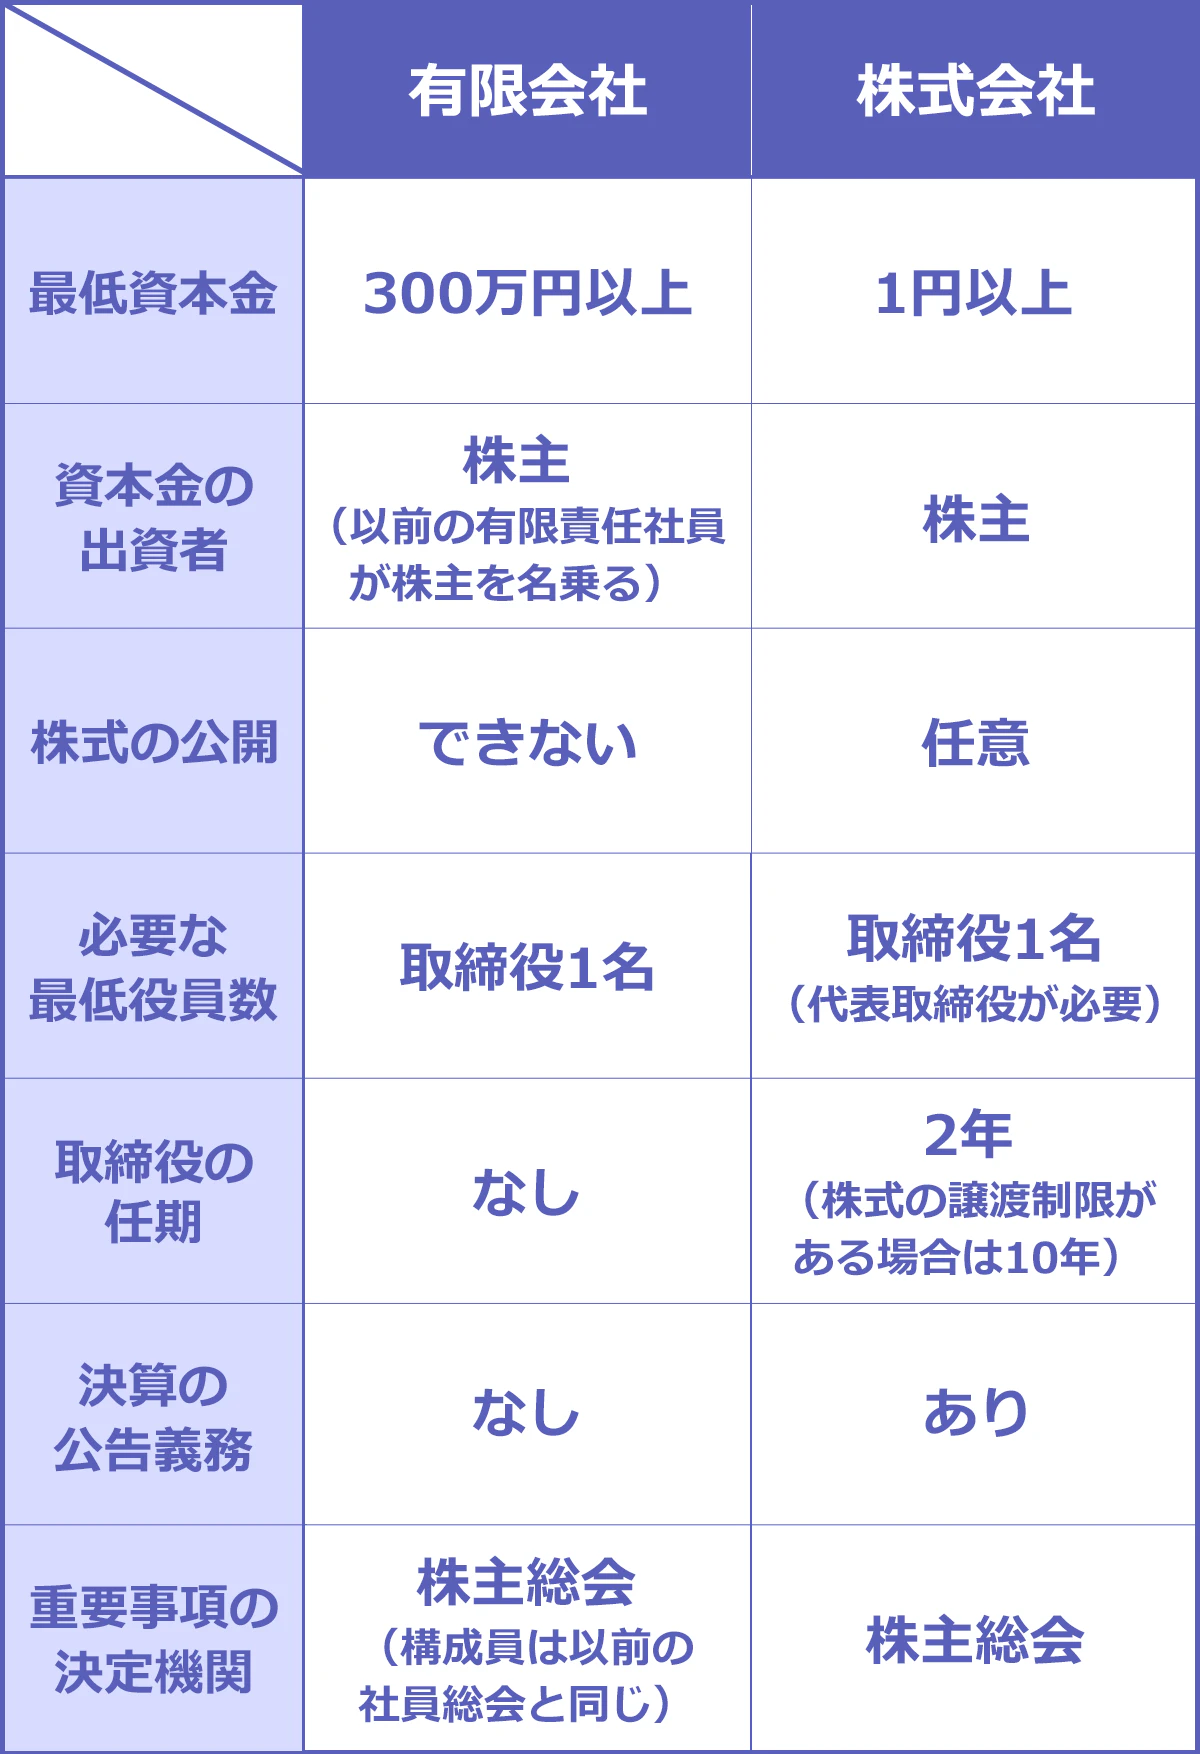
有限会社(特例有限会社)と株式会社(非公開会社)の実務上の相違点を、客観的データと法的要件に基づいて整理しました。
| 項目 | 特例有限会社 | 株式会社(株式譲渡制限会社) | 編集部の見解・実務評価 |
|---|---|---|---|
| 新規設立の可否 | 不可(2006年廃止) | 可能(資本金1円〜) | 有限会社は現在「既存企業のみの希少枠」 |
| 役員任期 | 無期限(役員任期なし) | 原則2年(定款で最長10年) | 有限会社は定期的な重任登記の手間・費用がゼロ |
| 決算公告義務 | 免除(義務なし) | 義務あり(官報掲載等) | 官報掲載料(年約7万円〜)の維持コストが浮く |
| 株式の譲渡制限 | 法律上、全株式に制限あり | 定款により設定可能 | 有限会社は外部への乗っ取りリスクが構造上極めて低い |
| 機関設計の柔軟性 | 取締役会・監査役会は設置不可 | 取締役会・監査役等、柔軟に設定可能 | IPOやVC調達を狙う場合は株式会社が必須 |
| 株主総会の招集通知 | 会日の1週間前(定款短縮可) | 原則2週間前(非公開は1週間前) | 家族経営や少数株主での意思決定スピードが速い |
【実態検証】現場目線で見えた有限会社のメリット・デメリットと信用の実態
経済界やSNSのビジネスコミュニティでは、「有限会社は時代遅れ」「株式会社にしないと信用が得られない」という論調が散見されます。しかし、帝国データバンク等の企業信用調査や現場の商取引実務を検証すると、全く異なる実態が浮かび上がってきます。
有限会社のメリットデメリットを現場視点で検証した結果、まずメリットとして挙げられるのが「業歴20年以上の証明」というブランド価値です。有限会社を名乗っているだけで、「2006年以前から事業を継続している安定企業」という無言の証明になります。特にBtoBの製造業、建設業、伝統工芸、地域密着型サービスなどでは、設立数年の株式会社よりも圧倒的な信頼を得るケースが珍しくありません。
一方で、明確なデメリットも存在します。最も大きいのが「採用市場におけるイメージギャップ」です。Z世代を中心とする求職者層の一部には、「有限会社=旧態依然とした同族経営」「IT化が進んでいなさそう」という先入観を抱く層が一定数存在します。また、金融機関からのプロパー融資やVC(ベンチャーキャピタル)からの出資受け入れ、将来的なIPO(新規上場)を検討する際には、株式の設計や取締役会の設置ができない点が成長のボトルネックとなります。
一般に知られていない盲点|商号変更手続きと「不可逆」の罠
「とりあえず株式会社に変えておこうか」と安易に決断する経営者が後を絶ちませんが、ここには法律上の大きな落とし穴が存在します。それが有限会社から株式会社への移行手続きにおける「不可逆性」です。
特例有限会社から株式会社への変更は、法的には「組織変更」ではなく、株主総会の特別決議を経たうえで行う「商号変更」の手続きとなります。手続きの流れは以下の通りです。
- 株主総会の特別決議:定款変更(商号を「株式会社〇〇」へ変更、発行可能株式総数の設定、役員任期の新設など)を可決。
- 登記申請:本店所在地を管轄する法務局へ、「特例有限会社の解散登記」と「株式会社の設立登記」を同時に申請。
この際にかかる商号変更登記費用は、登録免許税として株式会社設立分(資本金の1000分の7、最低3万円)と特例有限会社解散分(3万円)の合計最低6万円が必要です。さらに定款作成や司法書士への報酬を含めると、概ね10万円〜15万円前後の実費が発生します。
最も注意すべき盲点は、「一度株式会社へ移行すると、二度と特例有限会社には戻せない」という点です。株式会社化した瞬間から、定期的な役員変更登記の義務や決算公告義務が発生し、役員変更を放置すれば「みなし解散」のリスクすら生じます。「株式会社にしたものの、維持コストと管理業務ばかり増えて後悔した」という経営者の声は現場でも少なくありません。
【プロの結論】有限会社を維持すべき企業・移行すべき企業の判断基準
組織再編やコーポレートガバナンスの観点から、自社が有限会社を維持すべきか、株式会社へ移行すべきかの明確な基準を提示します。判断を分ける本質は、「自社の事業展開モデルが定款自治による守りの効率性を重視するか、外部資本・人材を活用した攻めの拡大を重視するか」に集約されます。
特例有限会社を維持すべき企業の条件
- 同族経営・事業承継を予定している企業:株主が親族のみで構成され、外部役員を招聘する予定がない場合。役員任期の手続き漏れリスクを完全回避できます。
- 地域密着・既存顧客基盤が強固な事業:老舗としての信用が確立しており、新規取引先の開拓において法人格の名称がマイナスに作用しない場合。
- 余計な管理コスト・固定費を極限まで削りたい企業:決算公告費用や10年ごとの登記費用、手続きにかかる間接工数をゼロに抑えたい場合。
株式会社へ移行(商号変更)すべき企業の条件
- 全国展開や大規模BtoB取引の拡大を狙う企業:大手企業の調達部門や取引先審査において、「株式会社」の法人格が推奨・指定されている場合。
- 新卒・中途採用を本格強化したい企業:求職者やその家族に対する心理的ハードルを下げ、現代的な企業イメージを打ち出したい場合。
- 外部資本の受け入れやストックオプション発行を視野に入れる企業:投資家からの出資受入や取締役会設置など、高度な資本政策・ガバナンス体制が必要な場合。
【有限 株式 違い】に関するよくある質問(FAQ)
Q1:有限会社は法律違反や倒産のリスクが高い形態なのですか?
A1:完全な誤解です。2006年の法改正以降に新設できなくなっただけであり、法務省の経過措置に基づき「特例有限会社」として完全に適法に存続しています。むしろ20年以上の継続実績を持つ健全な企業が多いのが実態です。
Q2:特例有限会社から株式会社へ変更する際、資本金を増資する必要はありますか?
A2:増資の必要はありません。旧商法では1,000万円が必要でしたが、現行会社法では資本金1円でも株式会社になれるため、既存の有限会社の資本金額(例えば300万円)のままで株式会社へ商号変更登記が可能です。
Q3:株式会社に移行した場合、社歴や設立年月日はリセットされてしまいますか?
A3:リセットされません。法的には同一の法人が商号(社名)を変更した扱いとなるため、有限会社時代に取得した許認可、銀行口座、契約関係、そして創業年数はそのまま引き継がれます。
まとめ:自社の事業フェーズに合わせた最適な組織形態の選び方
有限会社と株式会社の違いは、単なる名称の差にとどまりません。役員任期の有無や決算公告義務、乗っ取りリスクの遮断といった「防衛的メリット」を極限まで享受できる特例有限会社と、機動的な資金調達や対外的イメージ、柔軟な組織拡大を得意とする株式会社には、それぞれ明確な機能美が存在します。
2006年の新会社法施行から時が流れた現在、有限会社であることは「歴史と安定性」を物語る強力な差別化要素にもなり得ます。周囲の「とりあえず株式会社にしておくべき」という根拠のない風潮に流されることなく、自社の中長期的な事業計画、後継者問題、採用戦略を冷静に見極めた上で、現状維持か商号変更かの最適な一手を選択することが重要です。 (出典: 有限 株式 違い(Yahoo!ニュース))