コインを投げて表が出る確率は2分の1ですが、数回投げた程度では表ばかりが連続することも珍しくありません。しかし、投げる回数を千回、1万回と増やしていくと、表の出る割合は驚くほど正確に50%へと近づいていきます。この「試行回数を重ねるほど、結果の平均が理論上の確率に近づく」という現象を数学的に証明したのが大数の法則(たいすうのほうそく)です。
統計学の基礎でありながら、ビジネスの収益モデルから日常の意思決定、AIアルゴリズムに至るまで社会のあらゆる基盤を支えているこの法則ですが、直感的な誤解も多く存在します。本稿では、大数の法則が成立する本質的なメカニズムや「弱法則」「強法則」の違い、混同されやすい「中心極限定理」との決定的な差、そして現場での応用例までを徹底的に掘り下げて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:大数の法則は「標本平均が試行回数の増加に伴って母平均(期待値)へ限りなく近づく」ことを示す統計学の絶対原理である。
- 要点2:収束の強さによって「弱法則(確率収束)」と「強法則(概収束)」に分かれ、「中心極限定理(分布の正規化)」とは明確に役割が異なる。
- 要点3:保険数理やモンテカルロ法など産業の中核を支える一方、「ギャンブラーの誤謬」など誤った直感によるリスク管理の破綻には注意が必要である。
【大数の法則の真実】なぜ試行回数を増やすと確率は理論値に近づくのか
日常会話でも「試行回数を増やせば大数の法則が働く」と使われますが、そもそもなぜ回数を増やすと結果が綺麗に理論値へ収束していくのでしょうか。この根本を理解するには、標本平均と母平均の関係性を整理する必要があります。
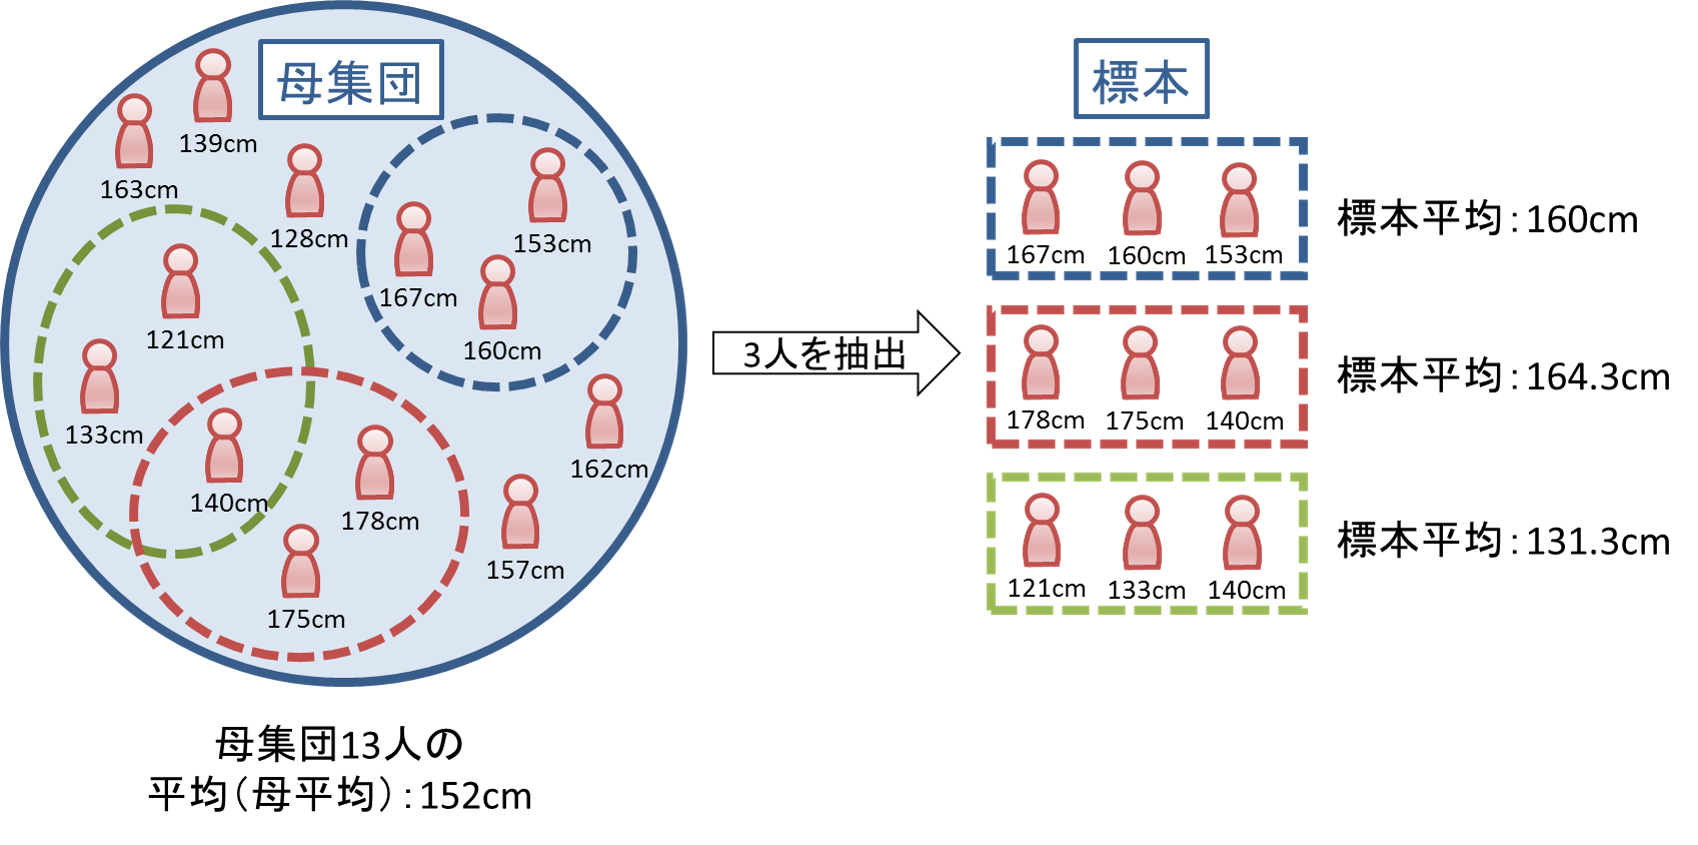
統計学において、母集団全体の真の平均値を「母平均(期待値)」、実際に観測したデータの平均値を「標本平均」と呼びます。17世紀のスイスの数学者ヤコブ・ベルヌーイは、試行回数(サンプルサイズ $n$)を無限大に飛ばしたとき、標本平均が母平均から一定以上外れる確率がゼロに近づくことを数学的に突き止め、1713年出版の著書『推測術』で発表しました。
この仕組みを直感的に裏付けるのがチェビシェフの不等式です。標本平均のばらつき(分散)は、試行回数 $n$ に反比例して小さくなります(元の分散を $\sigma^2$ とすると、標本平均の分散は $\sigma^2/n$)。つまり、回数を重ねるごとにデータの平均値が理論値の周辺から大きく外れること自体が数学的に極めて困難になっていくため、結果として確率が理論値に張り付くように見えます。
【数学的メカニズム】大数の弱法則と強法則の違い|中心極限定理との決定的な差
学術的・実務的に大数の法則を扱う際、避けて通れないのが「弱法則」と「強法則」の区別、そして「中心極限定理」との違いです。
大数の法則には、厳密には次の2つのレベルが存在します。
- 大数の弱法則(Weak Law of Large Numbers):標本平均が母平均からわずかでも離れる確率が、試行回数 $n \to \infty$ で $0$ に収束する性質。これを数学用語で確率収束と呼びます。
- 大数の強法則(Strong Law of Large Numbers):試行回数を無限に繰り返したとき、標本平均が母平均と完全に一致する確率が $1$(100%)になる性質。こちらは概収束(ほぼ確実に収束すること)と呼ばれ、弱法則よりも強い条件を満たします。
また、多くの初学者が混乱するのが「中心極限定理」との混同です。大数の法則が「平均値がどこへ向かうか(1点への収束)」を示すのに対し、中心極限定理は「その平均値がどのような形のばらつき方をして母平均に近づくか(分布が正規分布になること)」を示します。
| 概念・定理 | 数学的な主張・性質 | 収束の形態 | 実務・分析における主な使われ方 |
|---|---|---|---|
| 大数の弱法則 | サンプル数が増えると、誤差が生じる確率がゼロに近づく | 確率収束 | アンケート調査の必要サンプル数算出や基礎推計 |
| 大数の強法則 | サンプル数無限大で、標本平均は確実に母平均と一致する | 概収束 | 長期的なアルゴリズムの安定性証明、金融工学 |
| 中心極限定理 | 標本平均の散らばり方は、元の分布に関わらず正規分布に従う | 分布収束(法則収束) | 仮説検定、区間推定、信頼区間(95%信頼区間など)の設計 |
【実態検証】ビジネスと現場で動く大数の法則|保険数理からモンテカルロ法まで
大数の法則は、単なる数学上の抽象論ではなく、世界中の巨大産業の収益モデルを根底で支えています。その代表格が生命保険や損害保険をはじめとする保険数理の世界です。
個人レベルで見れば「いつ誰が病気や事故に遭うか」は予測不能な偶然事象に過ぎません。しかし、加入者規模が数十万人、数百万人単位に達すると、大数の法則によって年間あたりの事故発生率や死亡率は極めて安定した数値(理論上の母平均)へと収束します。保険会社はこの統計データを基に正確な保険料率を算出し、倒産リスクを回避しながら安定した事業運営を行っています。
また、計算科学やデータ分析の現場で用いられるモンテカルロ法も大数の法則を応用した強力な手法です。複雑すぎて数式で解けない物理現象や金融デリバティブの価格評価において、乱数を用いたシミュレーションを数百万回以上実行することで、標本平均から真の近似解を導き出します。データ解析やAI開発の現場においても、大数の法則は欠かせない実用基盤です。
一般に知られていない盲点とネットの誤解|「ギャンブラーの誤謬」と「平均への回帰」の罠
一方で、大数の法則を日常の直感で誤って解釈した結果、致命的な判断ミスに陥るケースが後を絶ちません。その典型がギャンブラーの誤謬(ごびゅう)です。
「ルーレットで赤が5回連続で出たから、次は大数の法則で黒が出る確率が高くなっているはずだ」と考えるのは完全な錯覚です。過去の試行結果が次回の結果に影響を与えない独立試行である限り、次に出る確率は常に変わりません。大数の法則は「過去の偏りを相殺するように未来の確率が修正される」のではなく、「試行回数が天文学的に増えることで、過去の偏りの影響が薄まる(希釈される)」ことによって成立します。
もう一つの重要な概念が平均への回帰です。極端な結果が出た後に次の試行を行うと、単に通常の平均的な結果に戻りやすいという統計的現象を指します。「新人が前月に奇跡的な営業成績を上げた後、今月は数字を落とした」という場合も、大半は指導力や怠惰の問題ではなく、単なる平均への回帰による自然な振る舞いです。ここを因果関係と誤認してしまうと、組織マネジメントや投資判断で誤った評価を下すリスクがあります。
【プロの結論】確率思考を人生や意思決定に活かす判断基準
大数の法則を実生活やビジネスで武器にするためには、「自分がいま立っている状況が、大数の法則が働く環境かどうか」を正しく見極める必要があります。
- 大数の法則を活かせる条件(強みを発揮できるケース):
- 独立した試行を低コストで何度も繰り返せる環境(WebマーケティングのA/Bテスト、長期分散投資、多数の顧客を抱えるサブスクリプション事業など)。
- 1回の失敗で致命傷を負わないリスク管理(破滅確率がゼロに近い設計)ができている場合。
- 大数の法則を期待してはならない条件(注意すべきケース):
- 人生の重大な選択や企業のM&Aなど、試行回数が1〜数回程度しか確保できない「小数の世界」。
- 1回のマイナスでゲームオーバーになるハイリスクな投機行動(いくら期待値がプラスでも、母平均に収束する前に資金が尽きる)。
【大数の法則】に関するよくある質問(FAQ)
Q1:大数の法則が成り立つためには、最低何回の試行が必要ですか?
A1:数学的には試行回数が無限大に近づく極限で成立するため、「何回やれば完璧」という絶対的な境界線はありません。ただし実務統計においては、対象の分散にもよるものの、一般にサンプルサイズが数百から数千回を超えると標本平均のブレはかなり小さくなり、理論値に近い実用的な精度が得られるようになります。
Q2:大数の法則と中心極限定理の決定的な違いを一言で言うと?
A2:大数の法則は「標本平均が期待値という『1つの点』に収束すること」を示す定理であり、中心極限定理は「標本平均と期待値のズレがどのような『確率分布の形(正規分布)』になるか」を示す定理です。
Q3:少数の法則(小数の法則)とは何ですか?
A3:数学の公式ではなく、心理学・行動経済学の用語です。わずか数回から数十回程度のわずかなサンプル(小数)で起きた偏った結果を、あたかも全体の普遍的な法則であるかのように過大評価してしまう人間の認知バイアスを指します。
まとめ:確率の本質を見抜き不確実な未来で勝ち残るための視点
大数の法則は、不確実性に満ちた世界において「試行を積み重ねることで確かな規則性を導き出せる」という数学的な灯台です。保険事業やデータサイエンスの成功はすべてこの原理の上に築かれています。
しかし同時に、試行回数が少ない局面での過信や、「偏りは自然に帳尻合わせされる」というギャンブラーの誤謬に囚われると、手痛い失敗を招くことになります。試行回数を重ねられる仕組みを整え、1回ごとの偶然に一喜一憂せず長期的な期待値に基づいて行動することこそが、大数の法則を真に使いこなすための鍵となります。 (出典: 大 数 の 法則(Yahoo!ニュース))