家族間でお金を移動させたり、将来の相続を見据えて生前贈与を行ったりする際、避けて通れないのが「贈与税の申告」です。年間110万円以下なら非課税というルールは広く知られていますが、実は「非課税枠の範囲内でも申告しなければ特例が受けられないケース」や「手渡しや名義預金が原因で税務調査の対象になるケース」が後を絶ちません。
2024年以降の税制改正により生前贈与の持ち戻し期間が段階的に最長7年へと延長されるなど、資産移転を巡る税務環境は年々厳格化しています。知らなかったでは済まされないペナルティを回避し、正しく賢く資産を次世代へ引き継ぐための必須知識を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:暦年贈与の110万円非課税枠を超えた場合は翌年2月1日から3月15日までに贈与税申告が必須となる。
- 要点2:住宅取得資金や配偶者控除などの特例は税額が0円でも申告書の提出が適用要件となる。
- 要点3:税務署はKSK(国税総合管理システム)や不動産登記から資金移動を把握しており、無申告には重加算税や延滞税が科される。
【基礎知識】贈与税申告はいくらから必要?110万円非課税枠の落とし穴
贈与税は、個人から財産をもらった際にかかる税金です。基本となる「暦年課税」では、1月1日から12月31日までの1年間に受け取った財産の合計額が110万円以下であれば、原則として贈与税申告は不要であり、税金もかかりません。
注意すべきは、この110万円という基準が「もらった人(受贈者)1人あたり」で計算される点です。例えば、父から80万円、母から50万円を同じ年に受け取った場合、合計は130万円となり、基礎控除の110万円を差し引いた20万円に対して贈与税申告と納税の義務が発生します。「誰からいくらもらったか」ではなく、「年間でトータルいくらもらったか」で判定されます。
「手渡しや少額ならバレない」は大間違い!税務署に知られる決定的な理由
「現金の手渡しなら記録が残らない」「親族間の少額のやり取りを税務署が追えるはずがない」と考えるのは危険です。国税庁はKSK(国税総合管理システム)を活用し、個人の過去の所得データ、不動産取引、保有株式、金融機関の出入金履歴を一括で名寄せ・管理しています。
申告漏れが発覚する典型的なルートは以下の通りです。
・被相続人の死亡に伴う相続税調査:亡くなった方の過去10年分以上の銀行口座履歴が詳細に照合され、使途不明な多額の引き出しや家族口座への不自然な資金移動が徹底的に洗われます。
・不動産や高額資産の購入:マイホーム購入時などに法務局から税務署へ登記情報が連携されます。購入者の過去の年収に見合わない頭金が支払われている場合、税務署から「お尋ね」と呼ばれる資金調達状況の照会文書が届きます。
・名義預金の判定:子どもや孫名義の口座であっても、通帳や印鑑を親が管理していたり、原資が親の資金であったりする場合、税務上は「親の財産」とみなされ、贈与の成立自体が否定されます。
【2026年最新税制】生前贈与加算の持ち戻し期間延長と相続時精算課税の選び方
生前贈与を検討する上で見逃せないのが、税制改正によるルールの変更です。暦年贈与において、亡くなる前の一定期間に贈与された財産を相続財産に足し戻して相続税を計算する「生前贈与加算」の期間が、従来の3年から段階的に最長7年へと延長されています。
この改正に伴い注目を集めているのが「相続時精算課税制度」の活用です。この制度を選択すると、累計2,500万円までの贈与について贈与時には税金がかからず、相続発生時にまとめて精算します。さらに、法改正により年間110万円の基礎控除が新設され、この110万円以内の贈与分については相続時の持ち戻し対象外となる大きなメリットが生まれました。どちらの制度が有利になるかは、保有資産の総額や相続までの想定期間によって大きく異なります。
住宅資金や配偶者控除の特例を使う際の申告手続きと必要書類
特定の目的や親族関係に応じて用意されている特例制度を利用すれば、110万円を大幅に超える非課税メリットを享受できます。ただし、「税額が0円になる場合であっても、期限内に贈与税申告を行わなければ特例が適用されない」という極めて重要な鉄則が存在します。
代表的な特例には以下の2つがあります。
1. 住宅取得等資金贈与の非課税の特例:
父母や祖父母からマイホームの新築・取得・増改築のための資金贈与を受けた場合、一定の要件を満たす住宅性能に応じて最大1,000万円までが非課税となります。申告時には戸籍謄本、登記事項証明書、売買契約書、住宅性能証明書などの書類一式を揃えて提出する必要があります。
2. 夫婦の間で居住用の不動産を贈与したときの配偶者控除(おしどり贈与):
婚姻期間が20年以上の夫婦間で、居住用不動産またはそれを購入するための資金を贈与した場合、基礎控除110万円に加えて最高2,000万円まで控除されます。適用には戸籍謄本や不動産評価証明書のほか、実際に居住し続ける実態が求められます。
申告期限・申告書の書き方・e-Taxでの提出手順
贈与税の申告および納税の期限は、贈与を受けた年の翌年2月1日から3月15日までです。所得税の確定申告とほぼ同じ期間ですが、提出先は贈与を受けた人(受贈者)の住所地を管轄する税務署となります。
申告書の作成は、国税庁ホームページの「確定申告書等作成コーナー」を利用するのが最も手軽で正確です。画面の案内に従って贈与者・受贈者の情報、取得財産の種類、価額を入力すれば税額が自動計算されます。
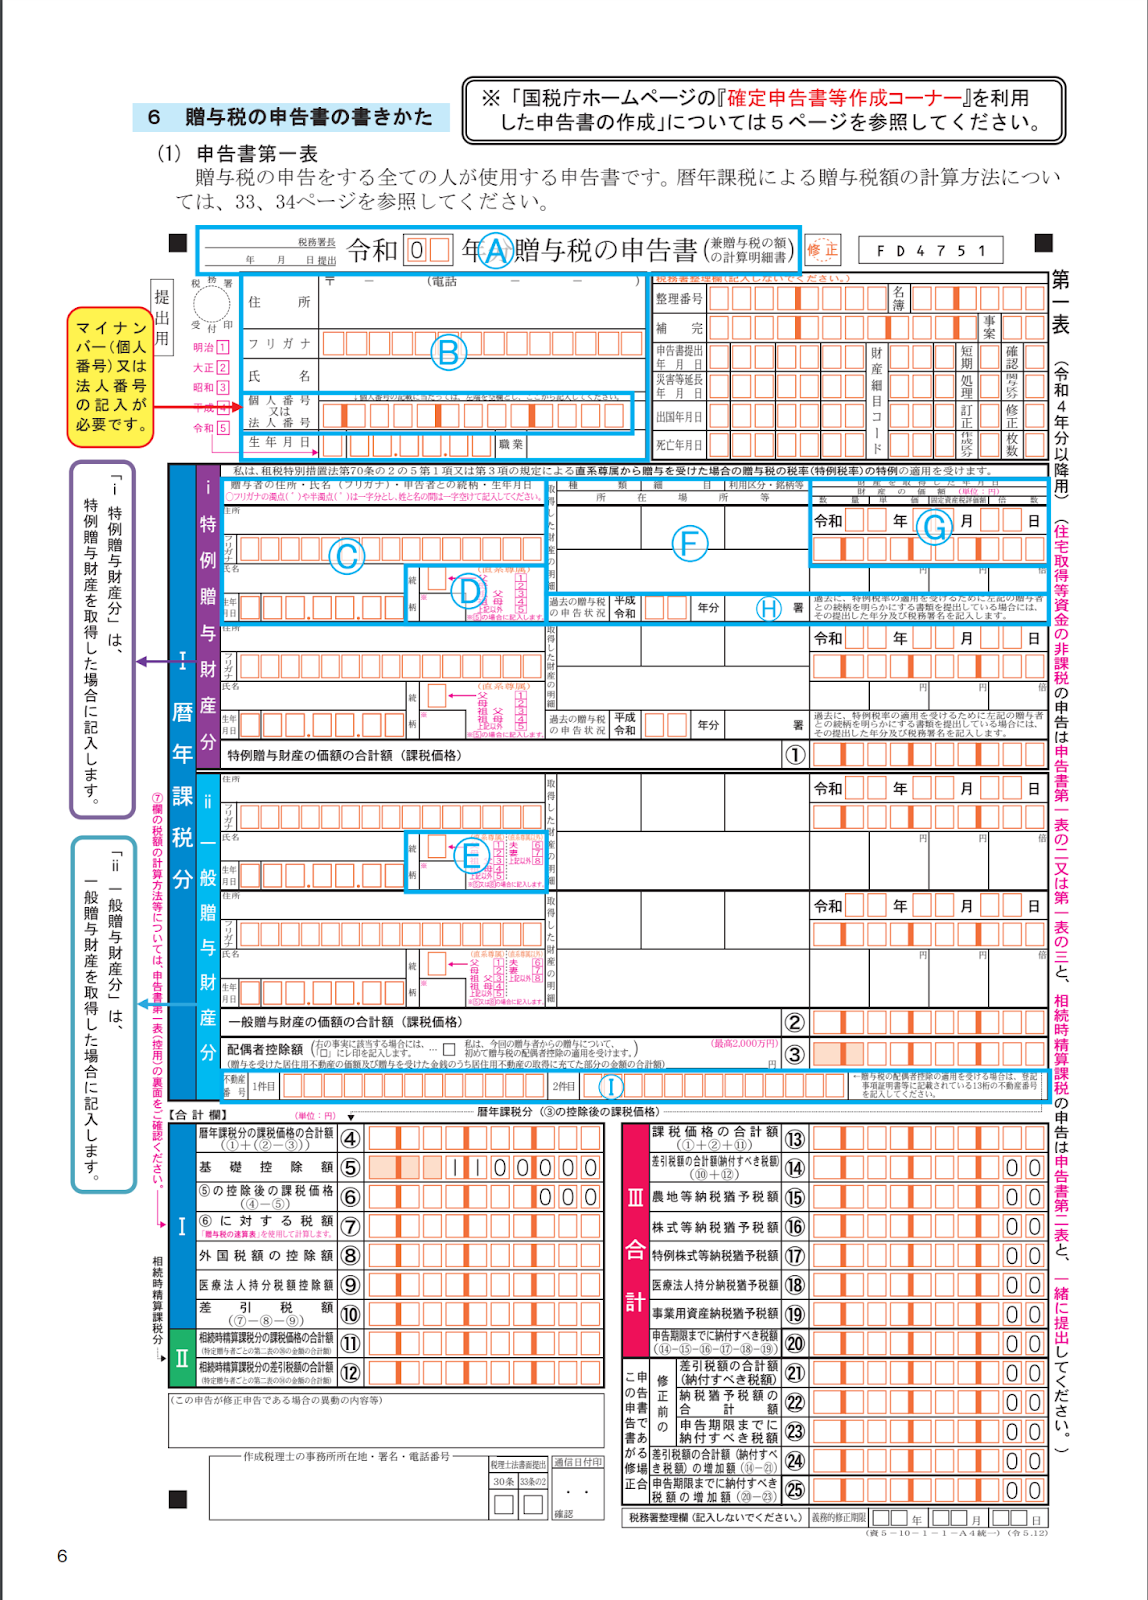
提出方法としてはe-Tax(電子申告)が推奨されています。マイナンバーカードとスマートフォン(またはICカードリーダー対応PC)があれば、自宅から24時間いつでも送信が完了し、添付書類の提出省略や郵送コストの削減が可能です。書面で提出する場合は、第一表(および特例に応じた各種別表)に必要書類を添付し、税務署の窓口へ持参または通信日付印が確認できる方法で郵送します。
無申告や申告漏れのペナルティ|重加算税・延滞税と時効の実態
申告期限を過ぎてから申告しなかった事実が判明した場合、本来納めるべき本税に加えて重い附帯税が課されます。
・無申告加算税:申告期限までに申告しなかった場合に課され、税務署の指摘を受ける前に行う自主申告であれば5%に軽減されますが、税務調査の事前通知後や調査着手後になると最大15%〜30%に跳ね上がります。
・延滞税:法定納期限の翌日から納付日までの日数に応じて課される利息相当の税金です。
・重加算税:意図的な事実の隠蔽や仮装(二重帳簿や名義偽装など)があったと認定された場合、最大40%〜50%という極めて重いペナルティが科されます。
なお、贈与税の徴収権の時効(除斥期間)は原則として6年、悪質な隠蔽や偽りがあった場合は7年と定められています。しかし、相続発生時に過去の不透明な資金移動が浮き彫りになるケースが圧倒的に多く、「時効成立まで逃げ切る」ことは実務上ほぼ不可能です。
【贈与税の申告】に関するよくある質問(FAQ)
Q1:生活費や教育費の仕送りにも贈与税はかかりますか?申告は必要ですか?
A1:扶養義務者(親や祖父母など)から生活費や教育費として「必要な都度、直接充てるために渡される金銭」は非課税であり、申告も不要です。ただし、数年分を一括で前渡しして預金口座にプールさせた場合や、渡された資金で株式や不動産を購入した場合は課税対象となります。
Q2:110万円ぴったりの贈与を受けた場合、税務署への報告は必要ですか?
A2:1年間に受け取った贈与額の合計が110万円ちょうど、または110万円未満であれば申告手続きは一切不要です。ただし、将来の税務調査に備えて「贈与契約書」を作成し、受贈者本人の口座へ銀行振込で証拠を残しておくことが推奨されます。
Q3:過去に無申告だった贈与に今から気づいた場合、どう対処すべきですか?
A3:速やかに「期限後申告」を行ってください。税務署からお尋ねが届いたり税務調査の通知が来たりする前に自主的に申告すれば、無申告加算税の税率が5%に抑えられ、延滞税の総額も最小限に留めることができます。
まとめ:正しい申告で資産を守るための鉄則
贈与税申告は単なる納税手続きにとどまらず、家族間で正当に財産を移転させたことを公的に証明する重要なプロセスです。特例制度を適切に組み合わせれば大きな節税効果を得られる一方で、無申告や自己流の判断は将来の相続時に高額な追徴課税を招くリスクを孕んでいます。
「年間110万円」の枠組を正確に把握し、特例を利用する際は必ず期限内に申告書類を提出すること。疑問が生じた場合は早めに税理士や税務署の無料相談窓口を活用し、透明性の高い資産管理を徹底しましょう。 (出典: 贈与 税 申告(Yahoo!ニュース))