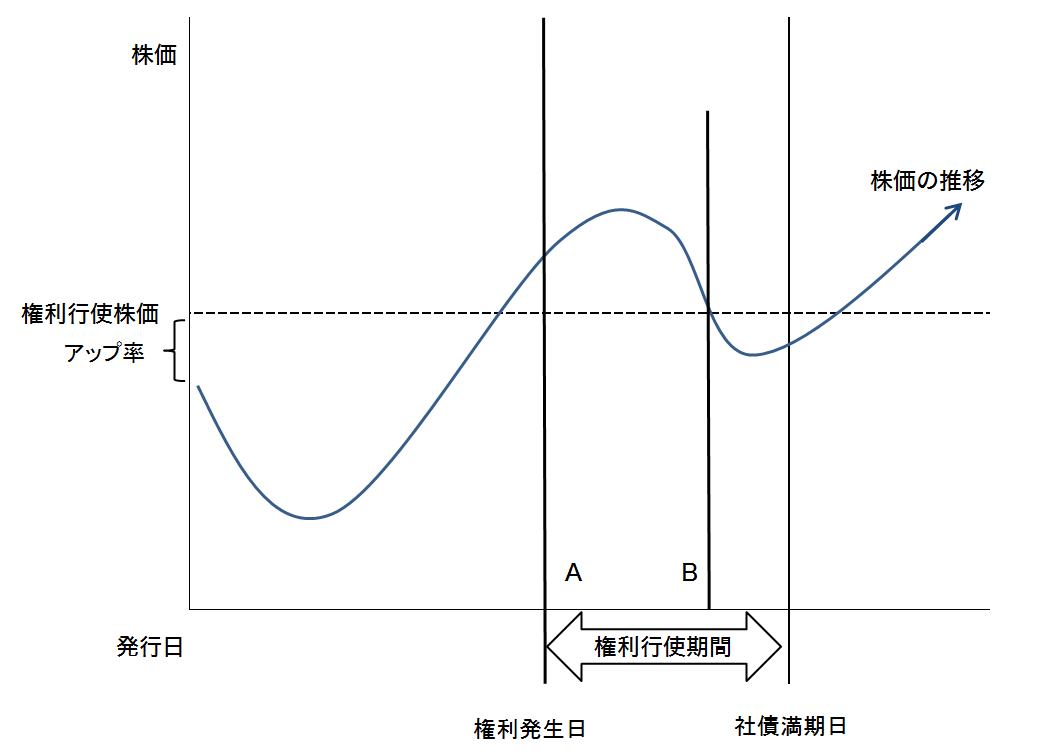
上場企業が適時開示で「転換社債型新株予約権付社債(CB:Convertible Bond)」の発行を発表した直後、株価が急落して困惑した経験を持つ個人投資家は少なくありません。「借金なのか、それとも新株発行による希薄化なのか」「なぜ企業はこのタイミングで発行するのか」といった疑問や不安がSNSや投資コミュニティで渦巻く光景は、市場で日常的に見られます。
日本国内の金利環境が変動を見せる2026年現在、企業の財務戦略として転換社債型新株予約権付社債が再び脚光を浴びています。一見すると複雑怪奇に見えるこのハイブリッド金融商品は、仕組みと発行企業の意図を正しく読み解くことで、リスクの本質と投資妙味の双方が明確に見えてきます。本稿では、制度の根幹から株価下落の構造的理由、投資家が押さえるべき判断基準まで、客観的証拠に基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:転換社債型新株予約権付社債は「社債の元本保全性」と「株式の値上がり益」を併せ持つハイブリッド商品であり、投資家には株式への転換請求権が付与されている。
- 要点2:発表直後の株価下落は、将来的な1株当たり利益の希薄化懸念に加え、ヘッジファンド等による「CB買い・原資産株空売り」のアービトラージ取引が主要因である。
- 要点3:企業側はゼロクーポン(無利息)に近い超低コストで巨額資金を調達でき、成長投資が成功すれば将来的な株式転換により返済原資が不要になるメリットを享受している。
【基礎から整理】転換社債型新株予約権付社債の仕組みと普通社債・株式との違い
転換社債型新株予約権付社債(略称:CB)とは、あらかじめ決められた価格(転換価額)で株式に転換できる権利(新株予約権)が一体となった社債です。かつて商法時代には「転換社債」と呼ばれていましたが、2002年の商法改正および会社法施行に伴い、法的な正式名称が「転換社債型新株予約権付社債」へと改称されました。
この金融商品の最大の特徴は、「債券」としての安全性と「株式」としての成長性の両取りを狙える点にあります。保有者は発行企業の株価が上昇した場合、転換請求権を行使して株式に転換し、売却することでキャピタルゲインを得られます。一方、株価が低迷して転換価額を下回り続けた場合でも、株式に転換せずに償還期限(満期)まで保有し続ければ、額面金額通りの元本と所定の利息(クーポン)を受け取ることが可能です。
普通社債や一般的な株式との違いをわかりやすく整理すると、普通社債には株式への転換権利がなく、満期償還と利息受取のみを目的とします。一般的な株式は議決権や配当を享受できる反面、元本保証が一切なく、業績悪化時には株価下落損失を直接被ります。CBはまさにその中間に位置し、下方リスクを社債の額面で限定(フロア)しながら、上方リターンを株式と同等に追求できる非対称なペイオフ構造を備えています。
なぜ企業は転換社債を発行するのか?ゼロクーポンCBと低金利調達の狙い
企業の財務担当者が設備投資やM&Aの資金調達手段としてCBを選択する最大の理由は、「資金調達コストの大幅な圧縮」と「将来的な自己資本の増強」を同時に達成できる点にあります。
通常、普通社債を発行する場合は市場金利に応じた利払いが不可欠です。しかし、投資家に「将来株価が上がった際に利益を得られる権利(新株予約権)」を付与する対価として、社債部分の利率を極めて低く設定できます。特に財務健全性の高い企業では、表面利率が0%のゼロクーポンCB(無利息転換社債)を発行する事例が主流です。企業側は利払い負担を実質ゼロに抑えながら、数十億円から数千億円規模のまとまった資金を一括調達できる強力な財務メリットを享受します。
さらに、株価が順調に上昇して投資家が次々と株式へ転換していけば、負債として計上されていた社債は純資産(資本金および資本準備金)へと振り替わります。企業にとっては「借入金の返済義務が消滅し、自己資本比率が自動的に改善する」という極めて都合の良い出口戦略を描けるわけです。仮に株価が上がらず転換が進まなかった場合でも、長期の固定低利資金として事業に活用できるため、攻めの投資局面における合理的な選択肢となります。
株価急落はなぜ起きる?希薄化リスクの真相とアービトラージ売り
市場で最も議論を呼ぶのが、「CB発行の発表当日に株価が急落する現象」です。適時開示直後の夜間取引や翌朝の寄り付きで、前日比マイナス5%〜10%を超える下落に見舞われるケースは珍しくありません。この急落には、ファンダメンタルズ面での懸念と市場構造的な需給メカニズムという2つの明確な理由が存在します。
第1の要因は、既存株主が警戒する株式の希薄化リスクです。CBが株式に転換されると、新たに発行済み株式数が増加します。当期純利益の総額が変わらないまま株式数が増えれば、1株当たり当期純利益(EPS)が低下し、1株当たりの企業価値が薄まります。既存株主にとっては持分比率が低下するため、発表直後に失望売りが先行しやすい構造があります。
第2の要因であり、より短期的かつ機械的な株価下落圧力となるのが、機関投資家やヘッジファンドによる「CBアービトラージ(裁定取引)」に伴う空売りです。海外機関投資家は、新たに発行されるCBをディスカウント価格で購入すると同時に、原資産である現物株式を市場で大量に空売り(ショート)してデルタヘッジを構築します。この機械的なヘッジ売りが発行公表直後に一斉に市場へ浴びせられるため、業績自体の悪化とは無関係に需給が急速に悪化し、株価の急落が引き起こされるのが市場の現場で起きている真相です。
【徹底比較】投資家と発行企業から見たメリット・デメリット
転換社債型新株予約権付社債の全貌を客観的に把握するため、発行企業および投資家の双方から見たメリット・デメリットを整理した比較データを下表に示します。
| 項目 | 発行企業側の視点 | 投資家側の視点 | 編集部の見解・評価 |
|---|---|---|---|
| 主なメリット | ・ゼロクーポン等による超低利調達 ・転換進展時の返済原資が不要 ・増資に比べ株価希薄化が遅発的 | ・満期保有で元本100%償還 ・株価上昇時の株式転換利益 ・下値リスクを社債部分で限定 | 企業・投資家の双方にとってリスクヘッジ機能が極めて高い合理的な設計。 |
| 主なデメリット・リスク | ・株価低迷時に満期一括返済が発生 ・発行直後の需給悪化(ヘッジ売り) ・将来的な潜在株式の管理負担 | ・利率が極めて低い(ほぼ利息なし) ・発行企業の倒産時には元本割れ ・国内個人向けの流通量が限定的 | 株価が低迷し続けた場合、企業は巨額の資金繰り逼迫、投資家は低利回りに直面する。 |
| 金利・コスト水準 | 表面利率0.0%〜0.5%程度が主流 | インカムゲインはほぼ期待できず | 値上がり益(キャピタルゲイン)重視の投資設計が基本。 |
| 希薄化の発生時期 | 新株予約権の行使期間中に漸次発生 | 市場株価が転換価額を上回った段階 | 公募増資(PO)のように即座に全株が希薄化しない点が大きな特徴。 |
パリティ価格の計算式と転換価額の決定方法|投資判断の実践知識
転換社債の価値を客観的に評価する上で、機関投資家が最も重視する指標が「パリティ価格」です。パリティ価格とは、現在の株価で株式に転換した場合に、社債額面100円あたりいくらの価値になるかを算出した理論価格を指します。
パリティ価格の計算式は極めてシンプルです。
【パリティ価格の計算式】パリティ価格(円) = (現在の株価 ÷ 転換価額) × 100
例えば、転換価額が2,000円に設定されているCBにおいて、現在の株価が2,500円に上昇した場合、パリティ価格は (2,500 ÷ 2,000) × 100 = 125円 となります。この場合、市場でCBの取引価格が125円近辺にあれば、株式に転換して売却することで額面100円に対して25円分の利益が確定します。
一方、転換価額の決定方法は、発行時の基準株価に対して一定割合の「アップストライク・プレミアム(転換プレミアム)」を上乗せして設定されるのが一般的です。相場環境にもよりますが、通常は基準株価に対して+10%〜+35%程度上乗せされた水準に決定されます。このプレミアム設定により、企業側は「現在の株価よりも割高な水準で将来新株を発行する予約」を結んだことになり、公募増資よりも発行株数を抑えて希薄化度合いをコントロールできる仕組みになっています。
【実態検証】2026年の資金調達事例と市場参加者のリアルな声
国内金利が本格的な正常化局面を迎えた2026年現在、上場企業の資金調達戦略においてCBの存在感は一段と増しています。金利上昇に伴い普通社債のクーポン利率が上昇傾向にある中、利払い負担を抑えたい成長企業やDX・脱炭素分野への大型設備投資を進める製造業を中心に、ゼロクーポンCBの組成が相次いでいます。
証券会社の引受部門や国内外のアセットマネジメント関係者の取材データによると、近年のCB発行では「調達資金の全額を成長分野のM&Aに充当し、同時に発行総額の一部で自社株買いを実施して希薄化を即座に相殺するスキーム」を採用するケースが定着しています。これにより、既存株主への配慮を示しつつ機動的な資金確保を実現しています。
一方で、市場参加者のSNSや個人投資家コミュニティの生の声では、次のような賛否両論の反応が観察されます。
「CB発行で一時的に売られたが、調達使途が明確な成長投資だったため、半年後には転換価額を大きく超えて株価が最高値を更新した」「ゼロクーポンCBとはいえ、満期時に株価が低迷していた場合の償還リスク(リファイナンス懸念)を見極めなければ安易にホールドできない」といった慎重な意見も根強く存在します。短期的な需給ショックに過剰反応せず、調達資金が本業のROE向上につながるかを吟味する姿勢が市場に定着しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
転換社債型新株予約権付社債、およびCB発行企業の現物株投資に向き合う際の明確な判断基準は以下の通りです。
【向いている人・積極的に検討すべきケース】
- 下値リスクを厳格に限定しつつ中長期の上昇益を狙いたい投資家:発行企業の倒産リスクが極めて低く、満期まで保有すれば額面償還される安全性をベースに運用したい場合。
- 発行直後の需給悪化を「押し目買い」と捉えられる現物投資家:ヘッジファンドの空売りで株価が一時的に急落したものの、調達使途が事業拡大に直結し、将来的な増益が確実視される優良企業の場合。
【慎重になるべき人・おすすめできないケース】
- 定期的な配当や利息(インカムゲイン)を重視する投資家:ゼロクーポンCBは利息収入が一切なく、株価が上昇しない限り資金効率が著しく悪化します。
- 財務体質が脆弱で債務償還能力に不安がある企業の発行:株価が転換価額に届かず満期を迎えた際、借換資金を調達できずにデフォルトに陥る信用リスクを負うことになります。
【転換社債型新株予約権付社債】に関するよくある質問(FAQ)
Q1:CBの株式転換請求権を行使しないまま満期を迎えるとどうなりますか?
A1:新株予約権は消滅しますが、社債としての効力は残るため、満期償還日に額面金額(通常は額面100円につき100円)が発行企業から全額払い戻されます。所定の利息が設定されていた場合は利息も受け取れます。
Q2:個人投資家でも証券会社を通じてCBを直接購入できますか?
A2:購入自体は可能ですが、国内で発行されるCBの大半は機関投資家向け(ユーロ円CBなど海外市場での私募発行)が中心であり、国内個人向け公募CBの銘柄数は限られています。大手対面証券や一部ネット証券の既発債取引、またはCBを組み入れた投資信託(転換社債型ファンド)を通じて投資するのが一般的です。
Q3:なぜCBが発行されると既存株主の株価が下がることが多いのですか?
A3:将来的な新株発行による「1株当たり利益(EPS)の希薄化」が懸念されることに加え、CBを購入した機関投資家が価格変動リスクを相殺するために原資産の現物株式を市場で大量に空売りする「デルタヘッジ取引」を行うためです。
まとめ:転換社債型新株予約権付社債を正しく理解して市場動向を見極める
転換社債型新株予約権付社債は、社債の安全性と株式の成長性を高度に融合させた洗練された金融商品です。企業にとっては低利回りでの巨額調達と資本増強を可能にする強力な選択肢であり、投資家にとっては下値不安を抑えながらアップサイドを狙える魅力的な投資対象となります。
発表直後に発生する株価急落は、希薄化懸念とアービトラージ取引による構造的な需給要因が大きく絡んでいます。ニュースの見出しや短期的な値下がりに惑わされることなく、「調達した資金がどのように事業成長へ投じられ、将来の企業価値向上につながるか」を冷静に見極めることが、激動の市場を勝ち抜くための確固たる羅針盤となります。 (出典: 転換 社債 型 新株 予約 権 付 社債(Yahoo!ニュース))