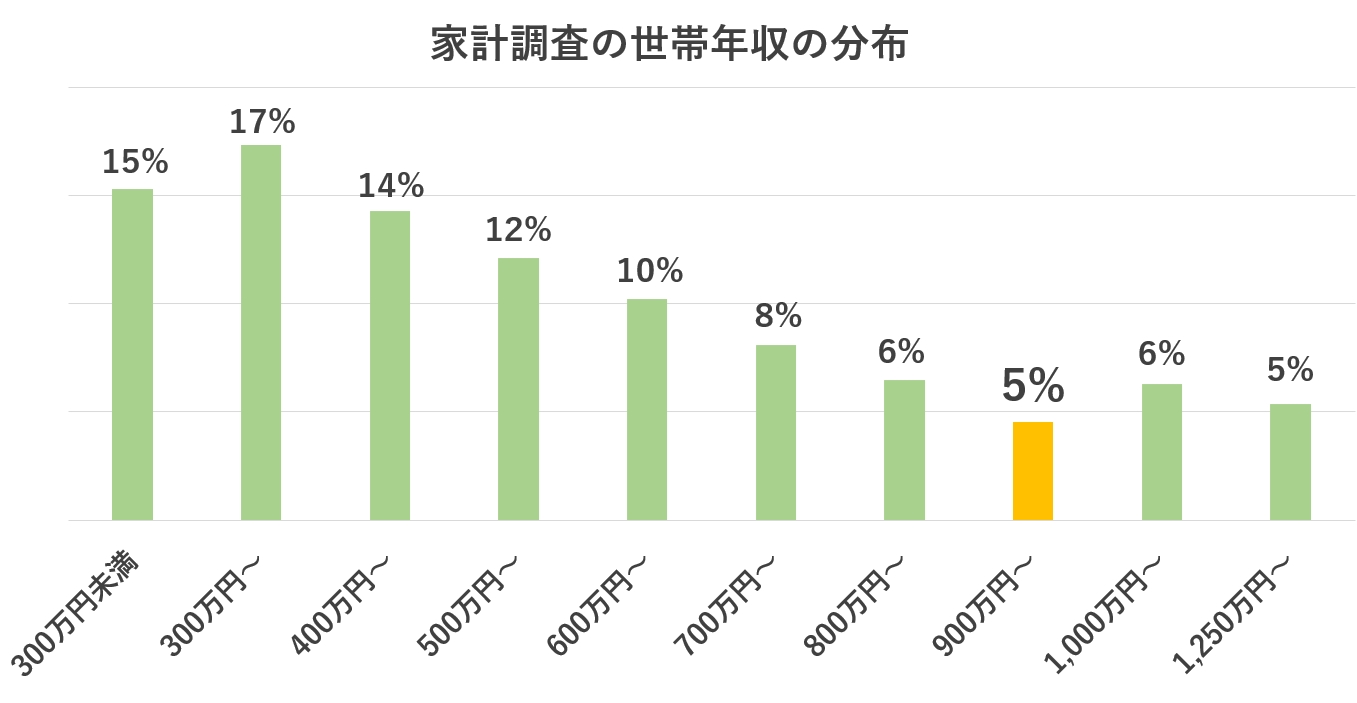
都市部を中心に住宅価格の高騰が続くなか、世帯年収900万円前後のファミリー層において「どこまで借入を増やしてよいのか」「6000万円超の物件購入は危険なのか」という疑問が噴出しています。年収900万円という水準は金融機関からの信用力も高く、審査上は7000万円を超える枠を提示されるケースも珍しくありません。
しかし、審査に通る金額(借入限度額)と、日々の暮らしや教育費・老後資金を圧迫しない金額(適正額)には決定的な乖離が存在します。日銀の追加利上げに伴う金利上昇リスクや、2026年の税制を踏まえたうえで、後悔しない資金計画の境界線を客観的データから解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:世帯年収900万円の借入限度額は約7000万〜7500万円だが、安全圏となる適正額は4500万〜5200万円前後が目安。
- 要点2:「6000万円の借入」は無謀ではないものの、ペアローン依存や変動金利の急激な上昇、教育費ピークが重なると家計破綻リスクが跳ね上がる。
- 要点3:額面年収ではなく「手取り額(約660万〜700万円)」を基準に、手取り返済比率20〜25%以内に抑える資金設計が不可欠。
【徹底比較】世帯年収900万円の借入額別シミュレーションと返済負担率
住宅ローンの資金計画を立てる際、最も重要な指標となるのが「返済負担率(返済比率)」です。金融機関の審査基準では額面年収の30〜35%まで融資可能とされることが多いですが、税金や社会保険料が差し引かれた実際の手取り年収(世帯年収900万円の場合は約660万〜700万円前後)をベースに考えなければ生活費が圧迫されます。
以下は、35年返済・元利均等・金利条件別に算出した借入額ごとの月々返済額と負担率の比較データです。
| 借入金額 | 月々返済額(変動0.6%想定) | 月々返済額(固定1.9%想定) | 手取り返済比率(手取り月56万円基準) | 編集部の安全性評価 |
|---|---|---|---|---|
| 4,500万円 | 約11.9万円 | 約14.7万円 | 約21.2%〜26.2% | 【安全圏】教育費や貯蓄を十分に両立可能 |
| 5,000万円 | 約13.2万円 | 約16.3万円 | 約23.5%〜29.1% | 【適正水準】標準的な家計管理で無理なく維持可能 |
| 6,000万円 | 約15.8万円 | 約19.6万円 | 約28.2%〜35.0% | 【注意ゾーン】共働き維持や家計の引き締めが必須 |
| 7,000万円 | 約18.5万円 | 約22.8万円 | 約33.0%〜40.7% | 【危険水準】金利上昇や収入減で家計破綻の恐れ大 |
年収倍率で見ると、世帯年収900万円に対して5000万円の借入は約5.5倍となり、一般的な健全水準(5〜6倍以内)に収まります。一方で6000万円は約6.6倍となり、固定資産税やマンションの修繕積立金・管理費(月3〜5万円前後)が上乗せされることを考えると、家計の余力は確実に狭まります。
「6000万円の借入は無謀?」現場の相談事例と返済破綻の意外な落とし穴
住宅相談の現場において、世帯年収900万円前後の層から最も多く寄せられるのが「6000万円の物件購入は無謀か」という相談です。結論から言えば、決して一律に無謀とは言えないものの、前提条件が崩れた瞬間に破綻リスクが急浮上する境界線といえます。
大手ファイナンシャルプランナーや住宅ローン相談窓口に寄せられる実態データから、返済が苦しくなる典型的な原因を整理すると以下の3点が浮かび上がります。
第一に、「共働き維持」という前提の崩壊です。世帯年収900万円の内訳が「夫500万・妻400万」のような共働きペアローンの場合、出産・育児に伴う休職や時短勤務、予期せぬ体調不良によって世帯収入が200万〜300万円単位で落ち込む事例が多発しています。手取り月収が減る一方で、住宅ローンの月々返済額(15万〜19万円)は減免されません。
第二に、子どもの教育費負担の過小評価です。文部科学省の学習費調査等でも明らかなように、子どもが中学・高校・大学へと進学するにつれて塾代や授業料は加速度的に膨らみます。特に子どもが2人以上いて私立進学を視野に入れる場合、高校〜大学期には月10万〜15万円以上の教育費が恒常的に発生します。住宅ローン返済と重なることで、毎月のキャッシュフローが構造的な赤字に陥る家庭が少なくありません。
ペアローンと単独ローンの分かれ道|メリット・デメリットと注意点
世帯年収900万円で5000万〜6000万円台の融資を引く際、夫の単独ローンにするか、夫婦で組むペアローンにするかは大きな決断となります。
ペアローンの最大のメリットは、夫婦それぞれが住宅ローン控除を受けられる点と、借入可能額を大きく伸ばせる点です。しかし、そこには見逃せないデメリットが潜んでいます。
【ペアローンの主なメリット】
・夫婦それぞれで住宅ローン減税の恩恵(最大13年間)をフル活用できる。
・どちらか一方の年収だけでは届かない希望物件(駅近・広さなど)に手が届く。
・夫婦双方が団体信用生命保険(団信)に加入できるため、万が一の死亡時に片方のローン残高がゼロになる。
【ペアローンのリスクと注意点】
・事務手数料や印紙代などの諸費用が2契約分発生し、初期コストが嵩む。
・万が一の離婚時において、物件売却や名義変更の手続きが極めて複雑化する。
・妻が産休・育休に入ってもローン負担額は変わらず、団信の特約適用の有無で保障格差が生じる。
「夫単独で6000万円」を組む場合、審査のハードルは高くなりますが、将来的な妻の働き方の自由度(専業主婦やパートへの移行)は格段に高まります。逆に「2人の合算年収でギリギリ届く額」をフルローンで借り入れるのは極めて脆弱な資金設計です。
【2026年最新動向】金利上昇局面における変動・固定の選択と減税ルール
近年の金融政策正常化に伴い、国内の長期金利・短期プライムレートは変動局面に入っています。2026年現在の住宅ローン市場において、金利タイプの選択は過去10年以上にわたって慎重さが求められる局面にあります。
変動金利は依然として低水準(0.5%〜0.8%台)を維持しているプランが多いものの、将来的な基準金利の引き上げによる返済額増加リスクを想定した「ストレステスト」が欠かせません。一般的な「5年ルール・125%ルール」がある銀行でも、金利が上がれば毎月の返済額に占める利息割合が増え、元金が減らない「未払利息」のリスクが残ります。
一方、全期間固定金利(フラット35など)は1.8%〜2.2%前後で推移しており、借入当初の月々負担は変動より3万〜4万円ほど高くなります。しかし、「35年間返済額が変わらない安心感」を得られるため、世帯年収の増加余地が少ない世帯や、教育費の支出計画を固定化したい家庭には堅実な選択肢となります。
また、住宅ローン控除(減税)の2026年最新ルールにも注意が必要です。省エネ基準適合住宅であることが住宅ローン控除適用の必須要件となっており、ZEH水準や長期優良住宅などの省エネ性能に応じて借入限度額(3000万〜4500万円等)や控除率(0.7%)が細分化されています。購入予定の物件が要件を満たしているか、事前に設計仕様書を必ず確認してください。
一般に知られていない盲点とネットの誤解|頭金ゼロ・フルローンの真実
ネット上の掲示板やSNSでは「手元資金を残すために頭金なしのフルローンが正解」という意見が散見されます。超低金利と住宅ローン控除の利回り差を利用した資産運用論として語られることが多い手法ですが、ここにも重要な盲点があります。
フルローンで物件を購入すると、購入初期は「借入残高 > 物件の市場価値」というオーバーローン状態になりがちです。万が一、転勤や家庭環境の変化で数年以内に売却を迫られた際、自己資金を持ち出さなければ抵当権を抹消して売却することができません。
さらに、物件価格以外に発生する諸費用(登記費用、仲介手数料、ローン保証料・手数料、火災保険料など)は物件価格の5〜8%(6000万円の物件なら約300万〜480万円)にのぼります。これらまで含めてフルローンに組み込むと、返済比率は一気に危険水域へ達します。生活防衛資金として手取り月収の6ヶ月〜1年分(約300万〜400万円)は確実に現金のまま手元に残しておくのが鉄則です。
【プロの結論】世帯年収900万で後悔しない人・危険な人の判断基準
世帯年収900万円という十分な稼ぎ力がありながら、住宅ローンによって生活の豊かさを損なう家庭と、安定した暮らしを維持できる家庭には明確な分岐点が存在します。
住宅ローンを無理なく返済できる人の条件
- 夫または妻の単独年収に近い形で審査を通し、片方の収入減にも耐えられるバッファがある。
- 借入金額を5000万円前後に抑え、手取り返済負担率を25%未満にコントロールしている。
- 手元に300万円以上の生活防衛資金を残した状態で頭金・諸費用を支払えている。
- 子どもの進路(公立・私立)をあらかじめ想定し、教育費の積立を同時並行で進められている。
住宅ローン破綻に近づきやすい人の条件
- 夫婦フルタイム勤務が今後20年以上続くことを前提に、限界まで借入額を伸ばしている。
- 「今の家賃と同じ返済額だから大丈夫」と考え、修繕積立金・管理費・固定資産税の年間負担(年40万〜60万円)を計算に入れていない。
- ボーナス払いを年間数十万円単位で設定しており、業績悪化時に返済計画が崩れる構造になっている。
住まいは人生を豊かにするための器であり、住宅ローンの返済に追われて家族の旅行や教育、日々のゆとりを削る事態は本末転倒です。見栄や物件のスペックだけに囚われず、将来のライフステージ変化を見据えた堅実な資金枠を設定することが何よりの防衛策となります。
【世帯 年収 900 万 住宅 ローン】に関するよくある質問(FAQ)
Q1:世帯年収900万円で組める住宅ローンの借入限度額はいくらですか?
A1:金融機関の審査基準(審査金利3〜4%、返済負担率35%以内)上は、概ね7000万〜7500万円程度まで借入可能です。ただし、これは「貸してくれる上限」であり、家計を圧迫せずに無理なく返済できる「適正額」とは大きく異なります。
Q2:世帯年収900万円で6000万円の住宅ローンを組むと、月々の返済額はいくらになりますか?
A2:35年返済・元利均等の場合、変動金利0.6%であれば月々約15.8万円、固定金利1.9%であれば月々約19.6万円です。ここにマンションの場合は管理費・修繕積立金(月3〜5万円程度)、戸建て・マンション共通で固定資産税(年15万〜20万円程度)が加わります。
Q3:頭金はいくら用意するのが理想的ですか?
A3:物件価格の10%〜20%程度の頭金に加え、諸費用(物件価格の5〜8%)を現金で用意するのが理想です。ただし、手持ち資金をすべて頭金に投入してしまうと、予期せぬ支出に対応できなくなるため、必ず生活防衛資金(300万〜400万円程度)を手元に残すようにしてください。
まとめ:今後の動向と失敗しないための判断基準
世帯年収900万円は、日本の平均所得と比較しても上位に位置する安定した収入層です。しかし、物件価格の高騰と金利引き上げの動きが重なる現在、金融機関の「融資枠いっぱい」まで借り入れる選択は大きなリスクを伴います。
失敗しないための鉄則は、借入額を適正水準である4500万〜5200万円前後に抑えるか、6000万円クラスを検討する場合でも固定資産税や将来の教育費、金利変動リスクを厳密に織り込んだキャッシュフロー表を作成することです。数字の表面的な借入可能額に惑わされず、手取り収入に基づいた冷静な資金計画で理想の住まい選びを実現してください。 (出典: 世帯 年収 900 万 住宅 ローン(Yahoo!ニュース))