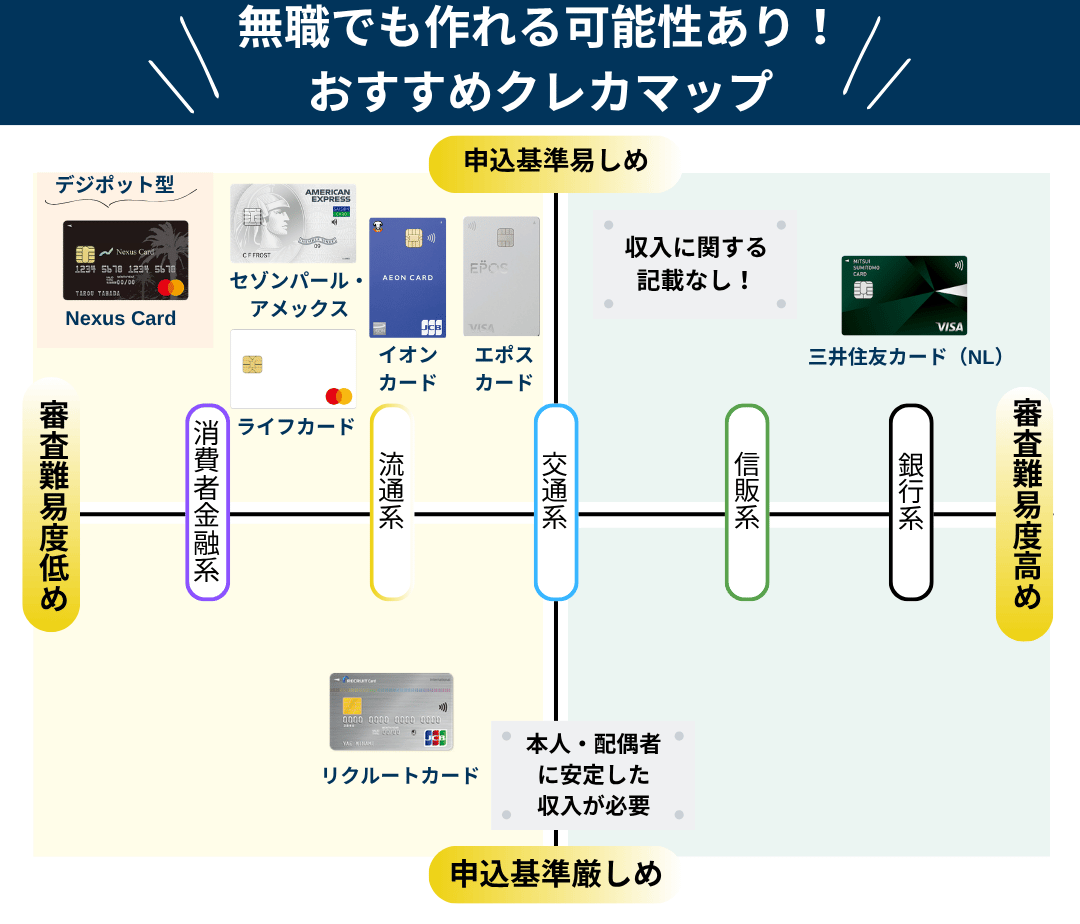
「現在は無職で収入がないけれど、キャッシュレス決済やサブスクの支払いのためにクレジットカードを作りたい」「審査落ちが怖くて申し込みを躊躇している」――そうした悩みを抱える人は少なくありません。結論から言えば、無職であっても条件や申し込み方法を正しく整えれば、クレジットカードを発行することは十分に可能です。
クレジットカード会社各社は2026年の最新審査において、単に「現在の勤務先」だけでなく、預貯金額や世帯年収、過去の信用情報(クレジットヒストリー)を多角的にスコアリングするシステムを強化しています。門前払いを恐れて諦める前に知っておくべき、審査通過の現実的な抜け道と具体的な手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:無職でも「預貯金額」「世帯年収(配偶者・親と同居)」「不動産等の不労所得」があれば審査に通る可能性は十分にある。
- 要点2:キャッシング枠を0円に設定し、流通系カードやデポジット型カードを選ぶことが2026年現在の最も確実な攻略法。
- 要点3:虚偽申告は信用情報機関の照会で即座に露見し、重大な金融事故扱いとなるため絶対に避けるべき。
【2026年最新】無職でもクレジットカード審査に通る抜け道と決定的な理由
カード会社の審査基準の根幹にあるのは、割賦販売法に基づく「支払可能見込額の算定」です。法律上、カード会社は利用者が年間に支払える見込み額を調査する義務を負っていますが、ここで重要なのは「本人単独の給与収入だけが支払い原資ではない」という点です。
カード会社が審査で見ている要素は主に以下の4つに分類されます。
- 世帯年収の有無:同居する配偶者や親に安定した収入がある場合、世帯全体の返済能力が評価されます。専業主婦が無職であってもクレジットカードの審査にスムーズに通るのは、この配偶者年収が法的に認められているためです。
- 預貯金残高の申告:近年、一部のカード会社では申込時に任意の預貯金額を入力できるフォームを設けています。クレジットカードの審査において無職であっても預貯金が数百万円規模で存在すれば、当面の支払い能力があると判断されるケースが増えています。
- 不動産収入・年金・利息配当:会社に雇用されていなくても、家賃収入や公的年金、投資の配当金などの定期収入があれば、法律上「有職者・安定収入あり」と同等に扱われます。
- 過去のクレジットヒストリー(信用情報):過去に延滞や債務整理がなく、期日通りの支払いを継続してきた履歴があれば、信用力は高く評価されます。
一方、一人暮らしで配偶者もおらず、資産や年金収入が全くない「完全な無収入・無資産」の状態では、通常のクレジットカードを新規発行するのは極めて困難です。その場合は後述するデポジット型カードや家族カードが現実的な選択肢となります。
【実態検証】ニートや求職者の生の声と審査通過のリアルな条件
大手コミュニティサイトやSNS上で報告されている数百件の審査通過ログを検証すると、無職や求職中、いわゆるニート状態からでもカード発行に成功している事例には明確な共通パターンが存在します。
特にWeb上で「無職でも通った」と話題に上りやすい代表格が、楽天カードを無職の状態で審査通過させたケースです。同社の自動スコアリングシステムは、楽天グループ内のサービス利用履歴(楽天市場での購買実績や楽天銀行の口座残高)を独自に加味する傾向があり、本人の属性が厳しくても通過する事例が散見されます。
現場の実態データから判明した、ニートや無職者がクレジットカードを作る方法における鉄則は以下の3点です。
第一に、無職でクレジットカードを申し込む際はキャッシング枠を「なし(0円)」にすることです。キャッシング枠は貸金業法の「総量規制(年収の3分の1を超える貸付禁止)」が厳格に適用されるため、年収0円の状態で枠を希望した時点で機械審査により即座に自動否決されます。
第二に、アルバイトを数日でも行っている、あるいはクラウドソーシングや単発バイトで月数万円の雑収入があるなら、「無職」ではなく「パート・アルバイト」または「個人事業主・フリーランス」として正確に記載することです。少額であっても自力での継続収入が存在する事実は、審査において圧倒的なアドバンテージとなります。
第三に、短期間に複数のカードへ一斉に申し込む「多重申し込み」を避けることです。月に3件以上の申し込み履歴が個人信用情報機関に残ると、資金繰りに困窮していると見なされ、通過率が急落します。
一般に知られていない盲点とネットの誤解|「審査が甘い」の真実と虚偽申告のリスク
インターネット上には「無職でも100%作れる」「誰でも通る審査の甘いクレジットカード」といった誇大広告のような情報が出回っていますが、金融業界の構造上、審査が絶対に甘いクレジットカードなどは存在しません。
流通系カード(イオンカードやエポスカードなど)が「審査に通りやすい」と言われるのは、審査基準が緩いからではなく、ターゲット層が主婦層や若年層であり、世帯年収や購買行動を重視するスコアリング設計になっているからです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 審査落ちの主因 | キャッシング枠設定・他社延滞歴 | 直近5年以内の異動情報は致命的 | 年収ゼロより過去の延滞履歴の方が否決理由になりやすい |
| 虚偽申告の発覚率 | ほぼ100%(CIC/JICC照会) | 勤務先への在籍確認・社会保険照会 | 無職での虚偽申告は確実にバレるため絶対厳禁 |
| 預貯金残高の目安 | 100万〜300万円以上を推奨 | 任意申告項目(対応会社のみ) | 単身無職の場合、生活防衛資金の提示が唯一の武器になる |
| デポジット保証金 | 5万〜10万円〜(限度額と同額) | 解約時に全額返還される保証金型 | クレヒス修行・審査不安層にとって最も現実的な突破口 |
審査に通りたい一心で、過去の勤務先をあたかも現在勤めているように偽ったり、年収を水増しして申請する人がいますが、これは極めて危険です。カード会社は個人信用情報機関(CICやJICC)に登録された過去の勤務先履歴やカード利用履歴と照合するため、虚偽申告は高確率で発覚します。
一度でも虚偽が露見すると「社内ブラック」として半永久的に記録が残り、同一グループ会社の金融サービスは一生利用できなくなるリスクを背負うことになります。
【選択肢一覧】無職・無収入状態から選べるカードと代替決済手段
現在の生活環境や資産状況に応じて、無理のない最適な選択肢を選ぶことが重要です。一般的な通常カード以外にも、以下の3つのルートが存在します。
1. デポジット型クレジットカード(確実性を重視する場合)
まとまった預貯金がある無職の方に最も推奨されるのが、無職でも発行しやすいデポジット型クレジットカード(Nexus Cardやライフカード(デポジット型)など)です。事前に保証金(例えば10万円)をカード会社に預け入れることで、その金額がそのまま利用限度額になります。カード会社にとっては貸し倒れリスクがゼロになるため、職業や年収に関わらず審査基準が極めて柔軟です。通常のクレジットカードと同様に信用情報機関に利用実績(クレヒス)が記録されるため、将来のステップアップにも最適です。
2. 家族カード(同居家族に安定収入がある場合)
親や配偶者がすでに本会員としてクレジットカードを保有している場合、無職の方には家族カードが最もおすすめです。家族カードの審査対象は本会員(親や配偶者)の信用力のみであり、追加会員となる無職本人の就業状況や年収は一切審査されません。年会費無料で即日発行できるケースも多く、最も手軽にカード機能を手に入れられます。
3. デビットカード(即時決済で代替する場合)
ネットショッピングや月額サービスの決済が主な目的であれば、デビットカードが無職にとって最も安全な代替案となります。銀行口座の残高から即座に引き落とされる仕組みのため、高校生以上であれば原則として無審査で誰でも発行できます。近年はVisaやMastercard、JCBブランドが付帯したデビットカードが主流であり、日常の支払いでクレジットカードとほぼ同等の使い勝手を実現できます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
キャッシュレス決済は生活を便利にする強力なツールですが、返済原資が不透明な状態での後払い決済には常に過剰債務のリスクが伴います。社会心理学の観点からも、手元に現金が減らないクレジットカード決済は支出への心理的痛みを麻痺させやすいことが実証されています。
- 通常カード・デポジット型カードを申し込んでよい人:
- 十分な生活防衛資金(生活費1年分以上の預貯金)を確保している人
- 求職活動中であり、数カ月以内に再就職や収入確保の目処が立っている人
- 同居家族の合意を得ており、計画的な利用枠管理ができる人
- 申し込みを慎重に見送るべき人(デビットカードを推奨する人):
- 預貯金が枯渇しており、日々の生活費を借金や後払いで補填しようとしている人
- 過去にリボ払いやキャッシングの返済でトラブルを経験した人
- 家族に内緒でカードを作ろうとし、家計の管理が破綻する恐れがある人
経済的な自立を保つためには、自分の支払い能力を冷静に見極め、分不相応な信用枠に頼らない境界線を引く姿勢が欠かせません。
【無職 クレジット カード】に関するよくある質問(FAQ)
Q1:無職であることを正直に書いて申し込むと、必ず審査落ちしますか?
A1:必ず落ちるわけではありません。配偶者や同居親に収入がある場合(世帯年収の申告)や、まとまった預貯金がある場合は、無職の申告でも流通系カード(楽天カードやイオンカード等)で通過するケースは多々あります。ただし、一人暮らしで完全な無収入・預貯金なしの場合は通常カードの通過は困難なため、デポジット型カードやデビットカードを検討してください。
Q2:審査に落ちてしまった場合、すぐに別のカードに申し込んでも大丈夫ですか?
A2:すぐの申し込みは避けるべきです。カードの申し込み履歴および審査落ちの記録は個人信用情報機関(CIC等)に6カ月間保管されます。この期間に連続して申し込むと「申し込みブラック」状態となり、審査通過がさらに難しくなります。前回の申し込みから最低でも6カ月以上空けて再挑戦するのが鉄則です。
Q3:退職して無職になった場合、今持っているクレジットカードは解約されますか?
A3:退職したからといって即座に強制解約されることは通常ありません。ただし、カード会社の会員規約上、勤務先変更の届け出は義務付けられています。毎月の引き落としを遅延なく継続していれば、更新時も含めて利用を継続できるケースがほとんどですが、キャッシング枠の設定は見直される場合があります。
まとめ:2026年のキャッシュレス社会を賢く生き抜くための選択
無職だからといって、クレジットカードの所持や利便性を完全に諦める必要はありません。2026年の最新審査トレンドを踏まえ、「キャッシング枠を0円にする」「預貯金や世帯年収を正確に申告する」「デポジット型や家族カードを視野に入れる」といった正しいアプローチを取れば、道は必ず開けます。
最も大切なのは、虚偽の申告に手を染めることなく、自身の現在の生活基盤に見合った安全な手段を選択することです。リスクを最小限に抑えながら、快適なキャッシュレスライフをスタートさせてください。 (出典: 無職 クレジット カード(Yahoo!ニュース))