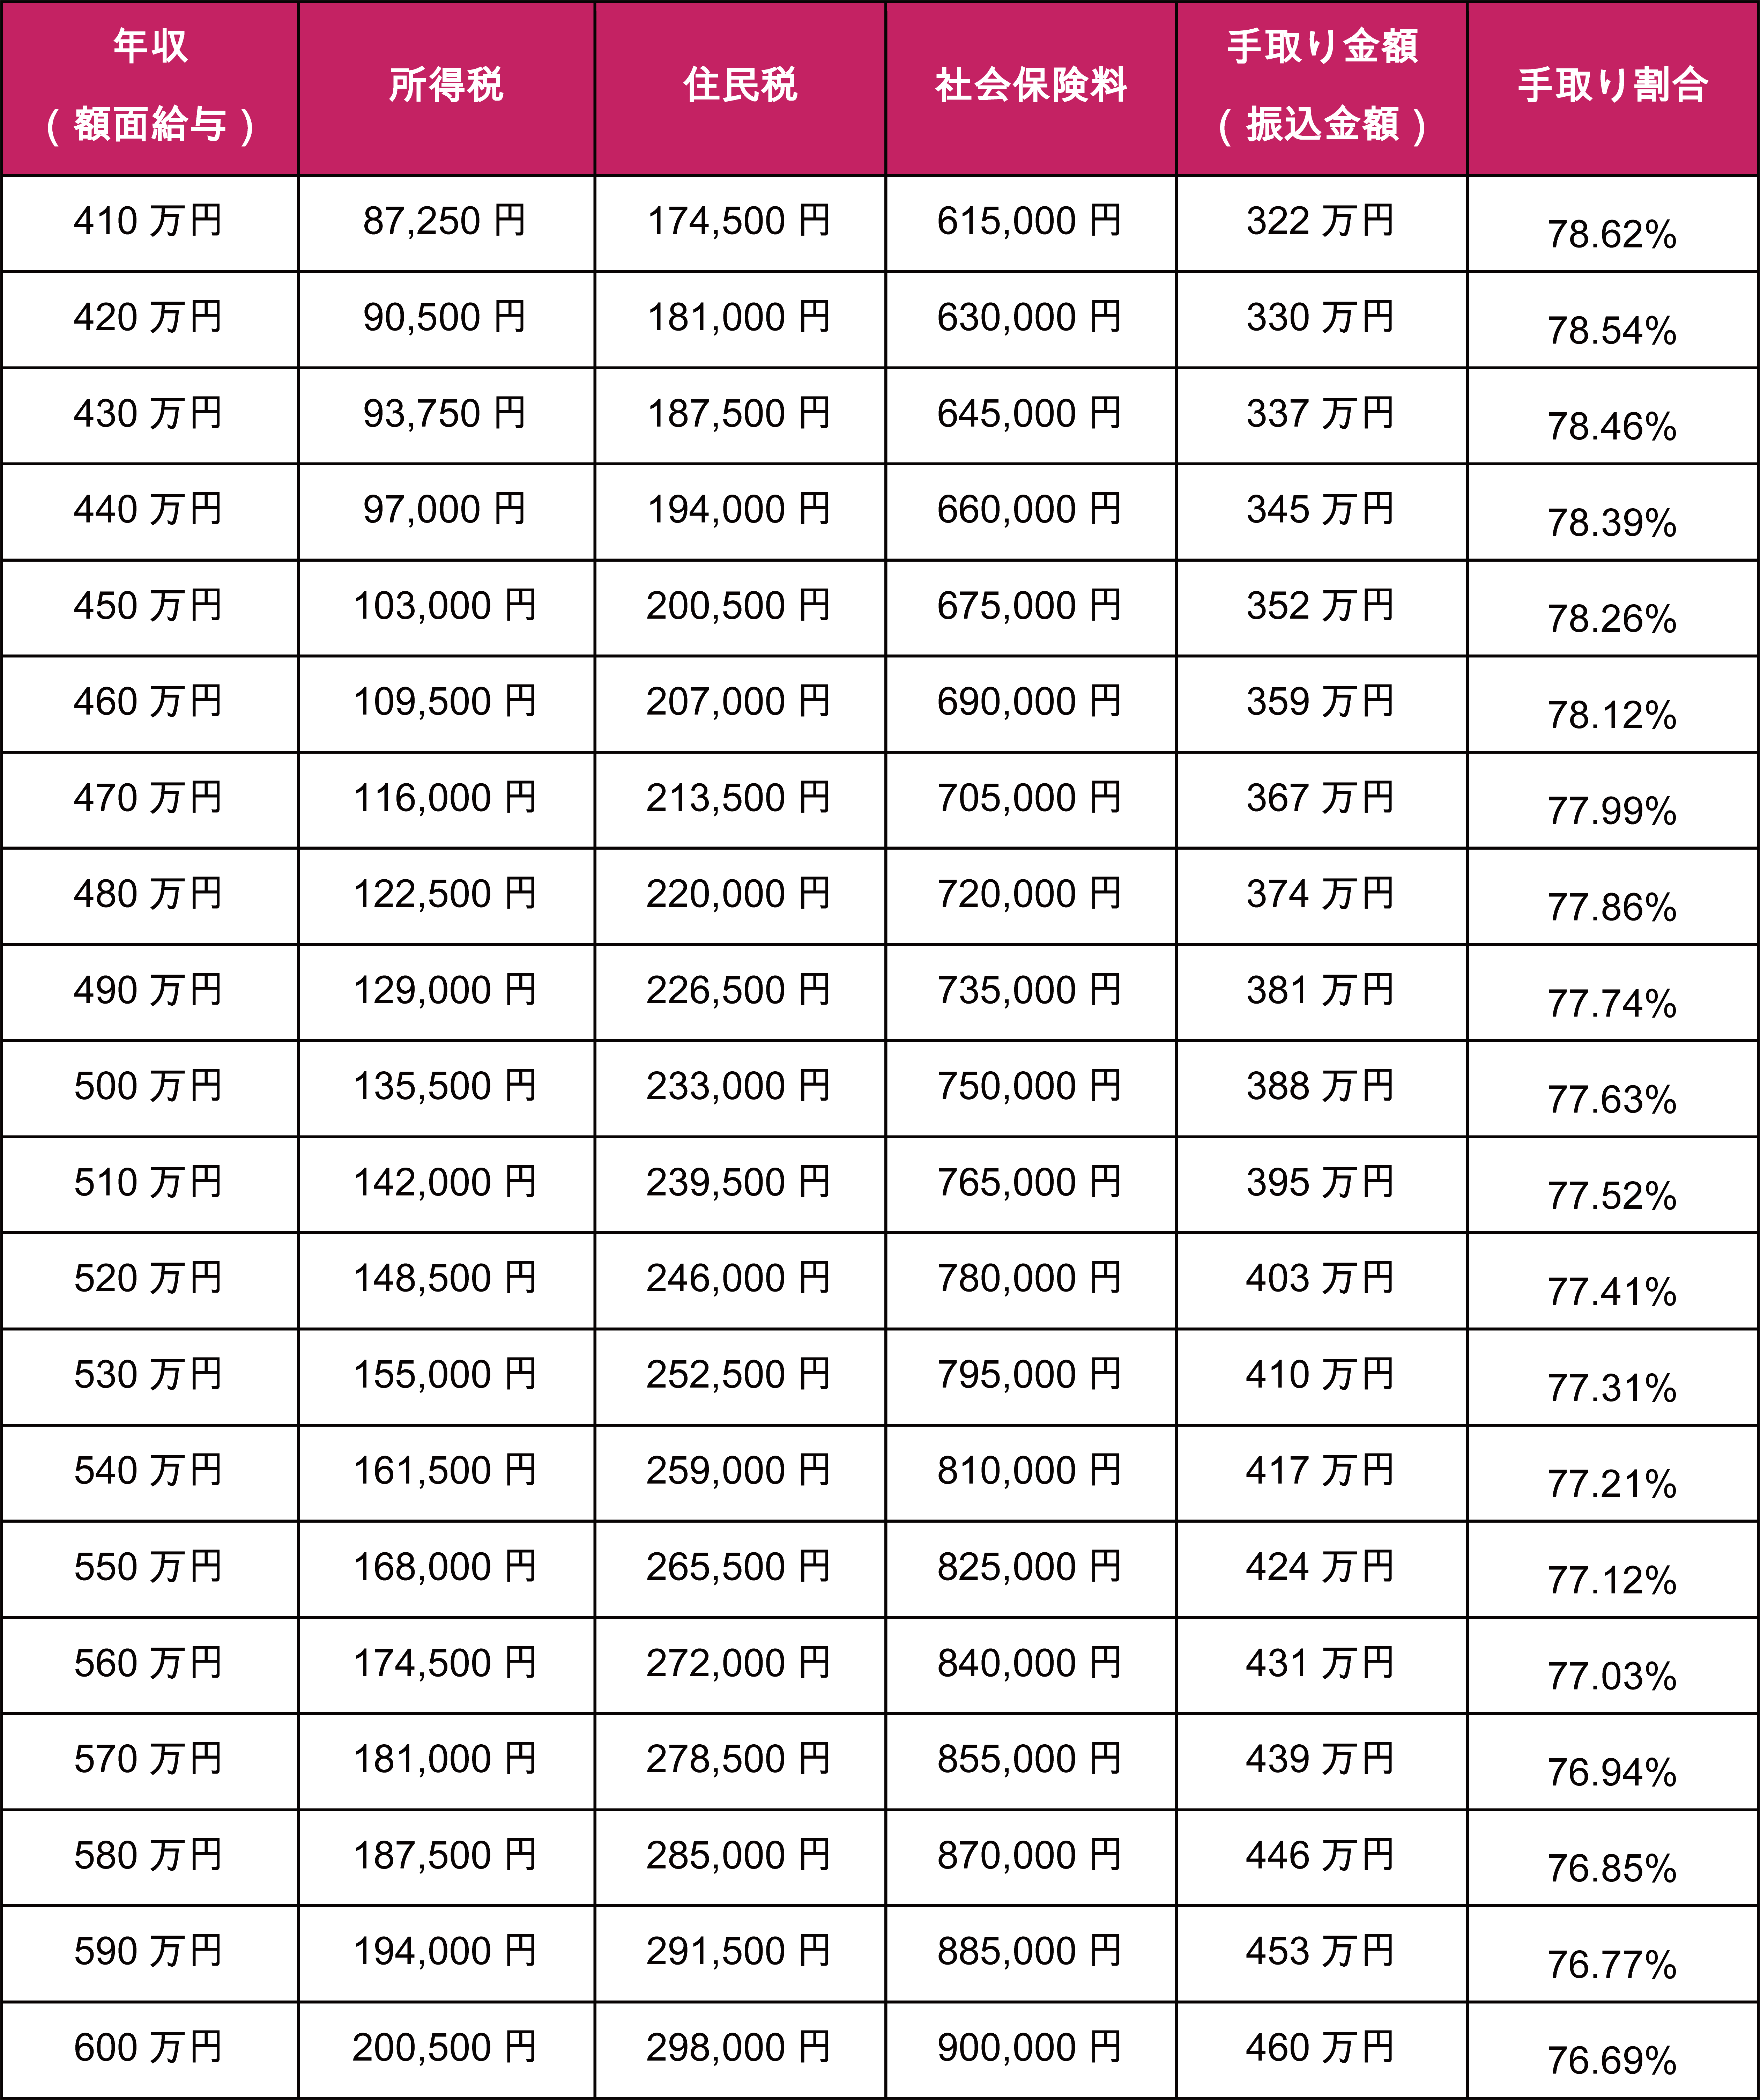
国税庁の「民間給与実態統計調査」などを見ても、年収600万円は日本の給与所得者全体の上位20%前後に位置する高水準な収入層です。ビジネスパーソンとして一定の成功を収め、大台に乗った実感が湧く一方で、給与明細を開いて「思ったよりも税金や保険料で引かれており、手取りが少ない」と違和感を抱く人は少なくありません。
額面年収が増えるほど、日本の税制が採用する累進課税や社会保険料の負担が重くのしかかります。2026年の最新制度環境において、年収600万円の所得税は具体的にいくら差し引かれ、最終的な手取り額はいくら残るのか。独身・既婚・子育て世帯ごとの詳細な税金シミュレーションとともに、手取りを最大化するための実践的な節税戦略を徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収600万円(独身)の所得税額は年間約20万〜21万円、住民税は約30万〜31万円、社会保険料は約90万円で、手取り額は約455万〜465万円(月額約38万円前後)となる。
- 要点2:手取りを圧迫する最大の要因は所得税単体ではなく給与の約15%を占める社会保険料であり、配偶者控除や扶養控除の有無で世帯手取りに年間10万〜20万円以上の差が生じる。
- 要点3:ふるさと納税(上限約7.7万円)に加え、iDeCoによる全額所得控除や住宅ローン控除をフル活用することで、年間十数万円単位の可処分所得改善が可能になる。
【2026年最新試算】年収600万円の所得税・住民税・手取り額のリアルな内訳
年収600万円の給与所得者が納める所得税を正確に把握するには、額面金額から各種控除を差し引いて「課税所得」を算出するプロセスを理解する必要があります。額面600万円に直接税率が掛けられるわけではありません。
まず、年収に応じた経費概算として差し引かれる給与所得控除は、現行の計算式(収入金額×20%+44万円)に基づき164万円となります。これにより、給与所得は「600万円 − 164万円 = 436万円」です。
ここからさらに差し引かれるのが、健康保険・厚生年金・雇用保険・介護保険などの社会保険料控除(年収の約15%で約90万円)と、すべての納税者に適用される基礎控除(48万円、住民税は43万円)です。各種控除を差し引いた課税所得は以下のようになります。
課税所得:436万円 − 90万円(社会保険料) − 48万円(基礎控除) = 298万円
日本の所得税率は累進課税となっており、課税所得195万円超〜330万円以下の区分における税率は10%(控除額9万7,500円)が適用されます。さらに東日本大震災の復興財源である復興特別所得税(基準所得税額の2.1%)が加算されます。
所得税額の計算: (298万円 × 10% − 9万7,500円)× 1.021 = 約20万4,700円
これに加えて地方税である住民税(一律約10%+均等割等で約30万8,000円)が課されるため、税金と社会保険料を合わせた年間控除総額は約141万円に達します。結果として、独身者の年間手取り額は約459万円(ボーナスなしの場合は月額手取り約38.2万円)となります。
【独身vs既婚】年収600万円の税金シミュレーションと手取り格差の真実
年収600万円であっても、扶養家族の構成によって適用される控除が異なるため、最終的な所得税額と手取り額には明確な差が生まれます。独身、既婚(配偶者控除適用)、子育て世帯(高校生1人扶養)の3つのケースで比較シミュレーションを行いました。
| 世帯状況 | 適用される主な控除 | 所得税・住民税の合計 | 年間推定手取り額 |
|---|---|---|---|
| 独身(扶養なし) | 基礎控除のみ | 約51.3万円 (所得税20.5万/住民税30.8万) | 約459万円 (月額 約38.2万円) |
| 既婚(配偶者控除あり・専業主婦/夫) | 基礎控除+配偶者控除(38万円) | 約44.0万円 (所得税16.6万/住民税27.4万) | 約466万円 (月額 約38.8万円) |
| 既婚+高校生1人(16〜18歳扶養) | 基礎控除+配偶者控除+扶養控除 | 約36.7万円 (所得税12.7万/住民税24.0万) | 約473万円 (月額 約39.4万円) |
世帯構成による最大の手取り差は年間約14万円に上ります。専業配偶者がいる場合は配偶者控除(38万円)が適用され、課税所得が圧縮されるため、所得税率10%+住民税率10%の計20%分(約7.6万円相当)の税負担が軽減されます。
【実態検証】「思ったより贅沢できない」手取り460万円台のリアルと現場の声
大手転職エージェントや金融メディアのアンケート調査、SNS上のコミュニティにおいて、年収600万円層から頻繁に聞かれるのが「生活が楽になった実感が乏しい」「余裕を持った貯蓄が難しい」というリアルな告白です。
手取り460万円(ボーナス年2回計100万円の手取りを含む場合、月の基本給手取りは約30万円)という家計事情を現場目線で分解すると、首都圏や大都市圏での家賃相場(12万〜15万円)、水道光熱費、食費の高騰が可処分所得を圧迫している実態が浮き彫りになります。
「年収500万円から600万円に昇給した際、月給は額面で約8万円増えたものの、税金と社会保険料の引き上げで実際の手取り増は5万数千円にとどまった。外食の頻度を少し増やしただけで手元に残るお金は以前と変わらない」(都内勤務・30代ITエンジニアの手記より)
このように、年収600万円前後は「給与所得控除の上限(850万円超で一律195万円)へ向けた控除率の逓減」が始まり、給与上昇に対する手取りの伸び率が鈍化し始める心理的転換点でもあります。
一般に知られていない盲点とネットの誤解|税率アップの嘘と「手取り逆転」の真実
ネット上の掲示板やSNSでは、「年収が上がって税率区分が上がると手取りが減って損をする」「年収600万円になると所得税が一気に跳ね上がる」といった言説が散見されますが、これは累進課税の仕組みに対する根本的な誤解です。
日本の所得税は「超過累進課税」を採用しています。例えば課税所得が195万円を超えて10%の税率区分に入ったとしても、195万円以下の部分には5%の税率が適用され、195万円を超えた超過分に対してのみ10%の税率が課されます。そのため、昇給によって額面年収が増えた結果として手取り総額が前年より減少する(逆転する)現象は、税制上あり得ません。
ただし注意が必要なのは、税金ではなく行政サービスの所得制限や各種給付金の対象外判定です。年収区分によって高校無償化の支給額減額や自治体独自の子育て支援対象から外れるケースがあり、これが「手取り感の停滞」を招く心理的要因となっています。
【知らなきゃ大損】2026年にやるべき必須の節税対策|ふるさと納税・iDeCo・住宅ローン控除
年収600万円層は、適切な控除制度を活用することで合法的に年間十数万円単位の手取りを上乗せできる最も恩恵を受けやすいボリュームゾーンです。実践すべき3大節税策を整理しました。
1. ふるさと納税(上限額目安:約7.7万〜8.2万円)
年収600万円(独身または共働き)の場合、自己負担2,000円を除いた全額が翌年の住民税および当年の所得税から控除されるふるさと納税の上限額目安は約7万7,000円〜8万2,000円です。返礼品として生活必需品や米、日用品を受け取ることで、実質的な生活コストを確実に削減できます。
2. iDeCo(個人型確定拠出年金)による所得控除
企業型DCのない会社員が月額2.3万円(年間27.6万円)を満額拠出した場合、拠出額の全額が「小規模企業共済等掛金控除」として課税所得から差し引かれます。年収600万円(所得税率10%+住民税率10%=計20%)の場合、年間約5万5,200円の税金が直接軽減されます。運用益非課税メリットと合わせ、中長期の資産形成において絶大な効果を持ちます。
3. 住宅ローン控除
住宅購入者の場合、年末ローン残高の0.7%が最大13年間にわたって所得税(引ききれない分は住民税の一部)から直接マイナスされる税額控除が適用されます。年収600万円であれば所得税・住民税の納税額が十分に大きいため、控除枠を無駄なく消化できるメリットがあります。
【2026年最新】税制改正の影響と中間層が生き残るための防衛策
2026年度における税制改正の議論や社会保障制度の見直しは、年収600万円の中間・上位所得層の家計に直接影響を与えています。
特に注視すべきは、少子化対策財源としての「子ども・子育て支援金制度」の導入に伴う実質的な公的負担の増加と、児童手当の高校生年代までの延長に伴う16〜18歳扶養控除の縮小・見直し論議です。額面給与が維持されていても、毎月の手取りがじわじわと削られる「ステルス負担増」が進んでいます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年収600万円に到達したビジネスパーソンが資産を守るための明確な行動指針を提示します。
▼ 節税制度を直ちにフル活用すべき人:
独身や共働きで扶養控除が少なく、税負担が重い層。手元資金に3〜6ヶ月分の生活防衛資金が確保できている場合は、iDeCoの満額拠出やふるさと納税の限度額消化を即座に設定すべきです。課税所得を直接圧縮する効果が最も高くなります。
▼ 制度利用に慎重なシミュレーションが必要な人:
数年以内に住宅購入の頭金支出や子どもの大学進学を控えている世帯。iDeCoは原則60歳まで資金を引き出せないロック期間があるため、教育資金や頭金用の現預金はNISAなどの流動性の高い制度で運用し、固定化リスクを避けるバランス感覚が求められます。
【年収 600 万 所得税】に関するよくある質問(FAQ)
Q1:年収600万円でボーナスが年2回(計120万円)ある場合、所得税の引かれ方は毎月どうなりますか?
A1:毎月の給与明細から引かれる所得税(源泉徴収税額)は、「給与所得の源泉徴収税額表」に基づき月収額面と扶養親族等の数から算出されます。月給40万円(独身)の場合、毎月の源泉所得税は約1万1,000円〜1万3,000円程度、ボーナス時(60万円)は約3万5,000円〜4万円程度が差し引かれ、年末調整で年間の正確な所得税額(約20.5万円)との差額が精算されます。
Q2:配偶者がパートで働いている場合、年収いくらまでなら税金の優遇を受けられますか?
A2:配偶者の年収が103万円以下であれば配偶者控除(38万円)を満額適用できます。また、2020年以降の制度では配偶者の年収が103万円を超えても201.6万円未満であれば段階的に控除が受けられる「配偶者特別控除」が存在します。夫(本業)が年収600万円であれば、配偶者の年収が150万円以下までは38万円の満額控除が適用可能です。
Q3:年収600万円の会社員が副業で年間30万円の所得を得た場合、所得税はどう変わりますか?
A3:副業による所得(収入から経費を引いた額)が年間20万円を超える場合、確定申告が義務付けられます。本業の課税所得(約298万円)に副業所得30万円が合算され、総課税所得は約328万円となります。超過分に対して税率10%(+復興税+住民税10%=計約20.21%)が課されるため、追加で納める税金は約6万円程度になります。
まとめ:手取りを守る賢い選択と2026年以降の資産形成
年収600万円における所得税は年間約20万円、住民税や社会保険料を含めると約140万円前後が額面から控除され、最終的な手取り額は約460万円前後となります。昇給による収入アップの恩恵を確実に享受するためには、制度任せにせず自発的な制度活用を行う姿勢が不可欠です。
ふるさと納税による生活コストの圧縮、iDeCoによる所得控除の活用、そして住宅ローン控除の適切な併用により、年間10万〜20万円以上の可処分所得を生み出すことは十分に可能です。制度の仕組みを正しく把握し、無駄のない資産防衛を実行していきましょう。 (出典: 年収 600 万 所得税(Yahoo!ニュース))