一家の大黒柱に万が一の事態が起きた際、遺された家族へ毎月決まった給付金を届ける「収入保障保険」。その中でも、業界屈指の割安な保険料と手厚い特約の柔軟性で常に比較ランキングの上位を維持しているのが、FWD生命の「FWD収入保障」です。子育て世代の生活防衛や住宅ローン契約時の保障見直しにおいて、真っ先に候補へ挙がる商品として広く知られています。
しかし、ネット上では「非喫煙者割引の条件が厳しい」「いざというときの審査や請求に不安がある」といった声も散見されます。本稿では、最新の契約データやファイナンシャルプランナーによる現場検証、加入者の生の声をもとに、FWD収入保障が選ばれる真の理由と契約前に把握しておくべき注意点を客観的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「非喫煙者優良体」に該当すれば業界最安水準の保険料を実現でき、喫煙歴がない健康な子育て世帯に圧倒的優位性がある。
- 要点2:掛け捨て型のため解約返戻金や配当金はなく、健康体割引の審査基準を満たせない場合は他社の方が安くなるケースも存在する。
- 要点3:住宅ローンの「団信代わり」としての活用価値が高く、不要な保障を削ぎ落とした合理的な家計防衛策として極めて有効である。
業界トップクラスの安さは本当か?「FWD収入保障」が選ばれる決定的な理由
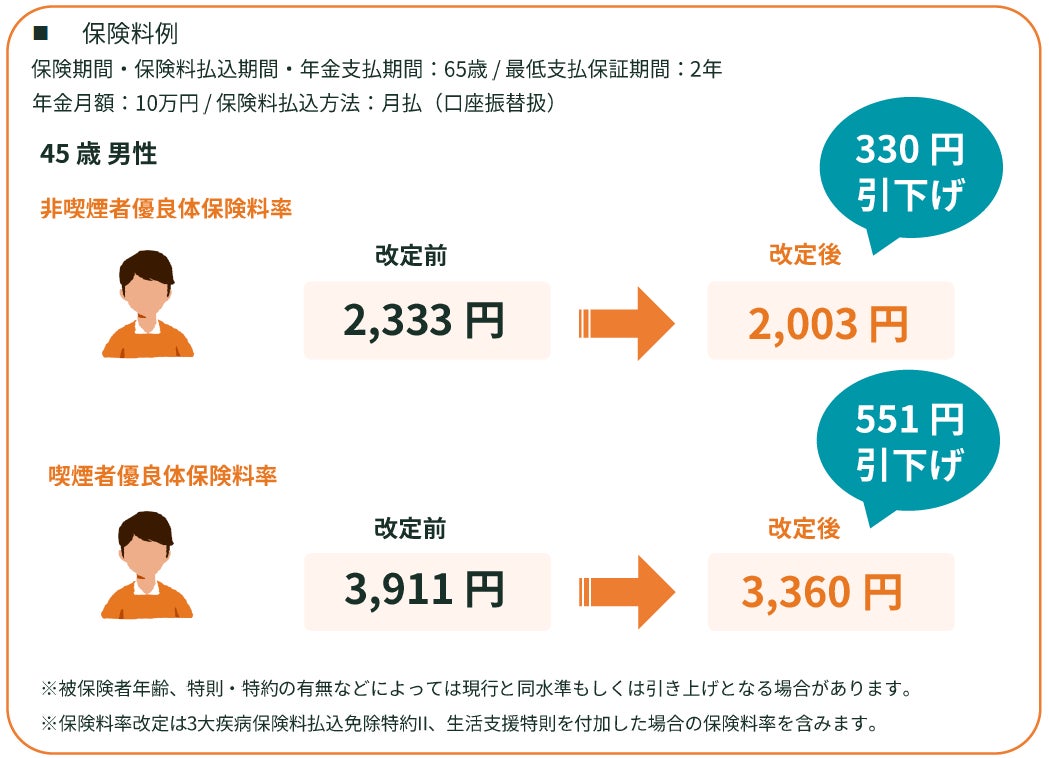
数ある生命保険の中で、FWD生命の主力商品である「FWD収入保障」がこれほど強い支持を集める最大の要因は、徹底したリスク細分型保険料率にあります。過去1年以内に喫煙しておらず、血圧値などの数値が所定の範囲内にある場合、保険料が劇的に割り引かれる「非喫煙者優良体(健康体)割引」が適用されます。
従来の定期保険のように数千万円の一時金を一括で受け取る仕組みとは異なり、子どもの成長に合わせて必要保障額が年々減少していく「三角の保障」を採用している点もポイントです。無駄な保険料を払わずに済む構造と独自の健康割引が掛け合わさることで、他社を圧倒するコストパフォーマンスを生み出しています。
また、基本の死亡・高度障害保障だけでなく、三大疾病(がん・急性心筋梗塞・脳卒中)によって所定の就労不能状態になった場合に毎月の給付金を受け取れる特約や、保険料払込免除特約の範囲が広い点も、実利を重視する現役世代から高評価を得ている理由です。
【2026年最新シミュレーション】他社比較と非喫煙者・健康体割引のリアル
具体的な保険料の差はどれほど生じるのか。同社を含む主要生保の収入保障保険について、同一条件(30歳男性・保険期間60歳満了・年金月額10万円・確定保証期間2年)で比較したデータを整理しました。
| 保険会社・プラン | 非喫煙優良体の月額保険料 | 標準体(喫煙・通常)の月額 | 編集部の見解・評価 |
|---|---|---|---|
| FWD生命「FWD収入保障」 | 約2,150円 | 約3,780円 | 非喫煙優良体の安さは業界屈指。三大疾病特約の範囲も広い。 |
| A社(大手ネット系生保) | 約2,280円 | 約3,650円 | 非喫煙割引あり。保障内容はシンプルでわかりやすい。 |
| B社(中堅損保系生保) | 約2,400円 | 約3,450円 | 標準体の保険料が比較的安く、喫煙者にはこちらが有利な場合も。 |
シミュレーション結果から明らかなように、非喫煙者優遇割引の適用を受けた場合の割安感は群を抜いています。一方で、標準体区分(喫煙者や血圧が基準外の方)となった場合、他社製品のほうが保険料を抑えられるケースもあるため、事前の条件確認が欠かせません。
契約前に見落としがちなデメリットと審査基準の落とし穴
優れたコストパフォーマンスを誇る本商品ですが、契約にあたって認識しておくべき注意点も存在します。加入後に後悔しないための主な盲点は以下の3点です。
第1に、健康体割引を適用するための告知書審査基準と検査です。過去1年以内の非喫煙状態を証明するため、唾液によるニコチン検査(コチニン検査)が実施されます。「普段は吸わないが飲み会で電子タバコを一口吸った」「加熱式タバコを少し嗜む程度」という場合でも陽性反応が出れば非喫煙者扱いは受けられません。血圧値の基準(最高140mmHg未満・最低90mmHg未満など)も厳格に判定されます。
第2に、貯蓄性が一切ない完全掛け捨て型である点です。FWD生命の収入保障保険には満期保険金や配当金、まとまった解約返戻金はありません。途中で解約してもお金は戻ってこないため、「教育資金の積立を兼ねたい」というニーズには不向きです。
第3に、年金受取時の税金計算の複雑さです。遺族が毎月年金形式で給付金を受け取る場合、初年度は全額が相続税の対象となりますが、2年目以降に受け取る給付金には「雑所得」として所得税・住民税が課税される仕組みになっています。手取り額の計算には一定の知識が必要です。
【実態検証】2026年最新口コミと利用者が語る「団信代わり」の損得勘定
ネット上のコミュニティや保険相談窓口で話題となっているのが、住宅ローンの団体信用生命保険(団信)の代わりにFWD収入保障を活用する手法です。
フラット35などの住宅ローンでは団信への加入を任意で外すことができ、そのぶん借入金利が引き下げられるプランが存在します。健康状態が良好で非喫煙割引をフル活用できる方の場合、「金利上乗せの団信に入るよりも、FWD収入保障で同等の残高保障を個別に組んだ方が総支払額が数十万円安くなる」という現象が実際に起きています。
最新の利用者アンケートや口コミでも、「住宅購入を機にFPに相談したところ、団信単体で組むよりも保険料を大幅に節約できた」「もし家を売却・住み替えした場合でも保障を継続できるのが安心」といったポジティブな評価が目立ちます。一方、「ローンの繰り上げ返済に合わせて保障額をこまめに見直す手間が発生する」という冷静な意見もあり、自己管理ができるかどうかが成否の分かれ目となります。
給付金請求の流れと配当金・解約返戻金に関する誤解を解く
万が一の際の給付金請求手続きは、デジタル化によってスムーズに進められる環境が整っています。受取人からの連絡後、必要書類(診断書や住民票、戸籍謄本など)をスマートフォン経由または郵送で提出し、不備がなければ数営業日以内に最初の年金が指定口座に振り込まれます。
ここでよくある誤解が、「途中で保険金を受け取らなかったら一部返金されるのではないか」という期待です。前述の通り、本商品は徹底して保険料の安さを追求した純粋な保障商品であり、配当金や解約返戻金を削ることで低価格を実現しています。資産形成はNISAやiDeCoなどの投資信託に任せ、死亡保障は掛け捨ての収入保障でミニマムに抑えるという「保障と運用の完全分離」こそが、本商品の最も合理的な使い方です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
日本の生命保険文化では長年、「何となく安心だから」「全部入りで戻り金があるから」と高額な積立型終身保険に加入し続ける過剰保障バイアスが見られました。しかし、物価高と社会保険料負担が増す現在において、家計の固定費を聖域なく削る知恵が求められています。
【本商品をおすすめできる人】
- 非喫煙者であり、血圧等の健康診断結果に問題がない方
- 末子が独立するまでの10〜20年間に限定して、手厚い生活費保障を確保したい子育て世帯
- 住宅ローンの団信費用を抑えたい、あるいは共働きで配偶者の収入減に備えたい方
【加入を慎重に検討すべき人】
- 喫煙習慣がある、または血圧値が高く標準体区分になってしまう方(他社の標準体優遇プランと比較推奨)
- 保険を使って老後資金や学費の強制貯蓄を行いたい方
- 独身で、自身に万が一のことがあっても金銭的に困る扶養家族がいない方
【fwd 収入 保障】に関するよくある質問(FAQ)
Q1:過去に喫煙していましたが、禁煙して1年経てば非喫煙割引を受けられますか?
A1:はい、可能です。過去1年間にわたりタバコ(電子タバコ・加熱式タバコを含む)を一切吸っておらず、所定のコチニン検査で陰性が確認されれば、非喫煙者優遇割引の対象となります。
Q2:給付金は毎月受け取る方法しか選べませんか?
A2:毎月の年金形式だけでなく、将来の給付金を一括で全額受け取ることや、一部を一括で受け取り残りを毎月受け取るといった柔軟な受取方法が選択可能です。ただし、一括受取を選択した場合は年金受取の総額より受取総額が少なくなる点にご注意ください。
Q3:健康診断の結果で血圧が引っかかった場合、加入自体ができなくなりますか?
A3:加入できなくなるわけではありません。優良体割引の適用外となり「標準体」としての引き受けになるか、数値の程度によっては条件付き(特別条件)での加入となる場合があります。他社の審査基準とも照らし合わせて判断するのが賢明です。
Q4:配偶者が就労不能になった場合の特約はつけるべきですか?
A4:世帯の収入構造によります。共働き世帯で住宅ローンや教育費を折半している場合、三大疾病や障害による収入減をカバーできる就労不能特約の付加は非常に有効な防衛策となります。
まとめ:今後の動向と失敗しないための判断基準
FWD生命の「FWD収入保障」は、健康管理に自信のある非喫煙者にとって、家計防衛の最前線を担う極めて競争力の高い保険商品です。余分な積立コストを排し、必要最低限の掛け金で最大限の保障を得るという設計思想は、合理性を重んじる現代のライフプランニングに合致しています。
ただし、喫煙の有無や健康状態の判定、住宅ローンとの組み合わせ方によって最適な選択肢は変化します。ネット上の評判を鵜呑みにするのではなく、ご自身の健康診断結果を手元に置き、具体的な見積もり比較を行った上で納得のいくプラン選びを進めてください。 (出典: fwd 収入 保障(Yahoo!ニュース))