ローン契約や金銭トラブルの現場で頻繁に目にする「債務者」という言葉。直感的には「お金を借りている人」と理解されがちですが、法的な定義や背負う責任の重さを正確に把握している人は多くありません。契約形態によっては、自分が直接お金を使っていなくても債務者と同等の重い支払い義務を負うケースも存在します。
特に金利変動や物価高が家計を直撃する現在、住宅ローンや各種クレジットの返済負担は多くの家庭で無視できない課題となっています。本稿では、債務者の正確な意味から債権者との違い、連帯債務や保証人との関係性、そして万が一返済が滞った際の差し押さえリスクや債務整理の選択肢まで、法的な急所を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:債務者とは「特定の相手(債権者)に対して特定の行為(給付・返済)を行う法的な義務を負う人」を指す。
- 要点2:連帯債務者や連帯保証人は主債務者とほぼ同等の返済義務を背負い、督促や差し押さえの対象となり得る。
- 要点3:滞納を放置すると遅延損害金の加算から財産差し押さえに直結するため、早期の債務整理や専門家相談が不可欠。
【基礎知識】債務者とは何か?債権者との違いと法的責任・支払義務の全容
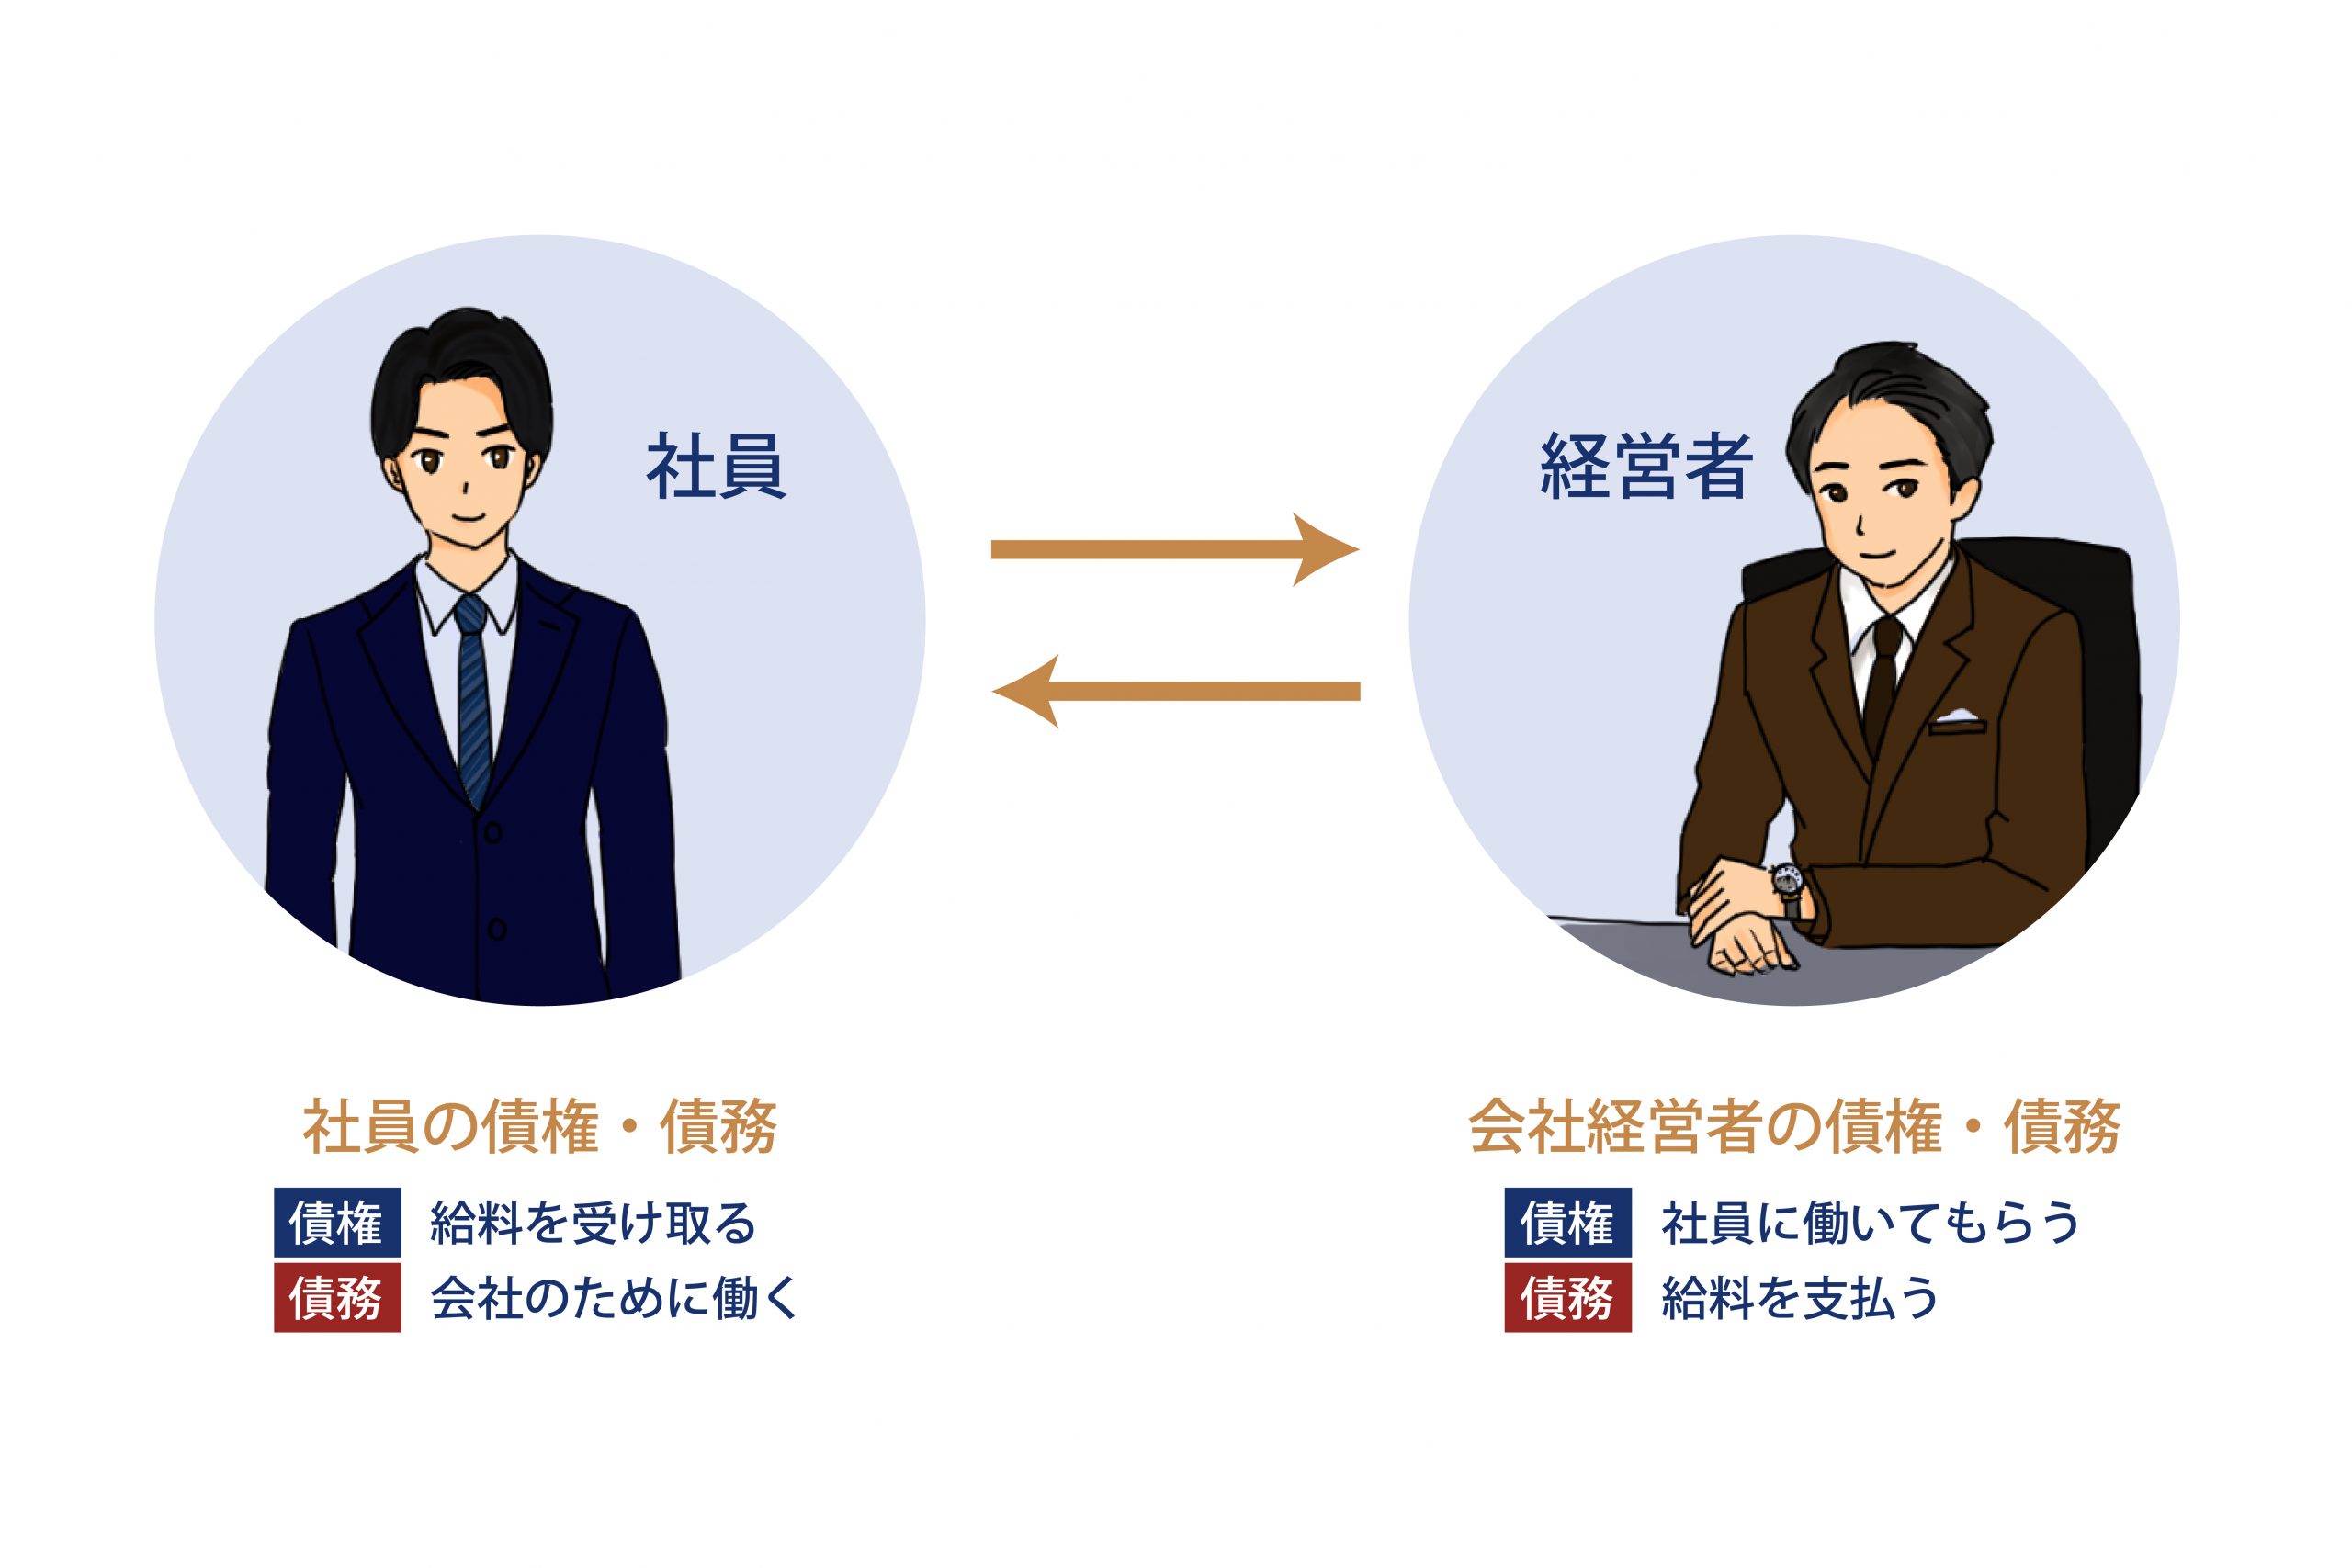
法律上の定義において、債務者とは「債権者に対して一定の給付を行う義務を負う当事者」を指します。日常的な借金関係でいえば、お金を借りて返す義務がある側が債務者であり、お金を貸して返還を請求できる側が債権者です。この二者は契約の表裏一体の関係にあります。
民法上、債務者が負う法的責任と支払義務は厳格に定められています。単に「お金を返す」という行為だけでなく、契約で合意した期日までに指定された利息を含めて完済しなければなりません。もし約束の期日を守れなければ民法上の債務不履行責任が生じ、損害賠償請求や契約解除の対象となります。
なお、債務はお金に限られません。たとえば売買契約において、商品を納品する義務を負う売り手は「商品引渡し債務の債務者」となり、代金を支払う義務を負う買い手は「代金支払い債務の債務者」となります。日常のあらゆる契約において、双方が何らかの債務者であると理解しておくことが大切です。
「主債務者・連帯債務者・連帯保証人」の違い|住宅ローンで知るべき決定的な格差
契約を結ぶ際、最もトラブルになりやすいのが「どのような立場で債務を負っているか」という点です。特に夫婦や親子で組む住宅ローン債務者の契約形態では、立場による責任の違いが人生設計を大きく左右します。
契約の主たる契約者を主債務者と呼びますが、共同で家を購入する際によく利用されるのが連帯債務者です。連帯債務者は、主債務者とまったく同一の返済義務を100%負います。「夫が7割、妻が3割」といった内部的な負担割合に関係なく、金融機関は妻に対しても全額の即時返済を請求できます。
一方、よく混同されるのが連帯保証人との違いです。連帯保証人も主債務者と同等の支払い義務を負う点では類似していますが、住宅ローン控除の適用や団体信用生命保険(団信)への加入可否、契約の主体であるかどうかに明確な差があります。連帯債務者は自らも「借主本人」として契約に名を連ねるため、より重い当事者責任を背負っている事実を見落としてはなりません。
放置は命取り!債務不履行のリスクと遅延損害金・財産差し押さえの経緯
返済期日に支払いが間に合わない状態を放置し続けると、事態は急速に悪化します。これが債務不履行のリスクです。返済期日の翌日から通常の利息とは別に遅延損害金が発生し、年率14.6%〜20.0%前後の高利率で借入残高が雪だるま式に膨らんでいきます。
滞納が一定期間(通常2〜3ヶ月)続くと、債務者は「期限の利益」を喪失します。期限の利益とは「期日までは分割で支払えばよい」という法的な権利のことであり、これを失うと残債務全額の「一括返済」を求められます。当然、分割でも払えなかった金額を一括で清算することは極めて困難です。
その後は法的措置へと移行し、裁判所を介した財産差し押さえの経緯を辿ります。債権者は裁判所の確定判決や支払督促を取得後、給与(手取り額の原則4分の1まで)や銀行預金口座、所有不動産を差し押さえます。給与の差し押さえは勤務先へ直接通知されるため、職場における信用失墜や生活基盤の崩壊を招く決定打となります。
督促を無視するとどうなる?債権回収会社の対応と法的手続きの実態
金融機関や信販会社からの督促を放置していると、ある日突然、見慣れない「〇〇債権回収株式会社」といった名称の企業から督促状が届くことがあります。これは、元の債権者が法務大臣の許可を受けた正規の債権回収会社の対応(サービサー)に債権を譲渡したか、回収業務を委託した合図です。
債権回収会社は債権回収のプロフェッショナルであり、法律に則った厳格な回収フローを迅速に実行します。電話や郵便による督促を淡々と進め、債務者側が応じない場合は速やかに訴訟や支払督促などの裁判手続きを申し立てます。
「知らない会社だから架空請求だろう」と高をくくって放置することは極めて危険です。裁判所から届いた特別送達の封書を無視し、2週間以内に異議申し立てを行わなければ、債権者側の主張が全面的に認められ、即座に強制執行(差し押さえ)の手続きが可能になってしまいます。
返済困難時の出口戦略|自己破産の影響と各種債務整理の手続き
自力での返済が完全に不可能になった場合、法的に借金問題を解決する手段として債務整理の手続きが用意されています。債務整理には主に「任意整理」「個人再生」「自己破産」の3つの選択肢が存在します。
利息のカットや返済期間の再設定を債権者と直接交渉する「任意整理」、マイホームを残しつつ借金を大幅に圧縮する「個人再生」に対し、最終手段となるのが裁判所に申し立ててすべての返済義務を免除してもらう「自己破産」です。
ただし、自己破産の影響は決して軽微ではありません。一定以上の価値がある財産は処分・換価されて債権者へ分配されるほか、信用情報機関に事故情報が登録され(いわゆるブラックリスト状態)、5〜7年間は新たなローン契約やクレジットカードの発行が不可能になります。また、破産手続き中は警備員や保険外交員など一部の職業や資格に制限がかかります。自身の負債状況や資産状況に応じて、最適な手続きを冷静に選ぶ必要があります。
【債務者とは】に関するよくある質問(FAQ)
Q1:自分が債務者になっている借金を、家族が代わりに支払う法的義務はありますか?
A1:原則として家族であっても返済義務はありません。借金の返済義務は契約者本人にのみ帰属します。ただし、家族が「連帯保証人」や「連帯債務者」になっている場合、または日常家事債務(生活費等の範囲)とみなされる借入れの場合は、家族にも支払い義務が生じます。また、本人が死亡した場合は相続人が借金も引き継ぐため、回避するには相続放棄の手続きが必要です。
Q2:連帯債務と連帯保証の違いを最もシンプルに説明すると何ですか?
A2:連帯債務者は「自分も契約の当事者(借主本人)」として借金全額の責任を負います。一方、連帯保証人は「他人の借金を肩代わりする保証人」という立場です。どちらも債権者から請求された際に断れない点では同じですが、連帯債務者は自ら住宅ローン減税を受けられたり持ち分を登記できたりする点が大きく異なります。
Q3:債務整理をすると、連帯債務者や保証人にはどのような影響がありますか?
A3:主債務者が自己破産や個人再生などの債務整理を行うと、免除・減額された分の請求がすべて連帯債務者や連帯保証人へ向かいます。債権者は保証人に対して残額の一括返済を求めるのが通例です。そのため、債務整理を検討する際は、事前に保証人へ事情を説明し、同時に整理手続きを行うなどの対策が不可欠です。
まとめ:正しい法的理解が生活と資産を守る防壁になる
債務者という立場は、単に「お金を支払う側」という事実にとどまらず、厳格な法的責任と返済義務を伴うものです。契約の形態が単独の主債務者なのか、それとも連帯債務なのかによって、将来負うリスクの範囲は大きく様変わりします。
万が一、返済に行き詰まった際に最も避けるべきは「現実逃避による督促の放置」です。放置すれば遅延損害金で負債が膨らみ、給与や預金の差し押さえという最悪の結末を早めるだけに終わります。返済に不安を感じた段階で早期に金融機関へ相談するか、弁護士や司法書士といった専門家の助言を仰ぎ、適切な債務整理を選択することが、生活の再建と資産防衛への最も確実な道筋です。 (出典: 債務 者 と は(Yahoo!ニュース))