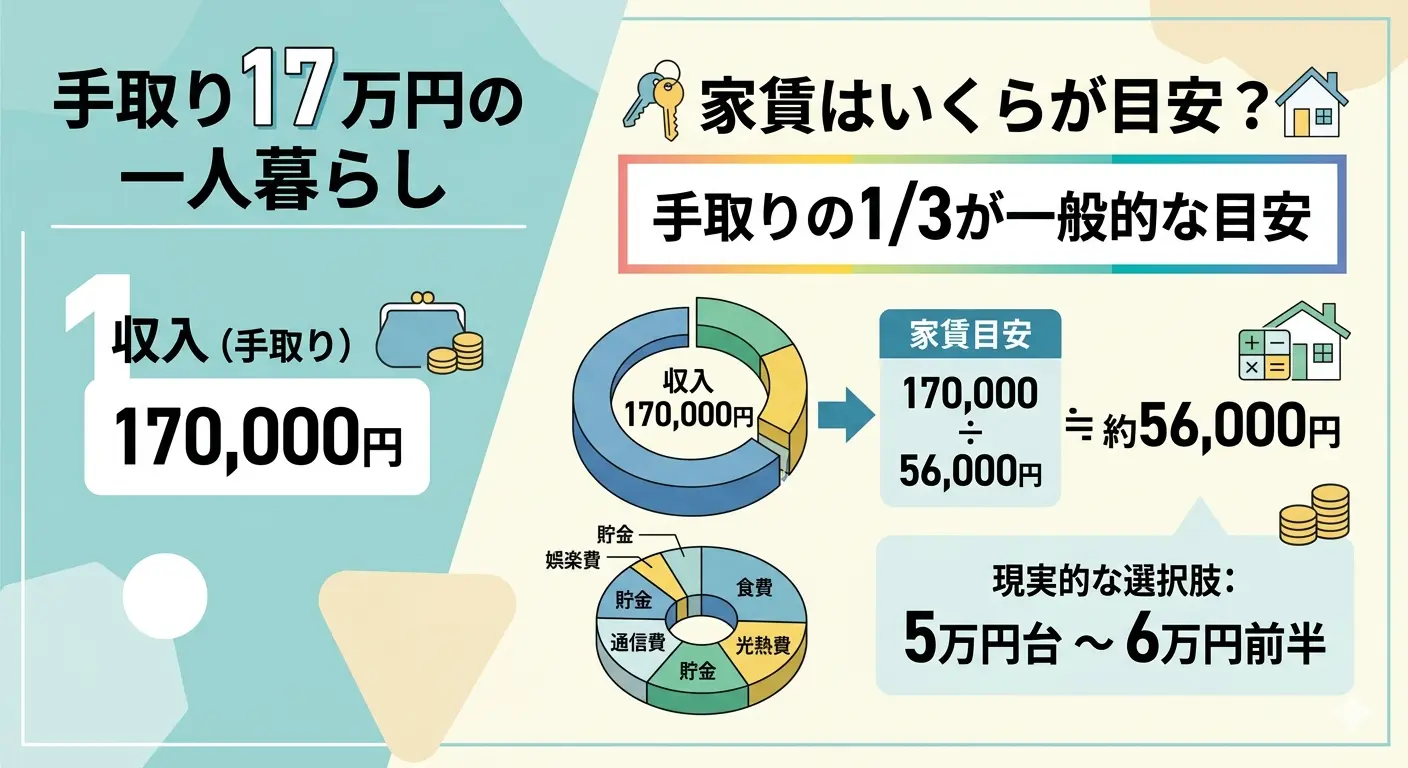
物価高や社会保険料の上昇が家計を直撃するなか、「手取り17万円で一人暮らしは本当に成り立つの昔ながらの賃貸セオリーである「家賃は手取りの3分の1」という計算に従えば、約5.6万円が上限の目安と算出されます。しかし、光熱費や食費の基礎支出が底上げされた現在、現場のリアルな数字を検証すると、教科書通りの予算組みでは予期せぬ家計破綻に直結しかねません。
新卒社員や第二新卒層、転職直後の単身者に多い「額面21万・手取り17万」という現実的なボリュームゾーンにおいて、家賃選びのわずか1万円のズレは日々の生活水準と将来への蓄えを決定づけます。本稿では、賃貸市場と家計実態の最新データを突き合わせながら、手取り17万円における家賃のリアルな限界ラインを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:手取り17万円の安全な家賃目安は「管理費込みで5万〜5.5万円」であり、6万円を超えると突発的な出費で赤字転落するリスクが急増する。
- 要点2:食費や光熱費の高止まりにより、家賃6万円では毎月の貯金額が1万円未満に落ち込みやすく、「生活は回っても将来設計が止まる」事態に陥る。
- 要点3:審査通過ラインとなる年収基準は満たせても、敷金・礼金など初期費用で50万円前後が吹き飛ぶため、入居直後のキャッシュフロー確保が最重要課題となる。
【2026年最新】手取り17万の家賃目安と「家賃6万円がきつい」構造的要因
手取り17万円という収入水準において、不動産業界で長らく提示されてきた「手取りの3分の1=約5.6万円」という基準は、もはや安全圏とはいえなくなっています。特に首都圏や地方中核都市の賃貸相場が高水準で推移するなか、手頃な物件を探すと必然的に「家賃6万円前後」が検索条件の第一候補に浮上します。しかし、多くの単身者が入居後に「生活がきつい」と頭を抱える背景には、単純な家賃額だけでは測れない固定費の二重苦が存在します。
額面給与約21万円から健康保険、厚生年金、雇用保険、所得税、住民税が天引きされ、口座に振り込まれる金額が約17万円です。ここから家賃6万円(管理費込み)を差し引いた残額はわずか11万円。そこへ電気・ガス料金の高止まりや、基礎食品の値上げが重くのしかかります。かつてのように「自炊を徹底して食費を月2万円に抑える」という節約モデルは、原材料価格の高騰によって難易度が極めて高くなっています。家賃6万円を選択した瞬間、生活の余白がほぼゼロになり、交際費や医療費といった臨時の出費が一度発生しただけで即座に預貯金を取り崩す生活構造へと追い込まれるのです。
【家計シミュレーション】家賃5万・6万・7万で激変する一人暮らし生活費内訳
手取り17万円の生活設計において、家賃の1万円差は日常生活の心理的プレッシャーを決定的に分けます。家賃5万円、6万円、そして限界値とされる7万円の3パターンで、単身者の標準的な生活費内訳を試算した客観データが以下の通りです。
| 生活費の内訳項目 | 家賃5万円(堅実型) | 家賃6万円(平均・注意型) | 家賃7万円(限界突破型) |
|---|---|---|---|
| 住居費(管理費・共益費込) | 50,000円 | 60,000円 | 70,000円 |
| 水道光熱費(電気・ガス・水道) | 12,000円 | 12,000円 | 12,000円 |
| 食費(自炊+適度な外食) | 35,000円 | 35,000円 | 30,000円(極度の切り詰め) |
| 通信費(スマホ+光回線) | 7,000円 | 7,000円 | 5,000円(格安SIMのみ) |
| 日用品・被服・雑費 | 10,000円 | 10,000円 | 8,000円 |
| 交際費・娯楽費 | 20,000円 | 15,000円 | 10,000円 |
| 理美容・医療・保険 | 10,000円 | 10,000円 | 7,000円 |
| 毎月の貯蓄可能額 | 26,000円(年間約31万円) | 21,000円(実際は突発出費で消失) | ▲2,000円(構造的赤字) |
| 編集部による総合判定 | ◎ 推奨:精神的余裕を維持 | △ 要警戒:節約の継続が必須 | ✕ 危険:冠婚葬祭1回で破綻 |
表から明らかなように、家賃5万円台を確保できれば毎月2万円超の貯金が現実的となり、年間30万円以上の蓄えを作れます。一方、家賃が6万円に達すると帳簿上の貯蓄余力は2万円前後残るものの、友人・同僚の結婚式や帰省、家電の故障といった突発費用を吸収できず、実質的な年間貯金額が数万円にとどまるケースが多発します。さらに家賃7万円を選択した場合、食費や交際費を極限まで削っても毎月の収支はマイナス領域に突入し、借入やリボ払いに頼らざるを得ない危険水準となります。
【実態検証】「生活はできるが貯金ゼロ」現場の証言と利用者のリアルな声
都内の賃貸仲介業者やファイナンシャルプランナーへのヒアリング、SNSやコミュニティサイトに投稿された一人暮らしの生々しい手記を検証すると、手取り17万円層が直面する共通の壁が浮かび上がってきます。
都内近郊のIT関連企業に勤務する20代前半の男性は、情報誌の取材に対して次のような実態を吐露しています。「築浅オートロック付きに憧れて管理費込み6万3,000円のアパートを契約しました。審査は通りましたが、入居後3ヶ月で貯金が底をつきました。夏場のエアコン代だけで電気代が1万3,000円を超え、会社の飲み会に2回参加した月は完全に赤字。同僚からの旅行の誘いも断り続け、何のために働いているのか分からなくなりました」。
また、家計調査やコミュニティ上の声を集約すると、「手取り17万で家賃6万円台」を選択した単身者の約68%が「冠婚葬祭の出費でカードローンや親の援助を余儀なくされた経験がある」と回答しています。賃貸物件の内見時には「日々の食費を2万円に抑えれば大丈夫」と楽観視しがちですが、残業後の外食やコンビニ利用、調味料・日用品の定期補充を考慮すると、現場の実態として食費は3.5万円を下回りにくいのが現実です。
一般に知られていない盲点|賃貸初期費用と更新料という「隠れ債務」
部屋探しの段階で見落とされがちな最大の落とし穴が、入居時に発生する初期費用の総額と、2年ごとに訪れる契約更新料の存在です。
家賃6万円の物件を借りる場合、敷金・礼金各1ヶ月、前家賃、仲介手数料、保証会社利用料、火災保険料、鍵交換費用などを合算した賃貸初期費用相場は、家賃の4.5〜5倍に達します。つまり、契約手続きだけで約27万〜30万円の現金が一瞬で消散します。さらに、単身向けの引っ越し代金(3万〜5万円)やカーテン・家電の購入費用(10万〜15万円)を加算すると、新生活をスタートさせるだけで最低45万〜50万円の資金準備が求められます。
手取り17万円の会社員が貯金50万円を貯めるには、家賃5万円の生活で節約を徹底しても最短で1年半以上を要します。貯金を使い果たしてカツカツの状態で家賃6万円台に入居すると、2年後に請求される「更新料(家賃1ヶ月分+更新事務手数料)」を捻出できず、更新時期を迎えるたびに深刻な資金ショートを引き起こす「更新料難民」化するリスクを抱えることになります。
手取り17万円の賃貸審査基準と審査落ちを防ぐボーダーライン
物件探しの実務において直面するのが、家賃債務保証会社および貸主による入居審査です。手取り17万円(額面月収約21万円)の場合、税込み年収は約250万〜260万円程度と見積もられます。
賃貸仲介業界の審査基準では、「家賃の年額が総年収の30%以内(望ましくは25%〜28%以内)」が安全圏と定義されています。年収250万円における月額家賃の適正上限を算出すると、250万円÷12ヶ月×0.28=約5.8万円となります。したがって、家賃6万円(年額72万円=年収比28.8%)は保証会社の機械審査を通過できるギリギリのラインです。信販系保証会社(エポスやオリコなど)を利用する場合、過去にクレジットカードの延滞履歴や携帯本体代金の割賦滞納があると、この年収比率の厳しさも相まって即座に審査落ちとなるケースが少なくありません。
一方、家賃5万円〜5.3万円程度であれば年収比25%前後に収まるため、保証会社の信用スコアリングにおいて優良案件と判定されやすく、審査通過率は飛躍的に向上します。無用な審査落ちによる時間的ロスや精神的ストレスを避ける上でも、年収倍率を考慮した物件選定が不可欠です。
【プロの結論】経済行動心理学から読み解く「住まい選びの境界線」
住環境の選択は、単なる固定費の決定にとどまらず、個人のメンタルヘルスや自立性に直結する経済行動です。経済行動心理学では、「固定費の圧迫が個人の自己効力感(自分の力で人生をコントロールできている感覚)を著しく損なう」という事実が実証されています。毎月の手取りに対して住居費比率が高すぎる状態が続くと、人は常に将来不安に怯え、挑戦や自己投資への意欲を削がれていきます。
手取り17万円という環境で自立した生活基盤を確立するためには、見栄や漠然とした理想を捨て、数字に基づいた明確な判断基準を持つことが求められます。
家賃6万円台を選んでも耐えうる人の条件
- 副業や資格手当などで、年内に月2万〜3万円の増収が見込める明確な根拠がある
- 勤務先から月1万円以上の住宅手当(家賃補助)が支給される
- 徒歩通勤または自転車通勤が可能で、交通費や日々の細かな移動コストを完全に相殺できる
- すでに生活防衛資金として最低60万円以上の純金融資産を保有している
家賃5万円以下(郊外・築古・シェア等)に抑えるべき人の条件
- 現在の貯蓄額が30万円未満で、予備の生活防衛資金が存在しない
- 奨学金の返済やマイカーのローンなど、すでに毎月1万円以上の債務返済がある
- 趣味、自己投資、資格取得、友人付き合いなど、プライベートの活動を制限したくない
- 残業代の変動が激しく、基本給ベースでは手取りが15万〜16万円に落ち込む月がある
住居は一度契約すると、最低2年間はその固定費に縛られ続けます。日々の生活で「スーパーのもやしで10円を削る」ストレスを抱え続けるよりも、最初の意思決定で「家賃を1万円下げる」勇気を持つことこそが、長期的な家計防衛と心の安定を生む決定打となります。
【手取り 17 万 家賃】に関するよくある質問(FAQ)
Q1:手取り17万円で都内23区内の一人暮らしは不可能ですか?
A1:不可能ではありませんが、築年数や広さへの妥協が必須となります。23区内であっても、足立区、葛飾区、江戸川区、練馬区などの各駅停車駅で「築30年以上」「木造アパート」「バストイレ同室(ユニットバス)」「専有面積15㎡前後」といった条件を受け入れれば、管理費込み4.8万〜5.3万円の物件を見つけることは十分可能です。水回りの清潔感を優先したい場合は、西東京エリアや埼玉・千葉の沿線駅まで範囲を広げるのが現実的です。
Q2:初期費用を少しでも安く抑える裏ワザはありますか?
A2:入居時期と仲介交渉を戦略的に選ぶことで削減可能です。具体的には、「敷金ゼロ・礼金ゼロ(ゼロゼロ物件)」を最優先で検索すること、不動産閑散期(5月〜8月や11月)を狙ってフリーレント(家賃1ヶ月分無料)の付帯を相談すること、そして仲介手数料が「半額〜一律3.3万円」などを明言している仲介業者を利用することが有効です。これらを組み合わせることで、初期費用を10万〜15万円程度圧縮できます。
Q3:手取り17万円の場合、毎月の食費はいくらに抑えるべきですか?
A3:無理なく健康を維持できる現実的な目標値は月3万円〜3.5万円(1日あたり約1,000円〜1,150円)です。週に2回のまとめ買いと米を炊く自炊習慣を取り入れ、平日のランチを自作弁当または簡易な持参品に切り替えることで達成できます。過度に月2万円などを目指すと栄養バランスが崩れて体調を崩し、結果的に医療費がかさんで本末転倒になるため注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
賃貸相場や光熱費などの生活インフラコストが高止まりを続ける現在、「手取り17万円で家賃6万円」という選択は、外見上の収支計算こそ成立していても、不測の事態に対する耐久力が極めて脆弱な綱渡り状態を意味します。
失敗しないための鉄則は、「管理費・共益費を含めた総額を5万円台前半(5.0万〜5.5万円)に抑え込むこと」です。毎月1万円〜1.5万円の固定費差額は、年間で12万〜18万円の蓄えの差となって手元に残ります。この余剰資金こそが、将来のキャリアアップに向けた自己投資や、突然のトラブルから自分自身の生活を守るセーフティネットとなります。部屋探しのポータルサイトを開く際は、まず上限設定を「5.5万円」に固定し、堅実でブレない新生活の基盤を築いてください。 (出典: 手取り 17 万 家賃(Yahoo!ニュース))