インボイス制度(適格請求書等保存方式)が社会に定着しつつある2026年現在、個人事業主やフリーランスの間で再び事業方針の再考が迫られています。制度開始当初に大きな話題となった「免税事業者は生き残れるのか」という問題は、激変緩和措置の段階的終了が近づく今、より現実的でシビアな経営判断の局面を迎えています。
「年収1000万円以下なら消費税を納めなくていい」という従来の常識が崩れ、取引先との関係性や手取り額に直結する重要な岐路に立つ事業者も少なくありません。本稿では、免税事業者の法的な定義から課税事業者との根本的な違い、2026年最新の税制動向を踏まえた具体的な防衛策まで、現場目線で分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:免税事業者は「基準期間の課税売上高が1000万円以下」で消費税の納税義務が免除される事業者を指す。
- 要点2:インボイス制度下では適格請求書を発行できないため、取引先が仕入税額控除を使えず取引縮小や値下げのリスクが生じる。
- 要点3:2026年秋に「2割特例」が期限を迎えるため、免税継続か課税転換(簡易課税・本則課税)かの冷静なシミュレーションが急務。
【基本解説】免税事業者とは?課税事業者との決定的な違いと判定基準
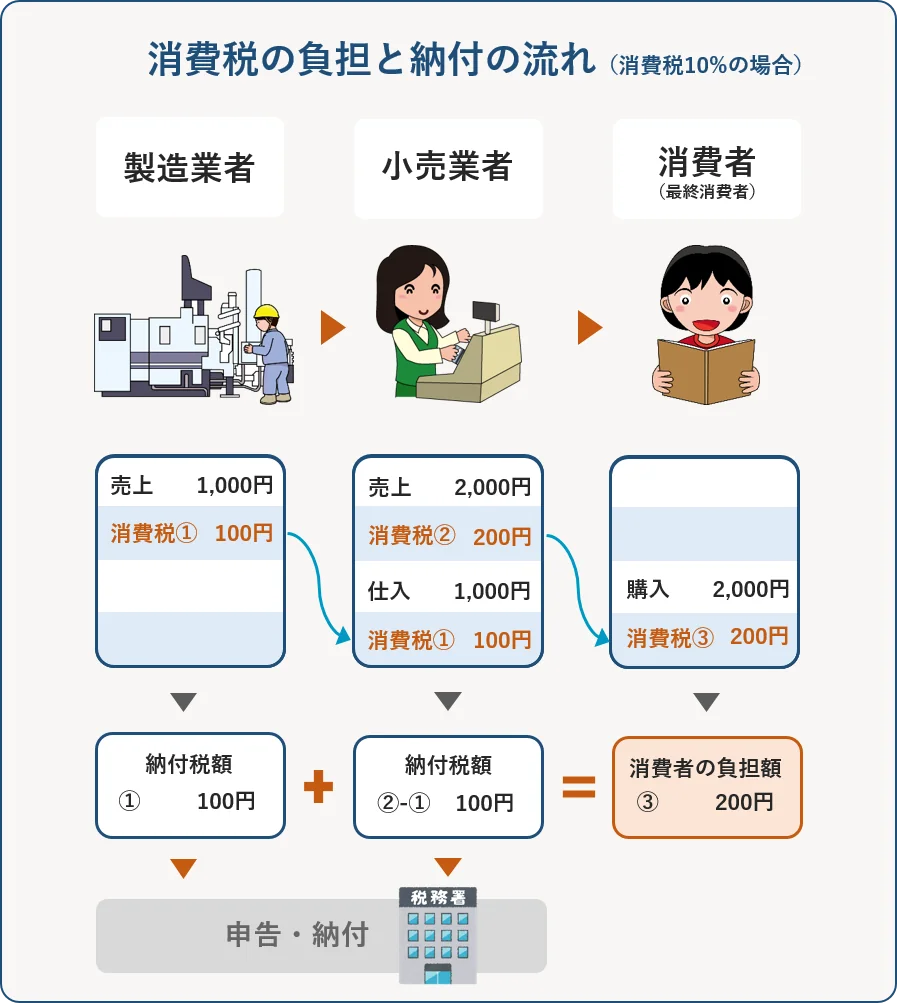
ビジネスの現場で頻繁に耳にする免税事業者とは、法律上、消費税の納税義務が免除されている事業者を指します。顧客から預かった消費税を国へ納付する義務を持つ「課税事業者」と対をなす区分です。
消費税の納税義務が発生するかどうかの基本判定基準は、原則として「2年前(前々年・前々事業年度)の課税売上高が1000万円を超えているかどうか」です。個人事業主であれば前々年の1月1日〜12月31日の売上、法人であれば前々事業年度の売上が判定基準となります。この基準期間の売上が1000万円以下であれば、自動的に免税事業者としての要件を満たします。
ただし、前年の上半期(個人なら1月1日〜6月30日)の「課税売上高」および「給与支払額」の双方が1000万円を超えた場合は、前々年の売上が1000万円以下であっても課税事業者に判定される「特定期間」のルールも存在します。開業直後の事業者を除き、過去の売上推移を正確に把握しておくことが基本です。
なぜ「売上激減の危機」と噂されたのか?インボイス制度が与えた現場への打撃
かつては「年収1000万円以下の個人事業主やフリーランス」にとって、受け取った消費税が手元に残るいわゆる益税の恩恵は合法的なキャッシュフローの一部でした。しかし、この構造を根本から変えたのがインボイス制度(適格請求書等保存方式)です。
買い手側の企業が仕入れや外注費にかかった消費税を自社の納税額から差し引く「仕入税額控除」を受けるためには、売り手から「適格請求書(インボイス)」を受け取る必要があります。そして、この適格請求書を発行できる「適格請求書発行事業者」になれるのは課税事業者のみに限定されています。
免税事業者のまま据え置いた場合、発注元の企業は仕入税額控除を利用できず、実質的な納税負担が増えることになります。その結果、「免税事業者との取引を控える」「消費税分の値下げを要求される」といった事態が相次ぎ、現場では売上激減の危機として大きな混乱を招きました。
免税事業者のままでいるメリット・デメリット|課税事業者への転換判断
市場の逆風を受けつつも、すべての事業者が一律に課税事業者へ転換すべきかといえば、そうではありません。顧客層やビジネスモデルによって受ける影響は大きく異なります。
免税事業者を維持するメリット・デメリット
最大のメリットは、消費税の申告・納税義務が発生しないため、資金繰りの悪化を防ぎ、煩雑な税務処理コストをゼロに抑えられる点です。一方のデメリットは、企業間取引(BtoB)において価格交渉で不利になりやすい点や、新規の取引先開拓で敬遠されるリスクが挙げられます。
課税事業者へ転換するメリット・デメリット
課税事業者に転換して適格請求書発行事業者となれば、発注元に税負担のデメリットを負わせないため、既存取引の維持や新規案件の獲得において信頼性を担保できます。反面、消費税の納税義務が発生して手取り収入が目減りするほか、帳簿管理や確定申告の手間が大幅に増加します。
一般消費者向け(BtoC)のビジネスを展開する美容師、飲食店、一般向け教室の講師などであれば、顧客が仕入税額控除を必要としないため、免税事業者のままでいても事業上の不利益は極めて軽微です。自身が相手にしている取引先の属性を見極めることが選択の第一歩となります。
【2026年最新動向】経過措置「2割特例」の終了期限と迫られる実務判断
2026年の税制動向を語る上で避けて通れないのが、制度導入時に用意された激変緩和措置のタイムリミットです。
免税事業者からインボイス発行事業者(課税事業者)へ転換した小規模事業者の税負担を軽減するため、売上税額の2割だけを納付すればよい「2割特例」が適用されてきました。しかし、この特例は2026年(令和8年)9月30日を含む申告期をもって適用期限を迎えます。
また、免税事業者からの仕入れであっても一定割合を控除できる「仕入税額控除の経過措置」についても、2026年10月以降は控除割合が80%から50%へと段階的に引き下げられます。発注側企業にとって免税事業者と取引する際の税負担がさらに重くなるため、2026年秋以降、取引条件の見直しや発注先選定の選別がより厳格化する懸念があります。
課税事業者を選ぶ場合の必須知識|簡易課税制度の選び方とインボイス登録番号の申請方法
2割特例が終了した後の受け皿として、多くの個人事業主が検討すべきなのが「簡易課税制度」の活用です。
本来の「本則課税」では、売上にかかる消費税から実際の仕入れ・経費にかかった消費税を細かく計算して差し引きますが、事務負担が非常に重くなります。これに対し、基準期間の課税売上高が5000万円以下であれば選択できる簡易課税制度では、業種ごとに定められた「みなし仕入率(第1種90%〜第6種40%)」を用いて納税額を機械的に算出できます。
例えば、ITエンジニアやライターなどのサービス業(第5種・みなし仕入率50%)で経費がほとんどかからないビジネスモデルの場合、本則課税よりも簡易課税を選んだ方が納税額を大幅に圧縮できるケースが目立ちます。課税売上高と経費率を綿密に比較し、適切な課税方式を選択することが不可欠です。
新たに課税事業者となってインボイス登録番号を取得する場合は、国税庁のe-Taxまたは郵送にて「適格請求書発行事業者の登録申請書」を管轄の税務署へ提出します。登録完了後、個人事業主には「T+13桁の数字」からなるインボイス登録番号が通知され、これを請求書や領収書に記載して運用を開始します。
一方的な取引打ち切りや値下げ要求を防ぐ!個人事業主・フリーランスの防衛策
免税事業者を継続する事業者が最も警戒すべきは、発注元からの不当な圧力です。公正取引委員会および中小企業庁は、インボイス制度を口実にした不当な取引制限に対して厳格な監視体制を敷いています。
独占禁止法や下請法、そしてフリーランス新法の観点から、以下のような行為は違法行為に該当する可能性が極めて高いとされています。
- 「免税事業者のままでいるなら、明日から取引を打ち切る」と一方的に通告する
- 仕入税額控除の経過措置(80%控除等)があるにもかかわらず、消費税相当額の100%分を一律に値下げさせる
- 課税事業者への転換を強要し、応じない場合の不利益な扱いをちらつかせる
もし発注元から一方的な単価引き下げや契約解除を提示された場合は、安易に同意書へサインせず、まずは経過措置の割合を踏まえた合理的な価格交渉を文書で申し出ることが重要です。不当な要求が続く場合は、公正取引委員会の相談窓口や中小企業庁の「インボイス駆け込み寺」等の公的窓口を活用してください。
【免税事業者とは】に関するよくある質問(FAQ)
Q1:売上が1000万円を超えたら、いつから課税事業者になりますか?
A1:原則として「売上が1000万円を超えた年の翌々年(法人は翌々事業年度)」から課税事業者になります。例えば、個人事業主で2024年の課税売上高が1200万円だった場合、消費税の申告・納税義務が発生するのは2026年分(2027年3月申告)からとなります。
Q2:免税事業者は領収書や請求書に消費税を上乗せして請求してはいけないのですか?
A2:法律上、免税事業者であっても消費税相当額を上乗せして請求することは禁止されていません。免税事業者側も仕入れや経費の支払いで消費税を負担(仕入税額)しているため、その補填分を含めた総額請求を行うことは正当な商行為として認められています。
Q3:インボイス番号を一度取得した後、売上が落ちたら免税事業者に戻ることは可能ですか?
A3:可能です。管轄の税務署に「適格請求書発行事業者の登録取消届出書」を提出することで、翌課税期間からインボイス発行事業者の登録を取り消すことができます。ただし、基準期間の課税売上高が1000万円以下である条件を満たしている必要があります。
まとめ:2026年以降を生き抜く事業戦略と最適な選択肢
免税事業者を取り巻く環境は、2026年の各種特例・経過措置の節目を経て、新たな均衡点へと向かっています。制度の仕組みを正しく理解しないまま恐怖心から課税事業者へ転換したり、逆に現状維持に固執して優良な取引先を失ったりすることは避けなければなりません。
自身の取引先が企業(BtoB)中心なのか一般消費者(BtoC)中心なのかを整理し、2割特例終了後の手取りシミュレーションを行った上で、本則課税・簡易課税・免税維持のいずれが事業成長に最も適しているかを見極める必要があります。冷静な現状分析と柔軟な事業設計こそが、税制変化の波を乗り越える確かな武器となります。 (出典: 免税 事業 者 と は(Yahoo!ニュース))