📌 【この記事の重要ポイントまとめ】
- 要点1:ホールディングス(持株会社)は自ら事業を行わず他社の株式を保有・統括する形態が主流であり、傘下の子会社へ権限移譲を進める統治構造を持つ。
- 要点2:年収ランキング上位を占める理由は「役員や企画統括を行う少数精鋭のエリート層のみが在籍する」という組織構造上の特殊性にある。
- 要点3:経営統合や事業承継、事業ごとの独立採算化に強い利点がある反面、子会社間のセクショナリズムや間接コスト増という致命的な落とし穴も潜む。
【基本構造と意味】ホールディングスとはどんな仕組み?グループ企業や子会社との決定的な違い
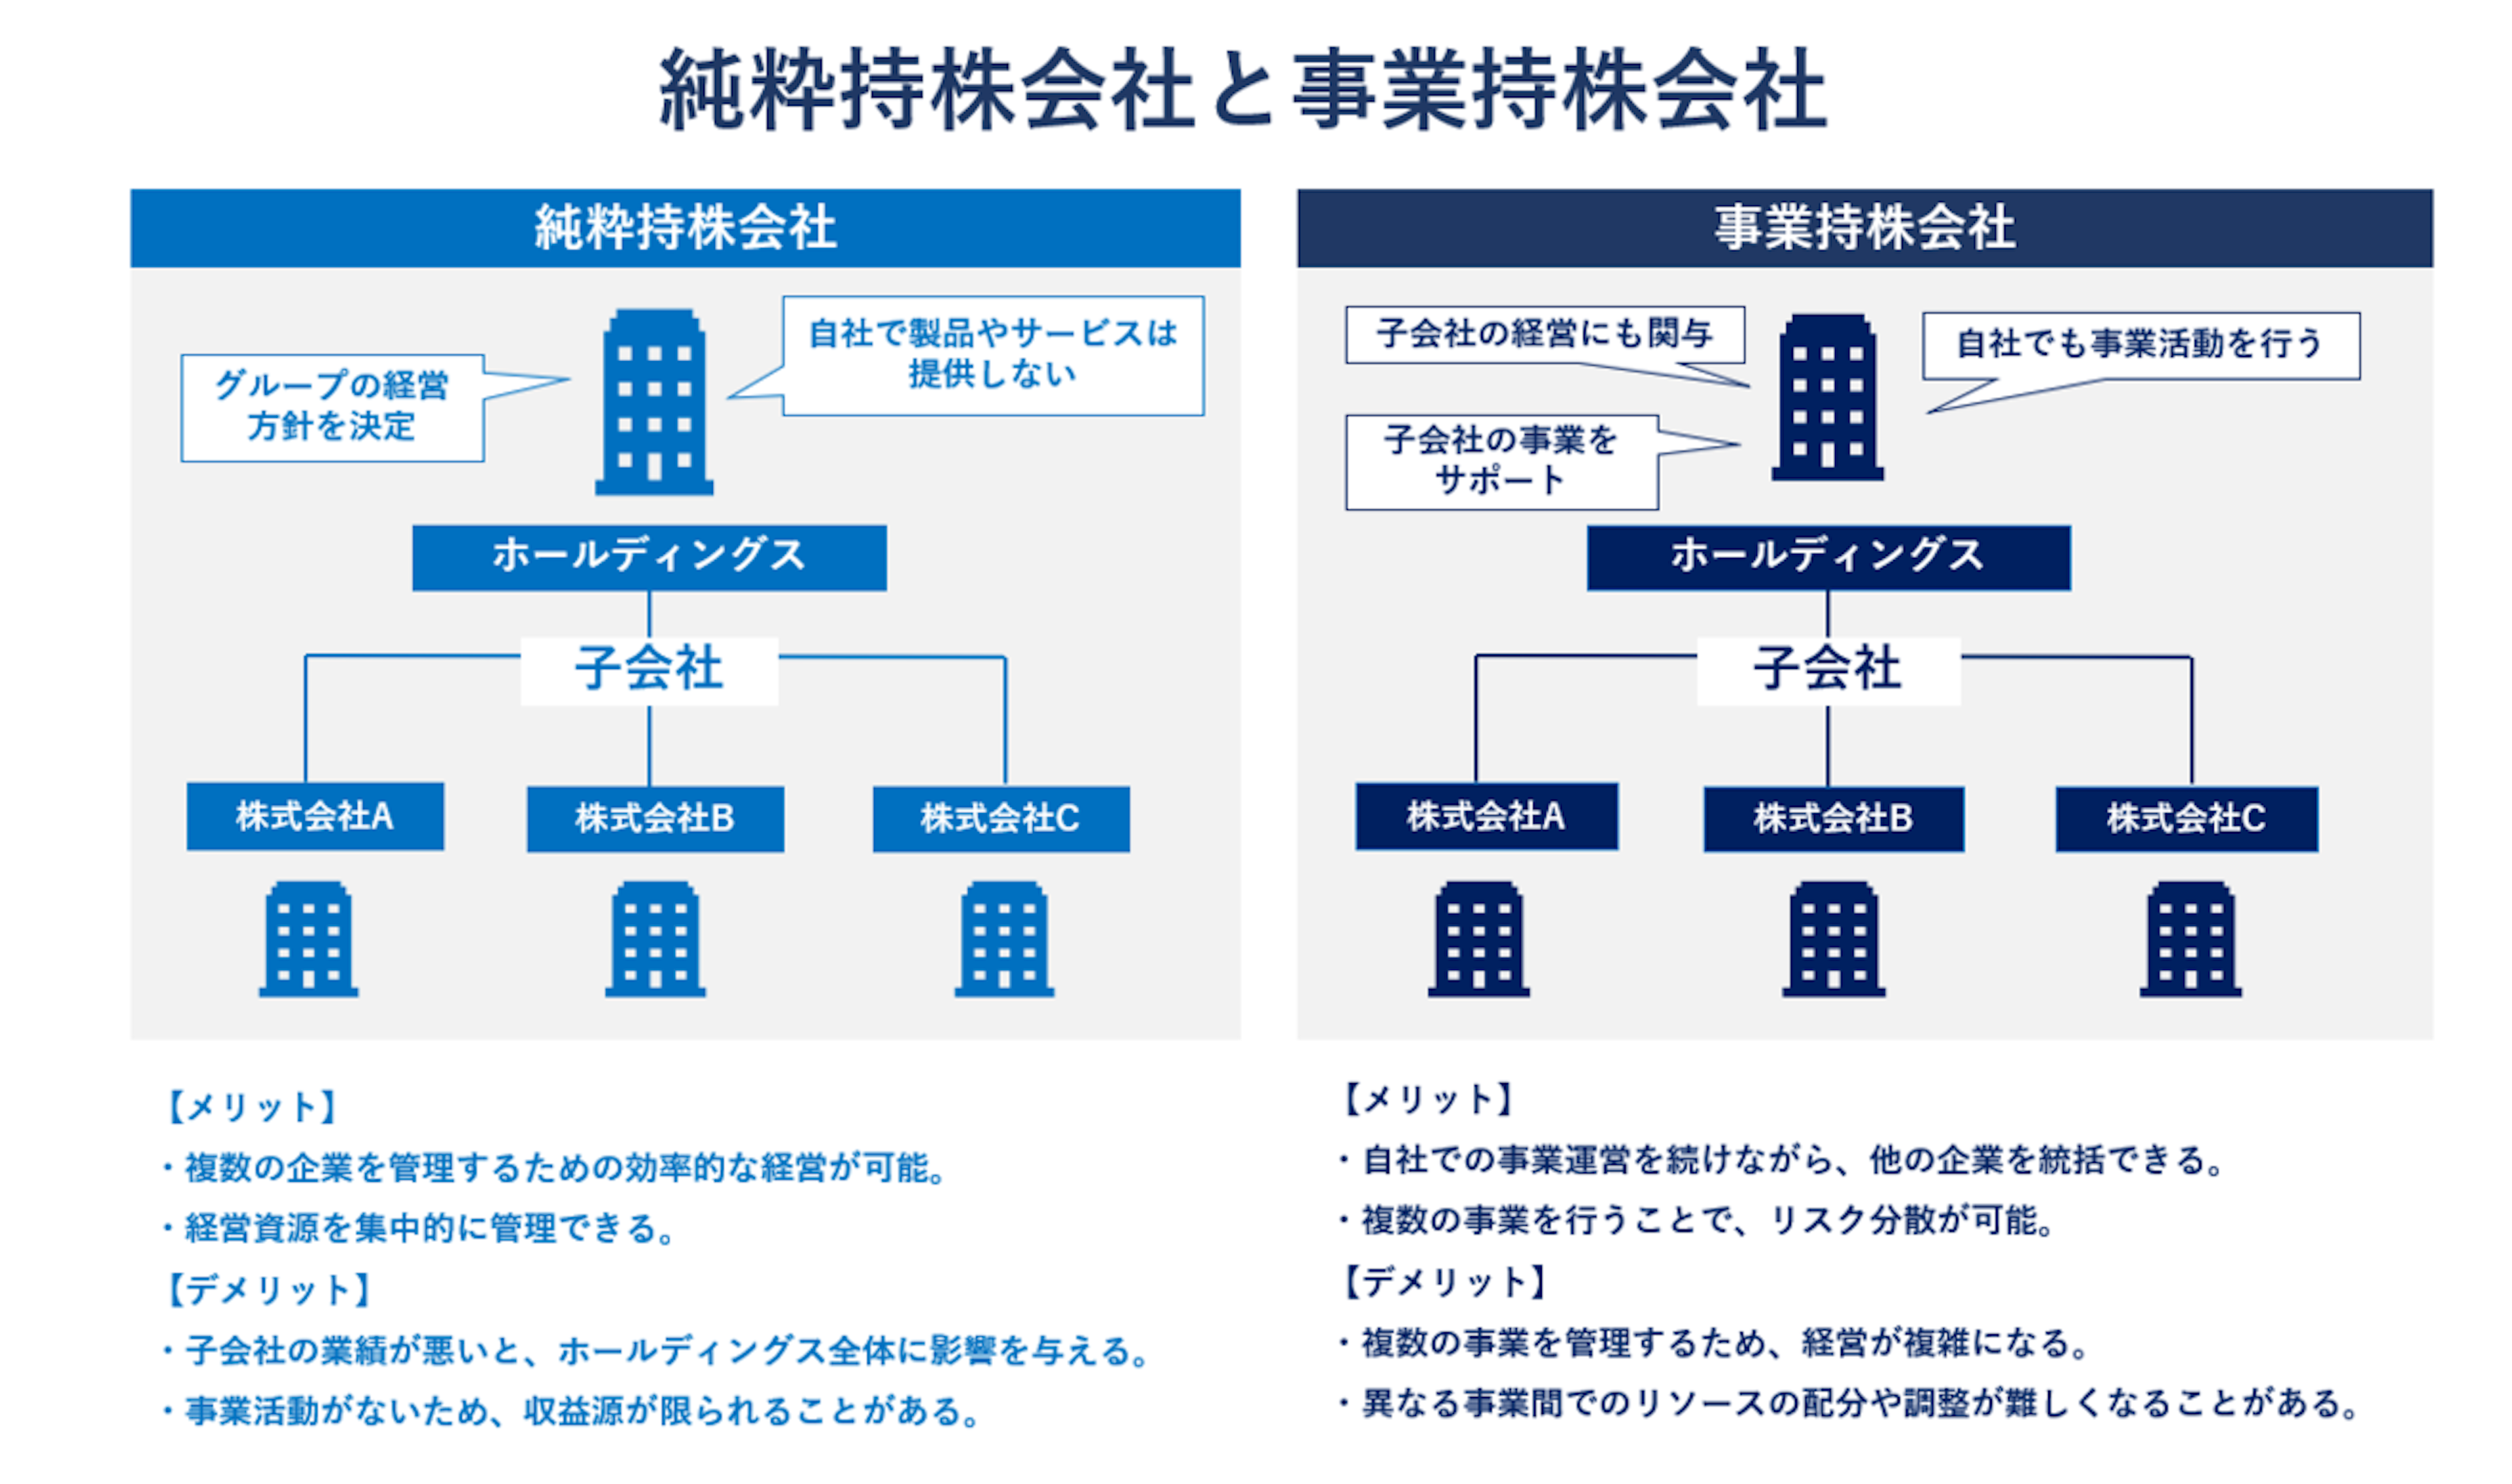
【一般的な企業グループ構造の概念】
[ 〇〇ホールディングス(持株会社) ] ← グループ全体の舵取り・資金調達・ガバナンス
├ 株式100%保有 ── [ A株式会社(営業・製造事業) ] ← 現場の実務部隊
├ 株式100%保有 ── [ B株式会社(IT・開発事業) ] ← 現場の実務部隊
└ 株式100%保有 ── [ C株式会社(海外展開事業) ] ← 現場の実務部隊
【2つの形態】純粋持株会社と事業持株会社の違いと企業一覧データ
| 形態区分 | 事業活動の有無と主な特徴 | 代表的な企業一覧(例) | 編集部の見解・評価 |
|---|---|---|---|
| 純粋持株会社 | 自社では事業を行わず、株式保有とグループ統括のみを担当。収入源は子会社からの配当金や経営指導料。 | ファーストリテイリング、セブン&アイ・ホールディングス、ソニーグループ、野村ホールディングス | 経営と現場の完全分離が可能。M&Aや事業売却の意思決定が最も迅速に行える現代の標準形。 |
| 事業持株会社 | 自ら本業の製品・サービスを展開しながら、他社株式を保有して子会社の支配・統括も兼任する。 | トヨタ自動車(完成車事業を行いながらサプライヤーや関連子会社を統括する形態など) | 親会社の発言力が強くシナジーを生みやすいが、本業の都合に子会社の戦略が引っ張られるリスクがある。 |
| 従来の事業会社 (単一・親子構造) | 1つの法人内にすべての事業部が存在するか、主従関係の明確な子会社をぶら下げる旧来型。 | 未上場企業、中小企業全般、単一事業に特化している専門企業 | 組織構造が単純で管理コストは低いが、多角化やM&Aを重ねると意思決定の遅延が起きやすい。 |
【実態検証】なぜホールディングスは年収が高いのか?現場社員のリアルな証言と給与構造
「開示されているホールディングスの平均年収は、あくまで『持株会社本体』に所属している数十名〜百名程度の社員の平均値です。ここには役員、法務、財務、経営戦略のエリート層や幹部候補しか籍を置いていません。全国の工場や店舗で働く数万人規模の一般社員は各事業子会社に所属しており、彼らの給与体系は別枠です。ホールディングスの年収が高いのは、高待遇の幹部職だけを母集団として集計しているためです」
SNSや掲示板(5chや知恵袋)でも「ホールディングス採用と子会社採用で初任給や福利厚生の格差に驚いた」という声は少なくありません。 ホールディングス化によって、事業ごとの業績や市場相場に合わせた柔軟な人事・賃金制度を導入できるようになった結果、高収益事業部と労働集約的事業部で給与水準を切り離せるようになったことが、数値上の「高年収」を生み出している構造的背景です。【メリット・デメリット】企業が導入する本当の理由と隠された組織崩壊リスク
企業が巨額の組織再編費用を支払ってまでホールディングス化に踏み切る背景には、単なる看板の掛け替えではない強烈な実利が存在します。しかし同時に、見過ごせない副作用も抱えています。企業が導入する4大メリット
* 迅速な意思決定と権限委譲:各子会社が独自の取締役会を持ち、事業環境の変化に即応した現場判断を下せる。 * 経営統合(M&A)のスムーズな推進:買収した企業をそのまま「子会社」として傘下に収めることができるため、旧社名や企業文化、給与体系を無理に統一することなく統合可能。 * グループ経営と事業承継の円滑化:後継者候補を各子会社の社長に据えることで「実践的な経営道場」として活用可能。後継者争いの回避や株式集約にも寄与する。 * ホールディングス節税効果とリスク遮断:「グループ通算制度」の活用により、ある子会社の赤字と別の子会社の黒字を相殺して法人税負担を平準化できる。また、1つの事業が巨額の負債を抱えて倒産しても、別法人である他の子会社や持株会社への法的波及を最小限に食い止められる。見落としてはならない3つの深刻なデメリット
* 間接部門の重複とコスト増:各子会社ごとに総務、経理、人事などの管理部門が分散し、グループ全体として二重投資が発生する。 * 子会社間のセクショナリズム(組織の壁):別法人となることで情報共有が滞り、「他社の利益より自社の予算達成を優先する」という内向きの対立が生まれやすい。 * 親会社によるガバナンス不全:現場が見えにくくなることで、子会社の不祥事や不正会計の発見が遅れ、グループ全体のブランド毀損につながるリスクがある。一般に知られていない盲点とネットの誤解|節税や経営統合の裏側
ネット上では「ホールディングス化は単なる富裕層の節税スキームに過ぎない」「ペーパーカンパニーを作って脱税しているのではないか」といった極端な噂が散見されますが、これは明らかな誤解です。 かつては税率の差異や株式移転の手法を利用した過度な節税策が問題視された時期もありましたが、現行の税法においては組織再編税制やグループ通算制度の厳格な要件が定められています。事業実態のない形式的な持株会社に対しては税務当局の厳しい監視が入るため、「税金逃れのためだけのホールディングス設立」は通用しません。 もうひとつの盲点は、持株会社設立手続きの難易度です。 ホールディングス化には、主に以下の2つの手法が用いられます。 1. 株式移転方式:既存の会社が新たに持株会社を設立し、その全株式を取得させる手法(大手同士の対等な経営統合で多用)。 2. 会社分割方式:既存の会社が事業部門を新設子会社に切り離し、元の会社がそのまま持株会社へ移行する手法。 いずれの手続きも株主総会の特別決議、債権者保護手続き、労働契約の承継など、膨大な法務・労務実務と半年以上の期間を要します。中途半端な覚悟で手を出すと、管理コストの肥大化によって本業の収益力を圧迫する結果に陥ります。【プロの結論】ホールディングス化に向いている企業・避けるべき組織の判断基準
ホールディングス化はすべての企業にとっての特効薬ではありません。組織マネジメントの観点から導き出される「導入に向いている企業」と「慎重になるべき企業」の境界線は明確です。ホールディングス化を積極的に選ぶべきケース
* 多角化が進み、事業ごとに市場特性や競合が全く異なる企業:(例:IT事業、飲食事業、不動産事業を展開しており、給与体系や投資判断スピードを一律にできない場合) * 積極的なM&A戦略を掲げ、買収先の独自性を尊重したい企業:買収企業の創業者や従業員の反発を抑えつつ、グループ全体のシナジーを狙う場合に最適。 * 中長期的な事業承継を見据えるオーナー企業:自社株の評価額が高騰している中小企業において、持株会社へ資産を集約し、事業ごとに後継者を育てて権限を分散させたい場合。単一事業会社にとどまるべき(ホールディングス化を避けるべき)ケース
* 単一の主力事業に依存しており、売上規模が小さい企業:分社化による間接コストの増加が利益を圧迫し、持株会社としての機能が形骸化する。 * 全社一丸となった強固なトップダウンと情報共有が武器の組織:分社化によって心理的なバウンダリー(壁)が生まれ、組織内の風通しやシナジーが著しく低下する。【ホールディングス と は】に関するよくある質問(FAQ)
Q1:ホールディングス化すると、現場で働く一般社員の仕事や待遇はどう変わりますか?
A1:一般社員は通常、事業を展開する「子会社」の所属となります。日々の実務内容自体が劇的に変わることは稀ですが、子会社独自の業績連動賞与が導入されたり、事業内容に最適化された人事評価制度へ見直されるケースがあります。一方で、持株会社本体への出向やグループ内での異動ハードルが以前より高くなる場合があります。
Q2:グループ会社とホールディングスの違いは何ですか?
A2:「グループ会社」は親会社・子会社・関連会社を含めた企業集団全体の総称を指す言葉です。これに対し、「ホールディングス」はグループの頂点に立ち、傘下の各企業を統括・管理するために株式を保有する『特定の会社組織(持株会社)』そのものを指します。
Q3:中小企業でもホールディングス化するメリットはありますか?
A3:大いにあります。特に「複数の異なる事業(飲食と不動産など)を展開している」「事業承継で複数の子供や役員に事業を分けて継がせたい」「株価が高くなりすぎて相続税負担が懸念される」といった課題を抱える中小企業において、事業承継対策やリスク分散の有効な手段として導入が進んでいます。 (出典: ホールディングス と は(Yahoo!ニュース))