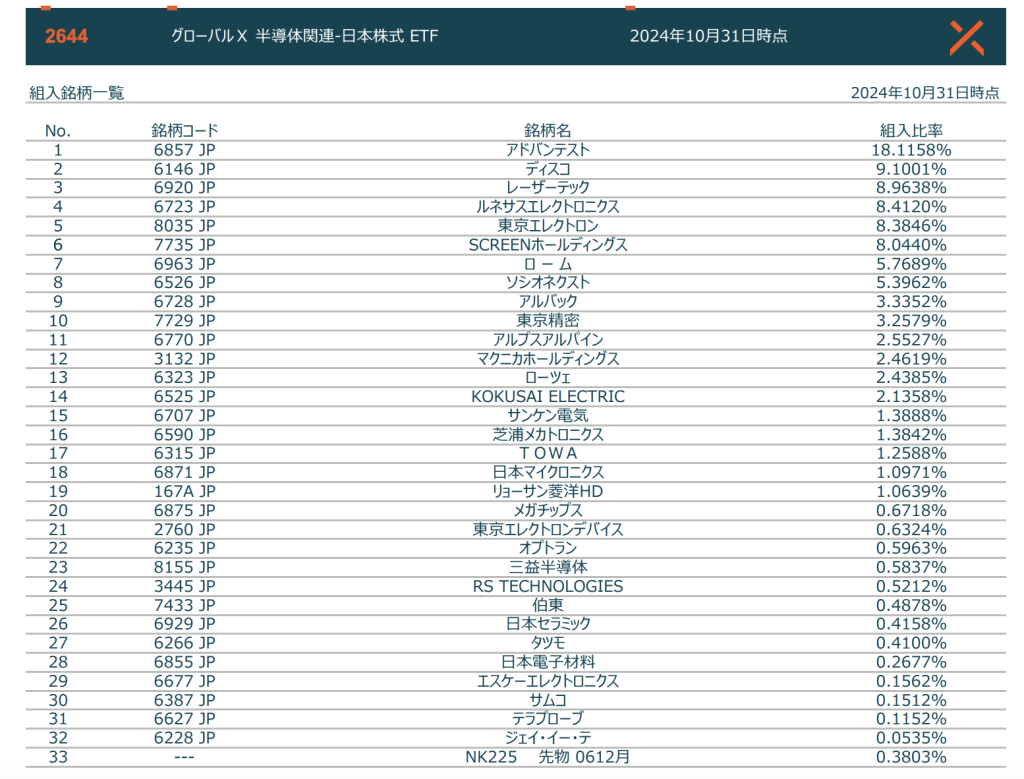
生成AIの爆発的普及に伴うデータセンター向け先端半導体の需要拡大や、経済安全保障を背景とした巨額の国家プロジェクトを追い風に、東京株式市場では半導体セクターへの資金流入が一段と加速しています。微細化技術の極限に挑む最先端露光やパッケージング技術、そして世界シェアを独占する高機能素材分野において、日本企業が握る「チョークポイント(急所)」の重要性はかつてない高まりを見せています。
一方で、急激な株価上昇に伴うバリュエーションの過熱感やシリコンサイクルの波乱を懸念する声も少なくありません。本記事では、業界関係者への取材や最新の企業決算、官民ファンドの動向を徹底分析し、2026年相場で真に狙うべき有望企業と失敗を避けるための投資戦略を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の強みは完成品ではなく「世界シェア過半を握る製造装置と最先端材料」にあり、生成AIの進化が構造的な追い風を供給し続けている。
- 要点2:東京エレクトロンやディスコなど圧倒的堀を持つ大型株に加え、パワー半導体や2nmプロセス関連の中小型銘柄に大きなアップサイドが存在する。
- 要点3:シリコンサイクルの反動や米中摩擦による地政学リスクを織り込み、高配当銘柄や時間分散を組み合わせた規律ある投資判断が勝敗を分ける。
【2026年最新】日本の半導体株が高騰する決定的理由|AI特需と国策支援の全貌
世界の半導体サプライチェーンにおいて、日本株がこれほど強烈な脚光を浴びている背景には、「AIインフラの物理的制約を打破する技術」と「国策による巨額投資」の完全な合流があります。AIアクセラレータの進化は、従来の微細化(前工程)だけでなく、チップを高密度に積層する3次元実装(後工程)への技術シフトを決定づけました。この領域で不可欠とされる研削・切断装置や先端パッケージ材料において、日本勢は競合を寄せ付けない圧倒的シェアを維持しています。
さらに見逃せないのが、政府主導で進む半導体 国策銘柄 2026年最新の潮流です。北海道千歳市で2nm世代の最先端ロジック半導体の量産体制構築を急ぐラピダス計画には、数兆円規模の官民支援が投じられており、ラピダス関連銘柄 詳細まとめで取り沙汰される協業各社への恩恵は研究開発フェーズから設備導入フェーズへと移行しています。海外メガテック企業が日本国内にデータセンターや研究拠点を相次いで新設している事実も、国内半導体エコシステムの優位性を裏付ける客観的証拠といえます。
市場では「AIブームは一過性のバブルではないか」という議論が定期的に浮上しますが、AI半導体 日本企業 評判を海外アナリストのレポートから分析すると、エヌビディアやTSMCのサプライチェーンを物理的に支えているのは日本の部素材・装置メーカーであるという共通認識が定着しています。チップ単体の価格競争に巻き込まれず、製造プロセスに不可欠な独占ツールを供給し続けるビジネスモデルこそが、強固な営業利益率と株価高騰の源泉となっています。
【製造装置・材料編】今仕込むべき注目の主力企業を徹底比較
日本株投資の中核を担うのが、グローバルニッチトップとして君臨する製造装置および材料メーカーです。各社が持つ技術的堀(モート)と財務基盤を精緻に比較検討することで、投資対象としての解像度を引き上げます。
| 銘柄名・コード | 詳細・数値データ | 市場でのポジション・強み | 編集部の見解・評価 |
|---|---|---|---|
| 東京エレクトロン(8035) | コータ・デベロッパ世界シェア約9割、営業利益率30%前後 | 前工程全般をカバーする国内首位の装置メガサプライヤー | 東京エレクトロン 株価 見通しは先端HBM向け需要で堅調。押し目買いの王道。 |
| ディスコ(6146) | ダイシング・グラインディング装置世界シェア7〜8割、営業利益率40%超 | チップ薄化・切断加工で独壇場。消耗品ブレードのストック収益が盤石 | ディスコ 将来性 理由は3D積層・SiC加工の必須化。長期保有に適した高収益体質。 |
| レーザーテック(6920) | EUV露光用マスクブランクス検査装置で世界シェア100%独占 | 最先端2nm・1.4nmプロセスの実現に不可欠な唯一無二の検査技術 | 値動きが極めて荒い。レーザーテック 買い時は信用残の整理と調整局面を見極める必要あり。 |
| 信越化学工業(4063) | 先端300mmシリコンウエハ世界シェア首位、強固な自己資本比率80%超 | フォトレジスト含め信越化学工業 半導体材料の中核を掌握する巨人 | 財務健全性が極めて高く、半導体株 高配当 おすすめの筆頭格として守りにも強い。 |
半導体製造装置 関連銘柄を選定する際は、単に売上高の規模を見るのではなく、「競合他社が容易に模倣できない技術的障壁があるか」「装置導入後の消耗品やメンテナンスによるリカーリング(継続課金)比率が高いか」をチェックすることがポートフォリオの防御力を高める鍵となります。
次なる大化けを狙う|パワー半導体と中小型テンバガー候補の実力
指数連動型の大型株だけでなく、より高いリターンを狙う個人投資家の視線は、エネルギー効率改善の主役であるパワー半導体 日本株 本命や、尖った技術を有する中小型株に注がれています。
EV(電気自動車)の航続距離延伸や産業用インフラの省エネ化において、従来のSi(シリコン)からSiC(炭化ケイ素)やGaN(窒化ガリウム)への移行が進んでおり、ローム(6963)や三菱電機(6503)、富士電機(6504)などのサプライチェーンが厚みを増しています。パワー半導体はロジック半導体に比べて摺り合わせ技術の重要度が高く、日本の職人技的なアナログ設計能力がダイレクトに活きる領域です。
また、半導体 中小型株 テンバガー候補としては、以下のようなニッチ分野のスペシャリストが挙げられます。
- タツモ(6266):パワー半導体や先端パッケージ向け貼り合わせ装置で高いシェアを獲得。
- ローツェ(6323):ウエハ搬送機のパイオニア。クリーンルーム自動化の需要拡大を総取りするポジション。
- トリケミカル研究所(4369):微細化に必要な最先端化学材料(High-k材料など)に特化した高収益スペシャリティケミカル企業。
これらの中小型銘柄は、大口の機関投資家が参入しづらい時価総額水準である分、業績の急拡大局面でマルチプル・エクスパンション(PERの切り上がり)を伴う爆発的な株価上昇を演じるポテンシャルを秘めています。
【実態検証】市場の過熱感と個人投資家が見落とす暴落リスク
華やかな成長シナリオの裏で、半導体セクターが内包するボラティリティの高さには細心の警戒を払う必要があります。過去の相場史を振り返っても、半導体株は「好業績のピークで売られ、赤字転落の底で買われる」というシクリカル株特有の激しい値動きを繰り返してきました。
昨今のSNSや投資コミュニティでは「半導体株を買っておけば将来安泰」といった楽観論が目立ちますが、現場の需給データを観察すると、半導体株 暴落リスクと今後の経緯には明確な警戒シグナルが点滅する局面があります。具体的には以下の3点です。
- 米中ハイテク規制の強化:中国市場向け売上比率が高い製造装置メーカーは、輸出規制のアップデートごとに業績予想の修正を余儀なくされるリスクがあります。
- 顧客の過剰在庫調整:大手ファウンドリやメモリメーカーの設備投資前倒しが行き過ぎた場合、翌期の受注残高が急減する「エアポケット」が生じます。
- 信用買い残の偏り:短期資金が過度に集中した銘柄は、地合いの悪化に伴う追証売りの連鎖で、ファンダメンタルズとは無関係に30%以上の急落を記録することがあります。
現場取材や決算説明会の質疑応答に耳を傾けると、経営陣は一様に「長期的成長トレンドに疑いはないが、四半期ベースの受注変動は覚悟すべき」という慎重な姿勢を崩していません。この時間軸のズレを認識せずに高値掴みをしてしまうことが、個人投資家が直面する最大の落とし穴です。
一般に知られていない盲点とネットの誤解|「AIバブル崩壊論」の罠
ネット上の言説で頻繁に見受けられるのが、「生成AIのマネタイズが進んでいないため、近いうちに半導体設備投資が一斉にストップする」という極端な悲観論です。しかし、この見解には産業構造上の重大な誤解が含まれています。
第1に、現在の先端投資はハイパースケーラー各社による「計算資源の軍拡競争」であり、投資を止めた企業から市場脱落を招くゲーム理論的な構造を持っています。仮にソフトウェア側の収益化が緩やかであっても、インフラ構築への投資は簡単には止まりません。
第2に、製造装置の納入リードタイムは1年以上に及ぶケースが多く、受注残高(バックログ)が存在する限り、直ちにメーカーの業績が瓦解することはありません。表面的なニュースヘッドラインに惑わされて底値で狼狽売りし、その後の急反発を取り逃がすパターンは後を絶ちません。ノイズに惑わされず、各社が開示する「受注高」「B/Bレシオ(受注出荷比率)」などの一次データを冷静に追跡することが不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
半導体株への投資は、個人の投資目的やリスク許容度によって向き不向きが鮮明に分かれます。自身の投資規律と照らし合わせ、以下の基準でスタンスを定めてください。
- おすすめできる人:
- 2〜3年以上のスパンで市場の成長を信じ、20〜30%の一時的ドローダウンに動じない人
- 業績好調時の急落局面を「優良銘柄のディスカウント機会」と捉えてナンピン買いできる資金管理能力がある人
- 世界的な技術トレンドや地政学リスクのニュースを自ら追跡・学習できる知的好奇心を持つ人
- 慎重になるべき(おすすめできない)人:
- 日々の株価変動に一喜一憂し、含み損を抱えると夜も眠れなくなる人
- 余剰資金ではなく生活資金に近いお金を一括投資しようとしている人
- 株価指標(PER/PBR)の割安さだけを根拠に、競争力を失った低位株へ投機的に飛びつこうとする人
【半導体株 おすすめ 日本】に関するよくある質問(FAQ)
Q1:初心者でも新NISAの成長投資枠で半導体株を買って大丈夫ですか?
A1:問題ありませんが、個別株の選定に不安がある場合は、日経半導体株指数に連動するETFや投資信託をコアにしつつ、信越化学工業や東京エレクトロンなどの大型主力株へ少額ずつ積立分散投資を行うアプローチを推奨します。
Q2:レーザーテックやディスコの株価が急落したときはどう対処すべきですか?
A2:下落の理由が「業界全体の循環的な調整」なのか「競合出現によるシェア喪失など技術的優位性の崩壊」なのかを切り分けてください。前者の場合、過去のデータ上は強力な買い場となってきましたが、信用取引を使った無理なナンピンは避け、現物余力で段階的に拾う姿勢が鉄則です。
Q3:高配当狙いの投資家に向いている半導体銘柄はありますか?
A3:半導体セクターは成長投資を優先するため配当利回りが1〜2%台にとどまる銘柄も多いですが、信越化学工業や東京エレクトロンは積極的な自社株買いと累進的な増配方針を掲げています。また、パワー半導体を手掛ける総合電機(三菱電機など)は3%前後の利回りと安定性を兼ね備えています。
まとめ:今後の動向と失敗しないための判断基準
生成AIの進化とデジタル社会の高度化は、半導体の需要を不可逆的な高みへと押し上げています。その根幹を支える日本の製造装置・材料メーカーは、一時的な市場の波乱を乗り越えながら、中長期で企業価値を増大させていく公算が極めて高いといえます。
成功のための要諦は、銘柄固有の技術的強みを見極め、相場の熱狂に流されず、調整局面を冷静に拾い集める規律を持つことです。2026年以降の産業パラダイムシフトを見据え、確固たる信念に基づいた資産形成を進めていきましょう。 (出典: 半導体株 おすすめ 日本(Yahoo!ニュース))