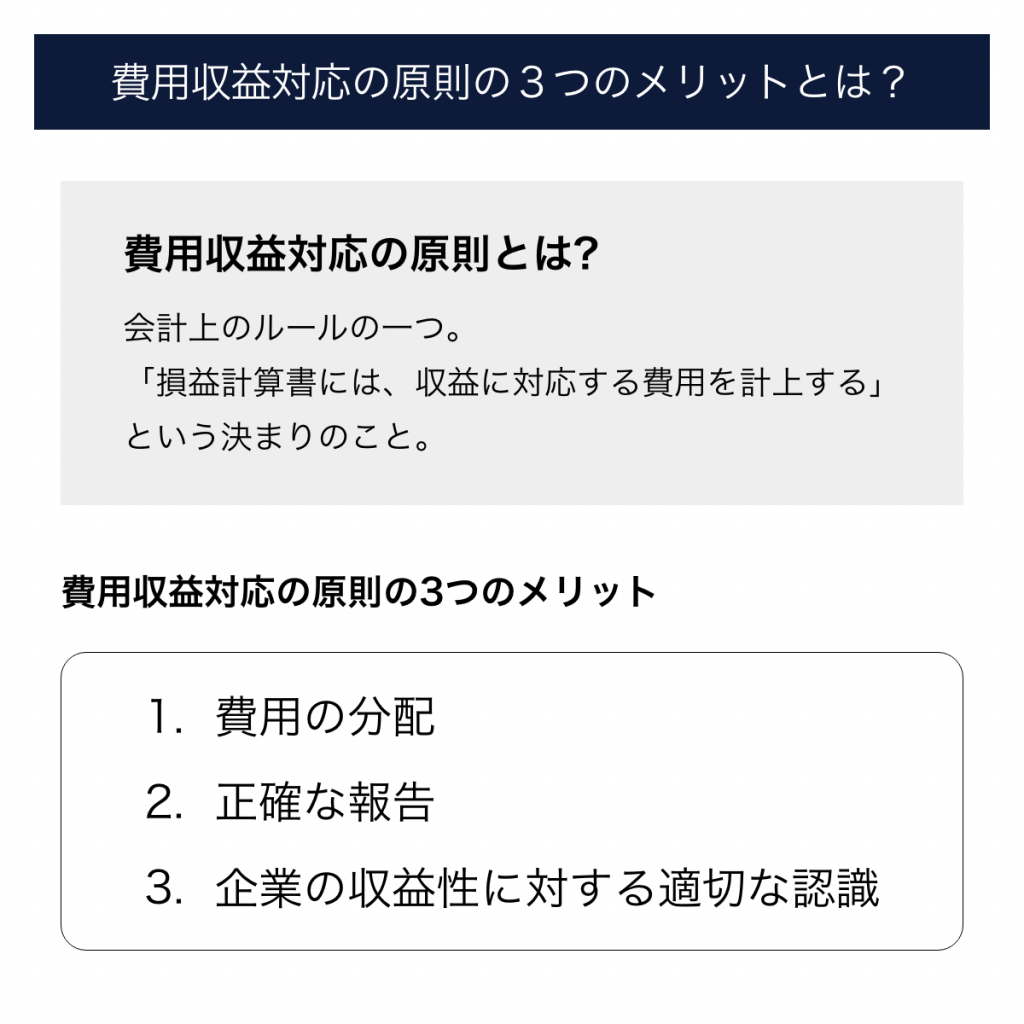
企業の決算書を読む際、あるいは日商簿記や財務諸表論の学習を進める中で、必ず直面する最重要概念が「費用収益対応の原則」です。損益計算書(P/L)に計上されている営業利益や当期純利益は、単に入出金の差額を記録したものではありません。企業が一定期間に獲得した成果(収益)に対して、その獲得のためにどれだけの犠牲(費用)を払ったのかを正しく結びつけることで、初めて事業の実態を表す「正しい期間損益」が算出されます。
しかし、実務の現場では「どの費用がどの売上に紐づくのか」「減価償却費や人件費はどう処理すべきか」といった判断で迷う場面が少なくありません。本記事では、費用収益対応の原則の基本構造から、個別的対応と期間的対応の決定的な違い、さらには現在の実務に深く影響を与える収益認識会計基準との関係性まで、ビジネスパーソンや受験生が押さえておくべき核心を整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:費用収益対応の原則は、当期の収益を生み出すために貢献した費用だけを同期間に計上し、適正な期間損益を計算するための企業会計の根本ルールである。
- 要点2:費用の対応関係には「売上原価」のように商品と直接紐づく個別的対応と、「減価償却費」や「人件費」のように時間の経過に応じて紐づく期間的対応の2種類が存在する。
- 要点3:新収益認識会計基準の定着後もこの原則の重要性は変わらず、履行義務の充足と契約コストの資産化などを通じて、より精緻な損益計算が実務で実践されている。
【基本概念】費用収益対応の原則とは?なぜ会計実務で超重要視されるのか
費用収益対応の原則とは、日本の企業会計原則(損益計算書原則一・A)に明記されている会計上の基本原則です。具体的には、「すべての費用および収益は、その支出および収入に基づいて計上し、その発生した期間に正しく割当てられるように処理しなければならない」としたうえで、当期の収益とそれに関連する費用を同一の会計期間に対応させて計上することを求めています。
なぜこの原則が必要とされるのか。その最大の目的は適正な期間損益計算にあります。もしこの原則が存在せず、現金の支出時点で費用をすべて計上してしまうとどうなるでしょうか。例えば、1億円を投じて商品を大量仕入れした期は巨額の赤字になり、翌期にその商品がすべて売れて現金の支出がない期は莫大な黒字になってしまいます。これでは、その企業が各期にどれだけの収益力を発揮したのか、客観的な業績評価が不可能です。
収益という「成果」に対して、それを生み出すために費やした「努力・犠牲(費用)」を同じ期間に対応させて差し引くことで、企業の真の稼ぐ力を浮き彫りにする仕組みが構築されています。
【仕組みと分類】「個別的対応」と「期間的対応」の決定的な違いと具体例
費用を収益に対応させるアプローチには、大きく分けて個別的対応と期間的対応という2つの形態があります。この分類を正確に理解することが、会計実務や財務諸表分析の第一歩です。
個別的対応(直接的対応)とは、商品やサービスの販売という個別の収益に対して、直接的な因果関係をもって結びつく費用の対応関係を指します。
代表的な具体例が売上高と売上原価の関係です。1個500円で仕入れた商品を1,000円で販売した場合、売上高1,000円が計上された瞬間に、仕入原価500円が売上原価として費用計上されます。売れ残った商品は「棚卸資産(在庫)」として貸借対照表(B/S)に留まり、売れるまで費用にはなりません。このほか、販売時に直接発生する販売手数料や発送運賃、売上割戻なども個別的対応に分類されます。
期間的対応(間接的対応)とは、個別の売上高とは直接紐づかないものの、一定期間の企業活動全体を支え、その期間の収益獲得に貢献した費用を「期間」を基準に対応させる関係を指します。
具体例としては、工場の機械やオフィスの減価償却費、従業員の給与・賞与(人件費)、オフィスの家賃、広告宣伝費、借入金の支払利息などが挙げられます。例えば、10年使える製造設備を1,000万円で購入した場合、購入期に一括費用化するのではなく、耐用年数にわたって各会計期間へ減価償却費として配分します。設備が稼働して収益を生み出し続ける各期間に、費用を期間対応させるためです。
【認識基準の全体像】発生主義・実現主義と費用収益対応の密接な関係
費用収益対応の原則を正しく機能させるためには、会計における「収益」と「費用」の計上基準である実現主義と発生主義の組み合わせが欠かせません。
現代の企業会計では、収益は原則として商品・サービスの提供が完了し対価の受取が確実になった時点で認識する「実現主義」を採用します。一方で、費用は経済的な価値の費消が生じた時点で認識する「発生主義」を採用しています。
しかし、費用を発生主義だけで計上してしまうと、収益の獲得時期とズレが生じるケースが多々あります。そこで登場するのが経過勘定(前払費用・未払費用・前受収益・未収収益)による決算整理です。
例えば、当期末に翌期1年分の保険料を前払いした場合、発生主義・現金支出の観点からは支払いが完了していますが、その費用が貢献するのは翌期の事業活動です。そのため、当期は「前払費用」として資産に振り替え、翌期の収益に対応するタイミングで費用化します。このように、実現主義で確定した収益に対し、発生主義で把握した費用を期間損益の観点から整流化する役割を、費用収益対応の原則が担っています。
【現代の会計実務】「収益認識会計基準」の導入で原則はどう変わったのか?
近年の会計実務において最大の変革となったのが、国際的な会計基準(IFRS第15号)と整合させた「収益認識に関する会計基準」の全面適用です。この新基準の導入により、「費用収益対応の原則が形骸化したのではないか」という議論が一部で持ち上がりました。
新基準では、従来の「実現主義」から、顧客との契約に基づいて「履行義務を充足した時点」で収益を認識するアプローチへとシフトしました。これに伴い、資産負債アプローチ(資産・負債の変動から純利益を導く考え方)が重視されるようになっています。
しかし、実務上において費用収益対応の重要性が失われたわけではありません。むしろ、契約獲得のために生じた増分コスト(営業手数料など)や、契約履行のために直接要したコストについて、一定の要件を満たす場合は「契約資産」や「契約履行コスト」として資産計上し、収益認識の進捗に合わせて規則的に償却するルールが明文化されました。これはまさに、費用収益対応の考え方を現代の多様な契約形態に合わせて、より厳格かつ精緻に適用したものといえます。
【試験対策と実務】簿記・財務諸表論で頻出する論点とプロの視点
日商簿記1級や税理士試験(財務諸表論)、公認会計士試験において、費用収益対応の原則は理論問題・計算問題を問わず極めて頻出度の高い論点です。
試験対策として確実に押さえるべきポイントは、以下の3点に集約されます。
第一に、損益計算書の本質である「適正な期間損益計算」の定義を正確に論述できること。第二に、棚卸資産の評価基準(原価法と低価法)や固定資産の減価償却が、どのような対応関係に基づいて処理されているかを説明できること。第三に、引当金(貸倒引当金や製品保証引当金など)の計上根拠が、「将来の費用・損失であっても、当期の収益獲得に起因するものは当期の費用として対応させる」という費用収益対応の原則に基づいている点を論理的に結びつける力です。
実務の現場においても、決算期末における「費用の前倒し計上」や「収益の繰り延べ」といった会計操作を防ぎ、コンプライアンスと開示の信頼性を保つための絶対的な防壁として機能しています。
【費用収益対応の原則】に関するよくある質問(FAQ)
Q1:売上原価と減価償却費の「対応関係の違い」を端的に言うと?
A1:売上原価は商品が売れたという事実に対して直接紐づく「個別的対応」です。一方、減価償却費は建物や機械などの資産を利用して事業を行った「期間」に対して紐づく「期間的対応」となります。
Q2:将来発生する修繕費や退職金を「引当金」として今期に計上するのもこの原則によるものですか?
A2:その通りです。将来の現金の支出であっても、その原因が当期の営業活動(当期の収益獲得)に起因している場合、当期の費用として計上しなければ期間損益が歪んでしまうため、引当金の設定根拠として費用収益対応の原則が適用されます。
Q3:広告宣伝費は将来の売上にも貢献するのに、なぜ支払った期の「期間対応」として全額費用化するのですか?
A3:広告宣伝の効果が将来のどの売上に、いつ、いくら結びつくかを客観的・合理的に測定することが極めて困難だからです。確実な因果関係が証明できない支出については、将来への繰り延べ(資産化)を認めず、発生した期間の費用として処理することが会計上の保守的なルールとなっています。
まとめ:損益計算の本質を理解しビジネスの数字を正しく見極める
費用収益対応の原則は、単なる簿記の計算技術にとどまらず、企業の経済活動をありのままに財務諸表へ映し出すための根底を支えるフィロソフィーです。
個別的対応による精緻な原価管理、期間的対応による固定費の適正配分、そして経過勘定や契約コストの厳格な資産負債管理。これらが積み重なることで、投資家や取引先が信頼できる決算書が完成します。損益計算書の構造とこの原則の関係性を深く理解することは、財務諸表の分析力を飛躍的に高め、ビジネスにおける意思決定の精度を劇的に向上させる強力な武器となるはずです。 (出典: 費用 収益 対応 の 原則(Yahoo!ニュース))