手元の財布に小銭しか残っておらず、消費者金融や銀行カードローンの審査にも立て続けに落ちてしまった――。預金残高が底をつき、家賃や公共料金の支払いが目前に迫る中、どこからも借入れができない状態に陥ると、強い焦燥感から冷静な判断力を失いがちになります。
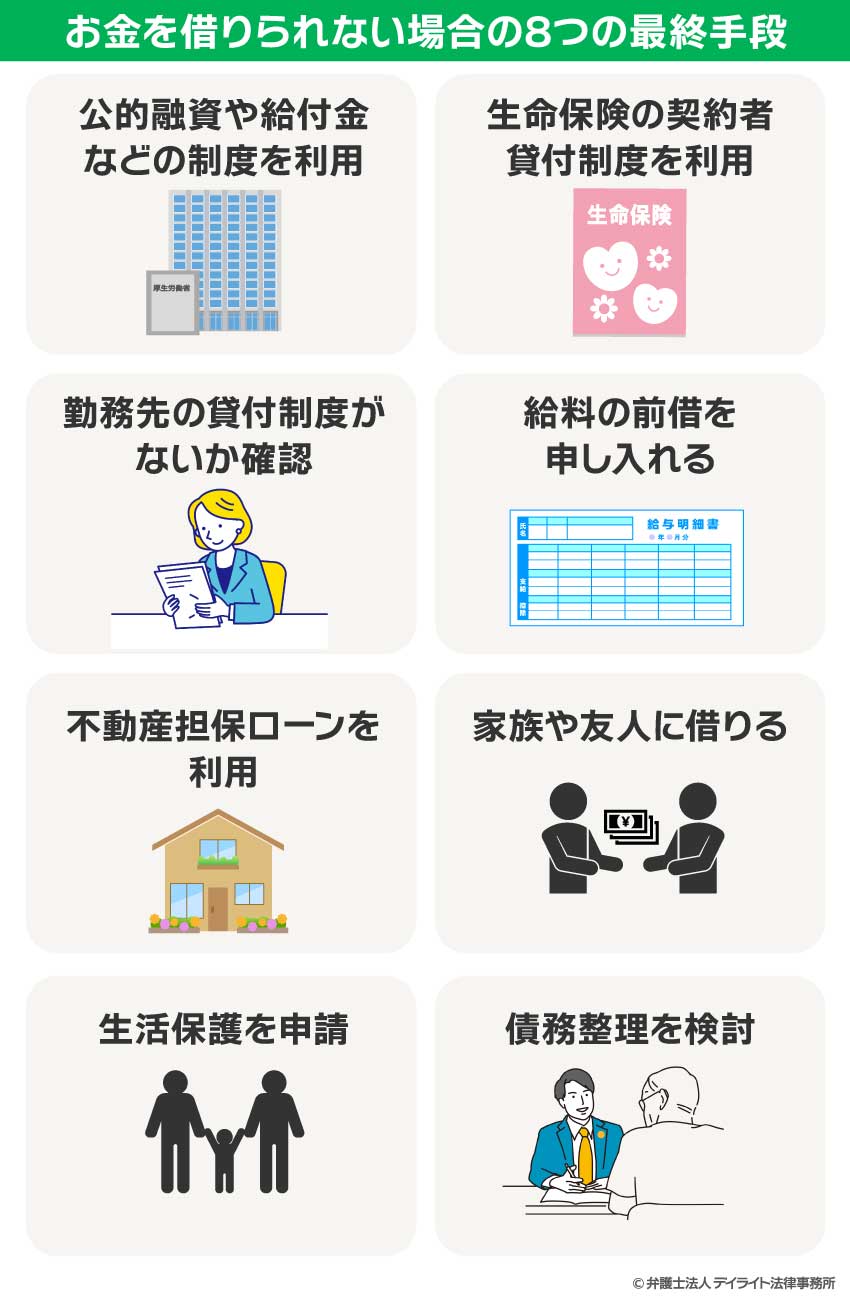
しかし、民間金融機関から融資を断られたからといって、打つ手が完全に消え去ったわけではありません。国や自治体が整備しているセーフティネット融資、信用情報に左右されない正当な換金手段、さらには生活再建に向けた法的扶助まで、合法的に現状を打開するルートは複数存在します。
📌 【この記事の重要ポイントまとめ】
- 要点1:審査に通らない根本原因は「総量規制(年収の3分の1制限)」や「信用情報の異動情報(ブラックリスト)」にあり、手当たり次第の申込みは事態を悪化させる。
- 要点2:不用品の即日出張買取や質屋の活用、即日払いスキマバイトなど、審査不要で現金を工面する合法的な手段を即座に実行する。
- 要点3:社会福祉協議会の緊急貸付や生活困窮者自立支援制度、最終的な生活保護や債務整理など、公的セーフティネットの相談窓口を早急に頼るべきである。
【審査落ちの真相】なぜ借りられないのか?ブラックリストと総量規制の壁
大手消費者金融や銀行の審査に落ち続ける背景には、貸金業法で定められた総量規制が大きく関係しています。総量規制とは、貸金業者からの借入総額が原則として「年収の3分の1」を超えてはならないという厳格な法的制限です。すでに他社借入が年収の3分の1に達している場合、正規の貸金業者は法律上、追加融資を行えません。
もうひとつの決定的な要因が、信用情報機関(CIC、JICC、KSC)に記録された事故情報、いわゆるブラックリスト 融資不可の理由です。過去5年〜7年以内にクレジットカードやカードローン、携帯電話端末の分割払いで61日以上または3ヶ月以上の延滞、あるいは債務整理の履歴があると、自動審査の段階で弾かれます。短期間に複数の会社へ申し込む「申込ブラック」も審査落ちの引き金となるため、無闇な申込みは即座に停止しなければなりません。
【即日現金を工面】審査なしで今日を乗り切る合法的な対処法
今日明日を生き延びるための現金が必要な場合、金融審査を伴わないアプローチに切り替えるのが鉄則です。最も手堅いのは、即日現金を作る合法的な方法として定着しているスキマバイトアプリの即日払い機能や、自宅にある資産の即時換金です。「タイミー」や「シェアフル」などを活用すれば、履歴書・面接なしで最短数時間後には給与を口座へ引き出すことができます。
身の回りにスマートフォン、貴金属、ブランド品、ゲーム機などがあるなら、質屋 即日換金の仕組みを利用するのも有効な選択肢です。質屋は品物自体を担保にお金を借りる(質預かり)ため、信用情報の審査や収入証明の提出が一切不要です。返済期限内に元金と質料を支払えば預けた品物は手元に戻り、万が一返済できなくても品物の所有権が質屋に移る(質流れ)だけで、取り立てや信用情報への傷は一切発生しません。
【国や自治体の救済】社会福祉協議会の緊急貸付と生活困窮者自立支援制度
民間の金融機関が頼れない状況下で、最も頼るべき窓口が各市区町村の社会福祉協議会です。社会福祉協議会 緊急貸付では、低所得世帯や休業・失業等により日常生活の維持が困難になった世帯を対象とした「生活福祉資金貸付制度」を取り扱っています。
代表的な支援策である緊急小口資金の申請条件は、一時的に生計の維持が困難となったこと、今後の返済見込みが立つことなどが基本要件となります。原則として無利子・保証人不要で最大10万円(場合により最大20万円)の借入れが可能です。さらに、各自治体に設置された「生活困窮者自立支援制度」の相談窓口では、家賃相当額を自治体から家主へ直接支給する「住居確保給付金」や、就労支援・家計改善支援のプラン作成を無償で受けられます。
【2026年最新】知っておくべき公的支援給付金と低所得世帯支援
借入れによる負債を増やせない局面では、返済義務のない公的給付金や各種の減免制度を抜け漏れなく申請することが極めて重要です。2026年最新 公的支援給付金まとめとして、自治体独自の物価高騰対策給付金や、住民税非課税世帯および均等割のみ課税世帯を対象とした一時金支援が各地域で継続実施されています。
給付金の受給対象外であっても、以下のような固定費の猶予・減免申請を行うことで、当面の資金流出を劇的に抑えられます。
・国民健康保険料・国民年金保険料:所得減少による免除・猶予申請
・公共料金(電気・ガス・水道):各事業所の窓口での支払い猶予・分割相談
・住民税:市区町村の税務課での徴収猶予・減免相談
【絶対にNG】SNS個人間融資や闇金・先払い買取の危険性
「ブラック歓迎」「審査なしで即日融資」といった甘い誘い文句でSNS(旧TwitterやInstagram、LINE)上に溢れる個人間融資 SNS 闇金の危険性には、最大限の警戒を払わなければなりません。個人を装っていても実態は違法なヤミ金融業者であり、法定金利(年20%)を遥かに超える法外な利息を請求されます。
また、商品の売買を偽装して現金を前渡しし、後から高額なキャンセル料を請求する「先払い買取現金化」や「給与ファクタリング」も、実質的なヤミ金手口として金融庁および警察が厳重に取り締まりを強化しています。一度でも関わると、勤務先や家族への執拗な嫌がらせ、個人情報を口座売買や特殊詐欺の受け子に悪用されるなど、取り返しのつかない犯罪被害に巻き込まれます。
【根本的な再建へ】生活保護の申請手順と債務整理・自己破産の相談窓口
借入金の返済に追われて生活が立ち行かない場合、これ以上の借入れを模索するのではなく、借金そのものを法的に清算する決断が求められます。債務整理 自己破産 相談窓口として機能している「法テラス(日本司法支援センター)」を利用すれば、収入基準を満たすことで弁護士費用の立替え制度(民事法律扶助)を活用し、手元資金がゼロの状態からでも任意整理や自己破産の手続きを進められます。
また、健康状態の悪化や高齢、失業等で自力での生計維持が困難な場合は、憲法第25条に基づく国民の権利として生活保護の申請を躊躇すべきではありません。生活保護 申請の流れと条件としては、以下の4点を確認した上で、居住地を管轄する福祉事務所へ申請書を提出します。
1. 預貯金や売却可能な資産(不動産・高年式車など)を活用しても生活が成り立たないこと
2. 働く能力がある場合はその能力を最大限活用すること
3. 年金や各種手当など他の公的給付を優先して活用すること
4. 扶養義務者からの援助が期待できないこと(DV避難等で連絡が困難な場合は照会免除)
【本当にお金がない・借りられない】に関するよくある質問(FAQ)
Q1:無職で収入が全くない状態でも利用できる公的融資はありますか?
A1:公的融資(生活福祉資金など)は「将来的な返済」を前提としているため、完全な無収入で返済の目処が立たない場合は融資審査に通りにくいのが実情です。その場合は、融資ではなく「住居確保給付金」の支給や「生活保護」の受給申請を行い、生活基盤を安定させることが推奨されます。
Q2:総量規制をオーバーしていても、銀行のおまとめローンなら借りられますか?
A2:銀行は貸金業法の総量規制の対象外ですが、独自の自主規制により過剰融資を厳しく制限しています。返済延滞中の場合や他社件数が多すぎる場合は、銀行のおまとめローンでも審査通過は極めて困難です。無理な借入れよりも債務整理の相談を優先してください。
Q3:社会福祉協議会の融資は即日でお金を借りることはできますか?
A3:社会福祉協議会の貸付は、相談・書類提出から審査を経て着金するまでに最短でも1週間から数週間程度を要します。即日の現金が必要な場合は、質屋の利用やスキマバイトの即日引き出し、不用品買取などで当面の数千円〜数万円を工面しつつ、並行して公的窓口へ申請するのが現実的な手順です。
まとめ:孤立を避けて正しい公的支援ルートへ
手元にお金がなく、どこからも融資を受けられない極限状態に陥ると、「もう終わりだ」と視野が狭くなってしまいがちです。しかし、どれほど多額の負債を抱えていようと、法的に解決できない借金問題は存在しません。
違法なヤミ金融や甘い儲け話に手を出す前に、まずは自治体の総合相談窓口、社会福祉協議会、法テラスなどの公的機関に状況をありのまま相談してください。専門家と制度の力を正しく頼ることこそが、最短で平穏な日常を取り戻すための第一歩となります。 (出典: 本当に お金 が ない 借りれ ない(Yahoo!ニュース))