40歳の誕生日を迎えた月に給与明細を見て、「手取りが急に減った」と驚く会社員は少なくありません。さらに65歳を迎えると、今度は偶数月に支給される厚生年金から介護保険料が直接差し引かれ、想定以上の負担感に戸惑う声が後を絶ちません。少子高齢化が加速する2026年現在、社会保障費の増大に伴い介護保険料の負担は年々重くなっています。
介護保険料は、加入している健康保険組合や居住する自治体、さらには本人の年収や世帯の課税状況によって支払額が劇的に変わります。自身の支払額がどのように決まり、手取りにどれほど影響するのか、2026年最新の計算ロジックと早見表をもとに現場目線で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:40〜64歳(第2号被保険者)は給与天引きで健康保険と折半、65歳以上(第1号被保険者)は原則年金天引きで自治体ごとに保険料が決まる。
- 要点2:自治体ごとの「65歳以上介護保険料基準額」は地域差が大きく、高齢化率や施設充実度により年間で数万円単位の開きが生じる。
- 要点3:2026年の制度改定動向を視野に入れつつ、所得急変時の「介護保険料減免制度」や世帯分離の正しい知識を持つことが家計防衛の鍵となる。
40歳・65歳の壁で手取り激変?介護保険料の基本と仕組み
公的介護保険制度において、保険料を納める義務は満40歳に達した月(誕生日の前日が含まれる月)から発生します。制度上、被保険者は年齢によって大きく2つに区分されており、計算方法や徴収ルートが根本から異なります。
40歳から64歳までは第2号被保険者に位置づけられ、加入している健康保険(協会けんぽ、健保組合、共済組合、国民健康保険など)の保険料に上乗せされる形で第2号被保険者給与天引きが行われます。会社員であれば事業主と保険料を折半するため実質負担は半分ですが、標準報酬月額に各健康保険組合固有の「介護保険料率(全国平均で約1.6〜1.8%前後)」を乗じて算出されます。
一方、65歳を迎えると第1号被保険者へ切り替わります。会社の健康保険から介護保険分が外れる代わりに、居住する市区町村が定めた第1号被保険者保険料率に基づき、単独で保険料が算定されます。原則として年額18万円以上の公的年金を受給している場合は、厚生年金介護保険料控除として年金支給額から自動的に特別徴収(天引き)される仕組みです。
【2026年最新】年収別介護保険料の早見表と手取りへの影響
介護保険料の計算方法は、40〜64歳の会社員と65歳以上の年金受給者で大きく異なります。手取りへの影響を即座に把握できるよう、年収別の目安負担額を一覧表にまとめました。
| 区分・年収目安 | 月額保険料(自己負担分) | 年額保険料(自己負担分) | 計算ロジック・編集部解説 |
|---|---|---|---|
| 40〜64歳:年収300万円 (月収25万円想定) | 約2,000円〜2,300円 | 約2.4万円〜2.8万円 | 協会けんぽ平均料率(約1.6%)の折半。賞与時にも同率が天引きされる。 |
| 40〜64歳:年収500万円 (月収35万円+賞与) | 約2,900円〜3,300円 | 約4.0万円〜4.6万円 | 中間所得層のボリュームゾーン。健保組合ごとの財政格差で数千円の差が生じる。 |
| 40〜64歳:年収800万円 (月収53万円+賞与) | 約4,400円〜5,000円 | 約6.5万円〜7.4万円 | 報酬比例のため高所得者ほど負担増。上限額はあるものの年間負担は重い。 |
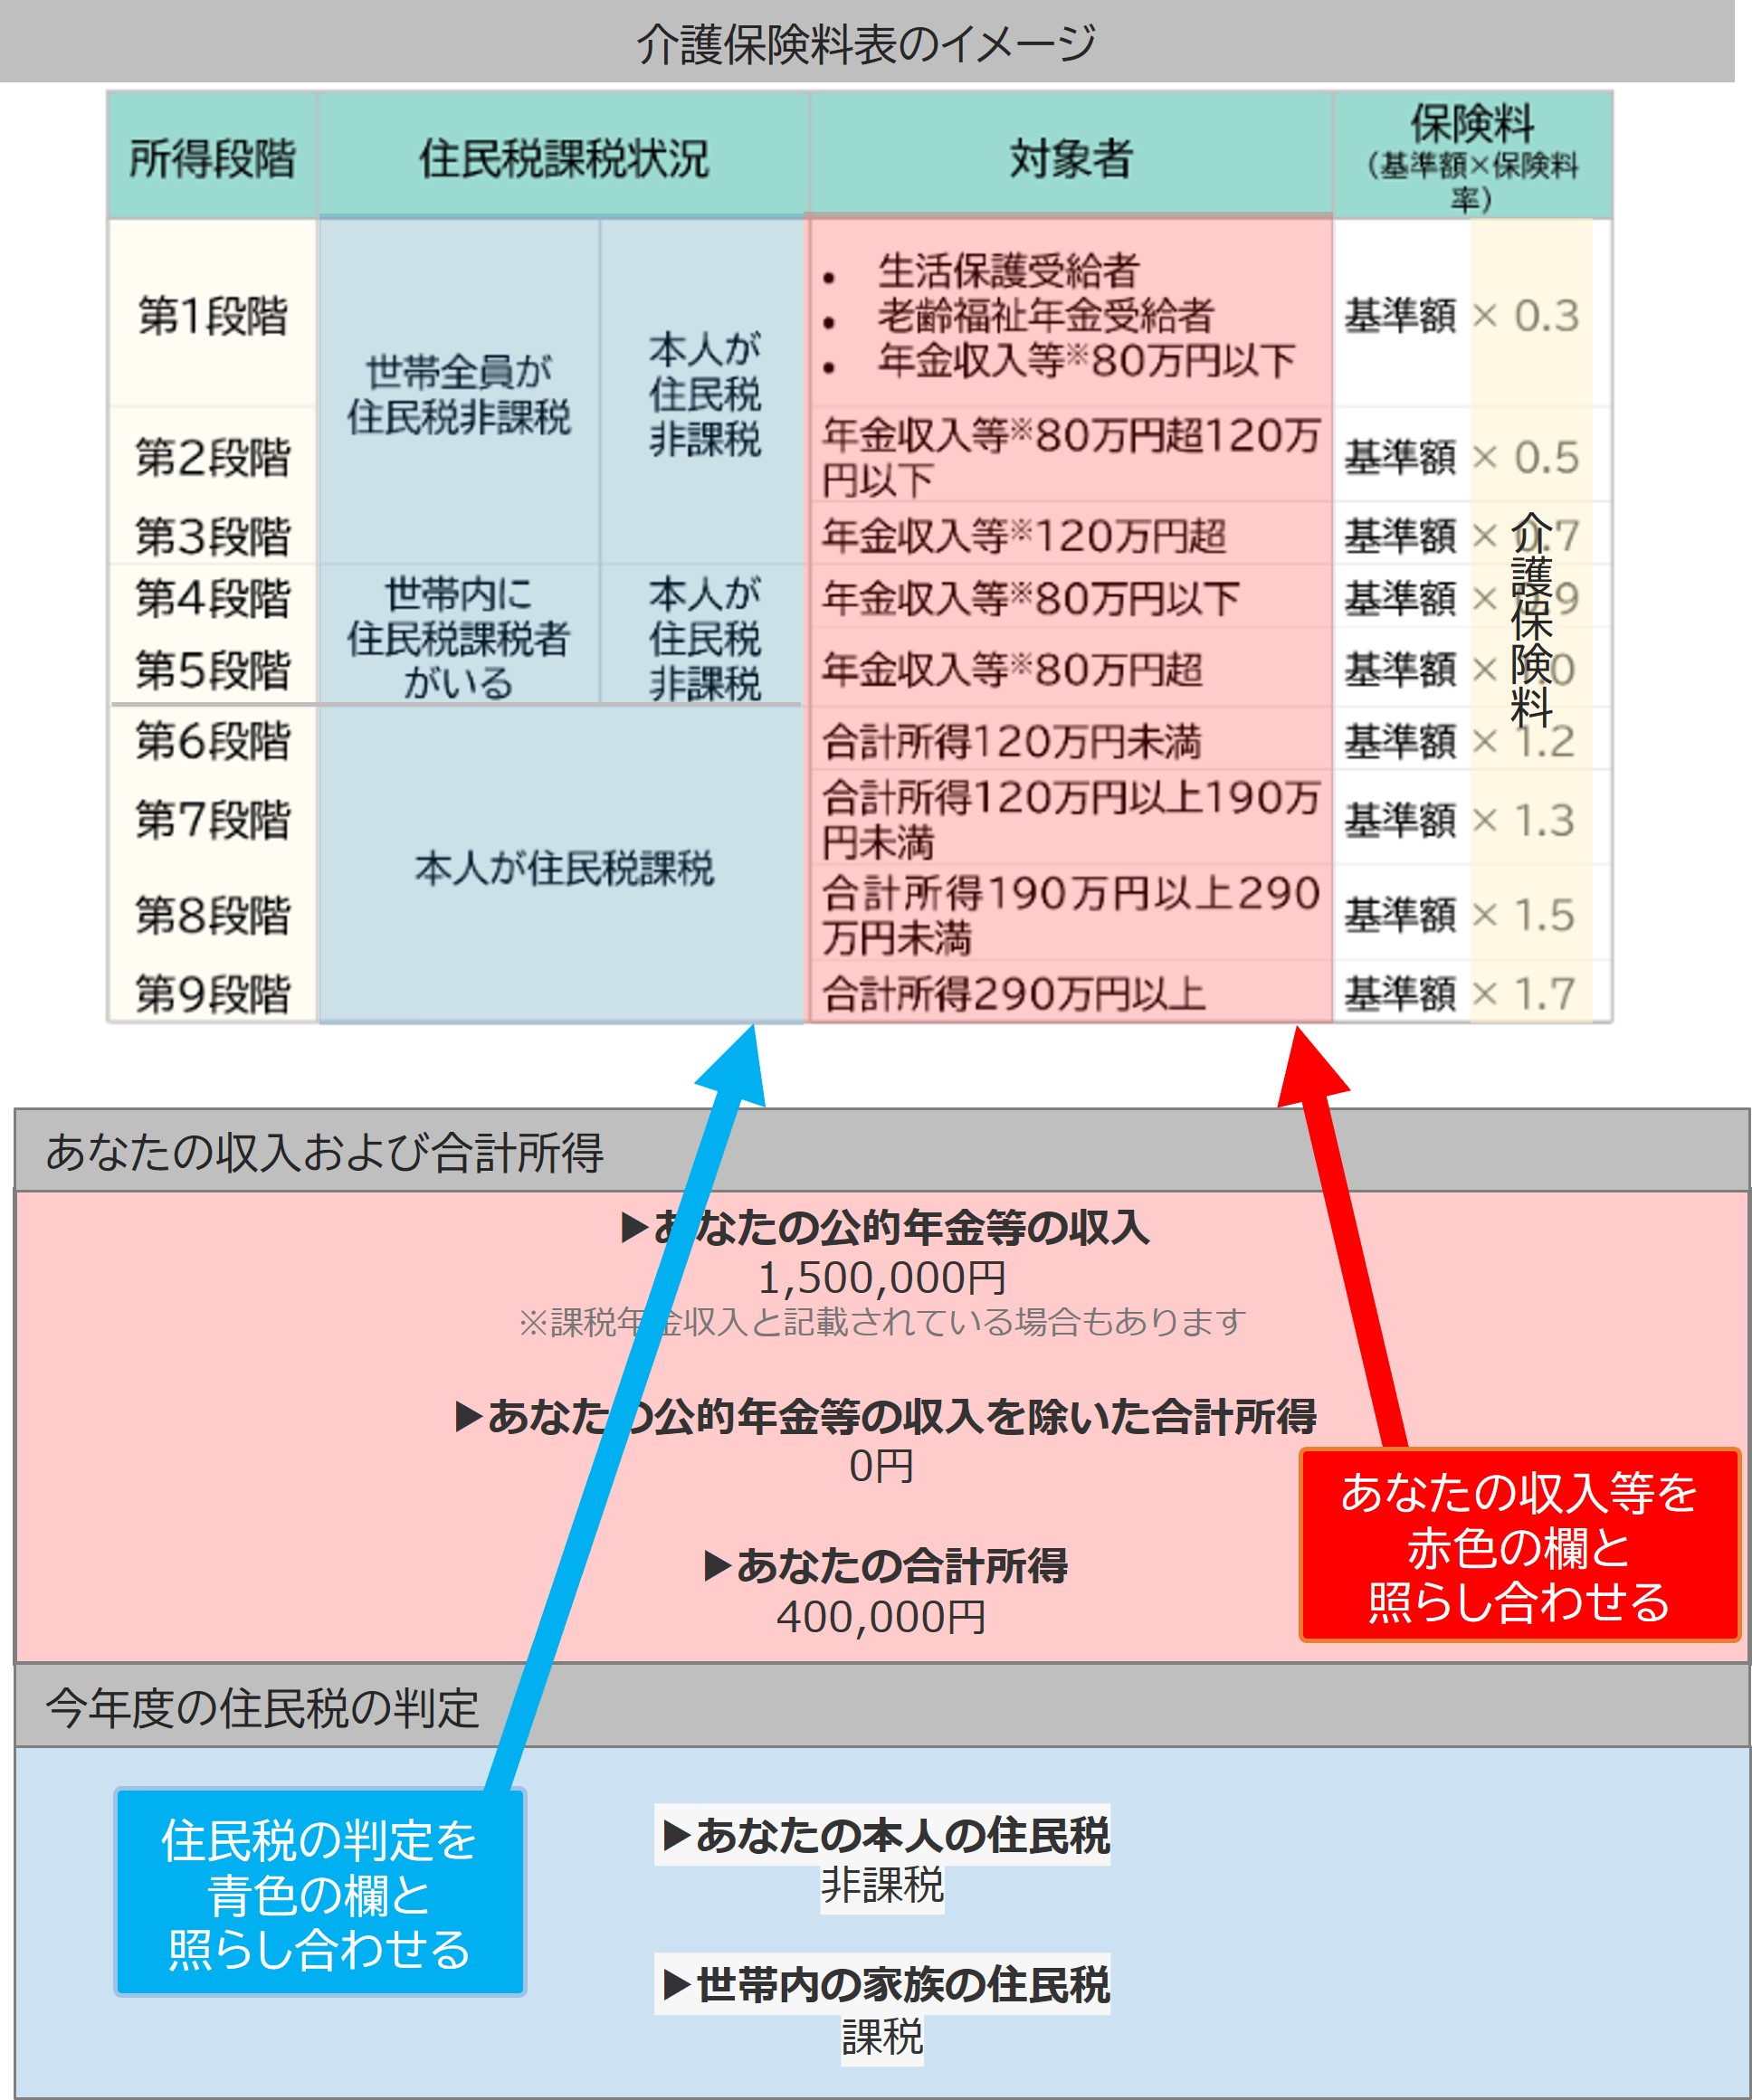
| 65歳以上:年金150万円 (単身・住民税非課税世帯) | 約2,000円〜3,500円 | 約2.5万円〜4.2万円 | 低所得者向け軽減措置が適用。基準額の0.3〜0.5倍程度に抑えられる。 |
| 65歳以上:年金250万円 (単身・本人のみ課税) | 約6,200円〜7,500円 | 約7.5万円〜9.0万円 | 自治体の「基準額」に近い段階(第5〜第6段階等)。全国平均月額は約6,300円水準。 |
| 65歳以上:年金400万円超 (高所得年金受給者) | 約1.2万円〜1.8万円 | 約15万円〜22万円 | 多段階化の強化により、高所得受給者には基準額の1.7〜2.4倍以上の係数が設定される。 |
各自治体や健保組合のウェブサイトに設置されている介護保険料シミュレーターを活用すれば、前年の源泉徴収票や確定申告書を手元に置くだけで、数分で自身の正確な年額・月額負担を算出できます。
自治体別介護保険料比較|なぜ住む場所で年間数万円の差が出るのか
65歳以上の介護保険料において、多くの人が不満を抱くのが自治体ごとの大きな格差です。厚生労働省の公開データによると、全国1,700以上の市区町村における65歳以上介護保険料基準額(月額)は、最も低い地域で3,000円台前半、最も高い地域では9,000円を突破しており、年間で6万〜7万円以上の開きが存在します。
この格差が生じる決定的な要因は以下の3点に集約されます。
- 高齢化率と要介護認定率の差異:過疎化が進み75歳以上の後期高齢者比率が高い自治体では、介護サービスの利用者が多く給付費が膨らみます。
- 特別養護老人ホームなどの施設インフラ量:管内に施設系サービスが充実している地域ほど利用枠が多く、結果として自治体全体の保険給付総額が押し上げられます。
- 現役世代(支え手)の人口比率:現役世代が多く税収基盤が厚い大都市圏では基準額が抑えられやすい傾向にありますが、大都市でも高齢化が急進するエリアでは上昇が続いています。
定年後の移住先を検討する際、医療環境だけでなく「その自治体の介護保険料段階表」を確認することは、老後の固定費管理における必須事項といえます。
【実態検証】給料天引きと年金天引きの落とし穴と現場の声
「40歳になって手取りが減り、家計のやりくりが厳しくなった」「65歳を過ぎて年金が満額振り込まれない」という声は、SNSや家計相談の現場でも頻繁に寄せられます。知恵袋やコミュニティ掲示板で多く見られるのが、「夫婦共働きの場合の二重負担」や「65歳到達時の徴収空白期間」に関するトラブルです。
会社員夫婦の場合、夫婦双方が40歳以上であればそれぞれ給与から保険料が天引きされます。一方、どちらかが扶養に入っている場合は被扶養者の保険料を別途納める必要はありません。この点を知らずに「共働き損」と感じる共働き世帯も少なくありません。
また、65歳に到達した直後は年金からの特別徴収がすぐに開始されず、市区町村から納付書(普通徴収)が自宅に届きます。「年金から引かれていると思っていたら未納通知が届いた」と慌てるケースが多いため、切り替え時期の支払い管理には細心の注意が必要です。
一般に知られていない盲点とネットの誤解|減免制度と制度改正
介護保険料に関しては、ネット上で「払わなくても介護サービスは受けられる」「世帯分離すれば必ず安くなる」といった断片的な誤解が散見されます。しかし、保険料を長期滞納した場合は、介護サービス利用時の自己負担割合が1割(または2〜3割)から3割〜4割へとペナルティ引き上げされ、高額介護サービス費の払い戻しも受けられなくなります。
一方で、正当な救済措置である介護保険料減免制度の条件を知らない受給者は非常に多いのが現状です。以下のような事由に該当する場合、申請により保険料の減額や猶予が認められるケースがあります。
- 主たる生計維持者の死亡、重大な心身障害、長期入院による著しい収入減少
- 火災、風水害、震災などの自然災害による住宅や家財の著しい損害
- 事業の休廃止、倒産、失業等による所得の激減(自治体の所得基準以下)
さらに2026年介護保険制度改正に向けた議論では、増大する給付費を公平に分担するため、高所得者の保険料段階をさらに細分化して上限を引き上げる見直しが進められています。中堅所得層においても、今後の制度改定によって手取り額への影響がどのように変化するか注視が欠かせません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
介護保険制度への向き合い方として、ライフステージに応じた明確な判断基準を持つことが重要です。
- 自力での早期確認が向いている人(必須な人):40歳前後の共働き世帯、60歳以降の再雇用で給与が大きく下がった会社員、定年退職後に他自治体への移住を検討しているシニア層。手取りの正確な減少幅を把握することで生活防衛が可能です。
- 安易な対策に慎重になるべき人:保険料の引き下げだけを目的に形式的な「世帯分離」を検討している家庭。住民税非課税基準を満たして介護保険料が下がったとしても、健康保険の扶養から外れて国民健康保険料が激増するなど、トータルの家計負担が逆に増えるリスクがあります。
【介護保険料計算シミュレーション】に関するよくある質問(FAQ)
Q1:40歳になったら介護保険料はいつから引かれますか?
A1:法律上、満40歳に達した日(誕生日の前日)が属する月から納付義務が発生します。例えば10月1日生まれの方は9月30日に満40歳となるため9月分から、10月2日生まれの方は10月分から徴収されます。翌月支給の給与天引きであれば、それぞれ10月支給分、11月支給分から控除が始まります。
Q2:65歳以上の介護保険料は年金がいくらあれば天引きになりますか?
A2:老齢・退職年金、障害年金、遺族年金の受給額が「年額18万円以上」であれば、原則として年金からの特別徴収(天引き)となります。年額18万円未満の場合は、自治体から送付される納付書や口座振替(普通徴収)で個別に納付します。
Q3:介護保険料の負担を少しでも安くする方法はありますか?
A3:40〜64歳の間は標準報酬月額に基づくため単体での引き下げは困難ですが、iDeCoや確定拠出年金等で課税所得をコントロールすることは間接的な税制メリットにつながります。65歳以上で世帯状況や所得が急変した場合は、市区町村の窓口で「介護保険料の減免申請」が可能かどうか相談するのが確実な自衛策です。
まとめ:手取りを守るために今すぐ把握すべきアクション
介護保険料は、40歳を迎えた現役世代にとっても、65歳を迎えたシニア世代にとっても避けて通れない公的負担です。給与水準や年金額だけでなく、居住する地域によって年間数万円単位の差が生じる構造を理解しておくことは、長期的なライフプランニングにおいて不可欠です。
まずは直近の給与明細や年金振込通知書を確認し、自分が現在どの所得段階に位置しているかを把握してください。制度の変更点や地域格差に目を配り、必要な減免措置や控除制度を漏れなく活用することが、手取りを守る賢明な第一歩となります。 (出典: 介護 保険 料 計算 シュミレーション(Yahoo!ニュース))