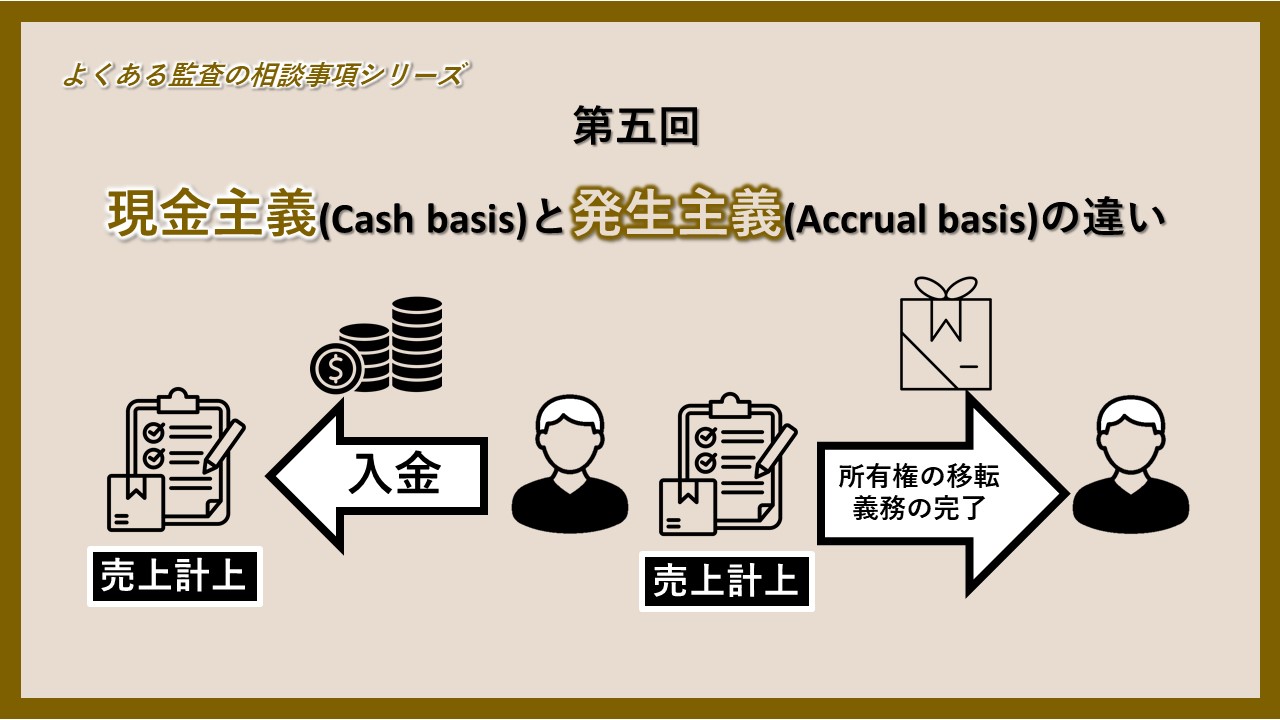
個人事業の確定申告や法人の決算期を迎えるたび、多くの事業者を悩ませるのが「取引をいつ帳簿につけるべきか」という記帳タイミングの問題です。日々の商取引でお金が手元に入ってきた瞬間だけを記録していればよいのか、それとも請求書を発行した時点で記録すべきなのか。この根本的なルールの違いこそが、会計の根幹をなす「発生主義」と「現金主義」の分岐点に他なりません。
実務の現場では、この2つの違いを正しく理解していないばかりに、「手元に資金がないのに多額の税金が課される」「受けられるはずの最大65万円の青色申告特別控除を逃してしまう」といった手痛い失敗が後を絶ちません。今回は、2026年現在の最新税制動向や実務指図を踏まえ、実現主義との関係性から具体的な仕訳例、青色申告における特例の落とし穴まで、現場目線で徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:現金主義はお金の出入り時、発生主義は経済活動の事実が生じた時点で記帳する根本的な違いがある。
- 要点2:日本の企業会計原則では「費用収益対応の原則」に基づき、費用は発生主義、売上は実現主義で計上するのが鉄則。
- 要点3:青色申告の現金主義特例は小規模事業者に認められるが、最大65万円控除が使えないなどの明確なデメリットが存在する。
発生主義と現金主義の決定的な違い|確定申告で大損を避ける基本原則
会計実務において、売上や経費を認識するタイミングには複数のアプローチが存在します。なかでも対極に位置するのが発生主義と現金主義です。この2つの相違点を理解することは、正しい期間損益を把握し、税務調査での指摘やキャッシュフローの破綻を防ぐための第一歩となります。
現金主義とは、現金の受取や支払いが実際に行われた時点で収益や費用を認識する極めてシンプルな処理方法です。家計簿やお小遣い帳をイメージすると直感的に理解しやすいでしょう。たとえば、3月にクライアントへ納品し、代金が5月に入金された場合、現金主義では「5月の売上」として計上します。財布の中身の増減と帳簿が完全に連動するため、資金管理が直感的である一方、ビジネスの実態を正確に反映できない弱点を持っています。
対して発生主義は、現金の動きに関わらず「取引の原因となる経済的事実が発生した時点」で収益や費用を認識します。先ほどの例であれば、納品を完了して請求権が確定した「3月の売上」として処理します。企業会計原則における発生主義は、1年間の経営成績を正しく測定するための大原則として位置づけられており、簿記における発生主義の考え方を身につけることが、健全な事業運営の前提条件となっています。
【徹底比較】発生主義・現金主義・実現主義の3大ルールと仕訳のタイミング
ビジネスの会計を語るうえで外せないのが、発生主義・現金主義に「実現主義」を加えた3つの関係性です。日本の会計基準では、費用の計上には発生主義を適用し、売上(収益)の計上にはより確実性の高い実現主義を組み合わせる構造が採用されています。
なぜ売上に実現主義が求められるのかといえば、契約成立などの「発生」の段階で売上を立ててしまうと、万が一納品前にキャンセルされた場合に架空売上となってしまうリスクがあるためです。商品を引き渡したり役務提供を完了したりして、対価として現金や売掛金を受け取る権利が確定した段階で計上します。これにより、費用収益対応の原則に基づき、当期の売上に対応する買掛金や仕入原価、経費が損益計算書上で正しく対応づけられます。
| 項目 | 詳細・計上基準 | 採用される主な場面 | 編集部の見解・実務評価 |
|---|---|---|---|
| 現金主義 | 現金の入出金があった日 | 小規模事業者の特例、家計簿 | 記帳は容易だが期間損益が歪み、経営判断を誤るリスク大。 |
| 発生主義 | 経済的事実・義務が発生した日 | 企業の費用全般、減価償却費など | 事業活動の実態を正確に反映する標準的かつ必須の基準。 |
| 実現主義 | 商品引渡や役務提供が完了した日 | 企業の売上高(収益)全般 | 収益の過大計上を防ぐ安全装置。発生主義とセットで運用。 |
【仕訳例で直感理解】決算整理仕訳で慌てない実務プロの処理フロー
帳簿付けの現場で戸惑いやすいのが、発生主義に基づいた具体的な複式簿記の記帳フローです。ここでは代表的なケースをもとに、現金主義との違いを仕訳で可視化します。
ケース1:Webサイト制作を受注・納品し、翌月に代金が振り込まれた場合
3月25日に納品を完了(請求書発行・30万円)、4月30日に普通預金口座に入金された場合の実務処理です。
- 【発生主義(実現主義)の場合】
・3月25日(納品時):(借方)売掛金 300,000円 / (貸方)売上 300,000円
・4月30日(入金時):(借方)普通預金 300,000円 / (貸方)売掛金 300,000円 - 【現金主義の場合】
・3月25日:仕訳なし
・4月30日:(借方)普通預金 300,000円 / (貸方)売上 300,000円
ケース2:オフィスの1年分の家賃を前払いした場合(決算整理仕訳)
10月1日に向こう1年分の家賃120万円を一括で支払った場合(12月決算)、発生主義では当期に対応する3か月分(30万円)のみを当期の地代家賃とし、残り9か月分(90万円)は決算整理仕訳で「前払費用」として次期に繰り延べます。
- 10月1日(支払時):
(借方)地代家賃 1,200,000円 / (貸方)普通預金 1,200,000円 - 12月31日(決算時):
(借方)前払費用 900,000円 / (貸方)地代家賃 900,000円
現金主義では120万円全額が支払年の経費になってしまいますが、発生主義を適用することで、各年度の収益と費用が適正に配分されます。
【実態検証】利用者の生の声と現場目線で見えたリアルな落とし穴
税務の現場やSNS上のコミュニティ(Xや知恵袋など)を検証すると、記帳ルールを巡るトラブルや悲痛な声が数多く寄せられています。特に独立直後のフリーランスや副業ワーカーの間で頻発しているのが「黒字倒産の危機」と「期末の売上計上漏れ」です。
税務相談の現場では、「通帳の残高が50万円しかないのに、12月に納品した大型案件の売掛金200万円が発生主義で当期売上に計上され、翌春に想定外の所得税・住民税が請求されて納税資金がショートしかけた」という相談が目立ちます。心理学的に人間は「銀行口座にある現金の多寡」で現在の豊かさを直感的に判断しがちです。しかし、発生主義を採用する複式簿記では、手元資金と損益計算書上の利益にズレが生じます。このタイムラグを意識できていないと、深刻な資金繰り難に陥るケースが散見されます。
一方で、経理業務のアウトソーシング現場からは、「現金主義に慣れきってしまった事業者は、売掛金の回収管理がルーズになり、取引先の未払いを見落としやすい」という指摘も上がっています。発生主義で売掛金残高を常に管理しておくことは、事業の債権保全という観点からも不可欠な自衛策です。
一般に知られていない盲点とネットの誤解|青色申告「現金主義の特例」の裏側
ネット上の簡易的な解説記事では、「個人事業主は現金主義の特例を使えば確定申告が劇的に楽になる」と推奨されているケースが見受けられます。しかし、これには重大な制度上の制約と落とし穴が存在します。
国税庁が定める青色申告における現金主義の特例は、前々年の事業所得等の金額が300万円以下の小規模事業者に限定して認められている例外規定です(事前に「現金主義による所得計算の特例を受けることの届出書」の提出が必要)。
最大の注意点は、この特例を選択した場合、青色申告特別控除の最大65万円(または55万円)の適用が受けられず、最高10万円の控除にとどまるという点です。年間65万円の控除枠を失うことは、課税所得額や国民健康保険料の算定において年間十数万円単位の負担増に直結します。記帳の手間を惜しんで現金主義特例を選んだ結果、かえって実質的な手取りを減らしてしまう事例が多いため、安易な特例適用は推奨されません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
会計処理の選択は、単なる記帳作業の優劣ではなく、事業の持続可能性と経営管理能力を左右する戦略的決断です。自社のリテラシーや取引規模に応じて、どちらの考え方を主軸に据えるべきかの明確な判断基準を提示します。
発生主義を徹底すべき事業者の条件
- 青色申告特別控除(最大65万円)を活用して最大限の節税を行いたい人
- 掛け取引(請求書払い)やクレジットカード決済が日常的に発生する事業者
- 金融機関からの融資や資金調達を検討している法人・個人事業主
- 在庫(棚卸資産)や減価償却資産を保有し、正確な原価計算が必要な業種
現金主義(特例等)を検討してもよい極めて限定的な条件
- 所得が300万円以下であり、単発の副業など取引件数が年間数件程度にとどまる人
- 即時決済(現金払いやその場でのQR決済受取など)のみで完結し、売掛金・買掛金が一切発生しないシンプルなビジネスモデル
現代のクラウド会計ソフト(freeeやマネーフォワードなど)を活用すれば、銀行口座やクレジットカードの明細連携によって発生主義の仕訳作成コストは劇的に下がっています。特別な事情がない限り、最初から発生主義による複式簿記を選択することが長期的な事業成長の王道です。
【発生 主義 と 現金 主義】に関するよくある質問(FAQ)
Q1:クレジットカードで経費を支払った場合、発生主義ではいつ計上しますか?
A1:カードを利用して商品・サービスを購入した「利用日」の属する月で経費(未払金)として計上します。銀行口座から引き落とされた日ではありません。
Q2:12月末に請求書を発行し、入金が翌年1月になる売上はどちらの年の確定申告に入りますか?
A2:発生主義(実現主義)では、12月中に納品や役務提供が完了していれば「当年の売上」として申告します。入金が翌年であっても、当年分の所得計算に含める義務があります。
Q3:発生主義のデメリットは何ですか?
A3:売掛金や買掛金、前払費用などの勘定科目が増えるため記帳や決算整理の手間が増える点と、手元の現金残高と損益上の利益が一致しないため資金ショートに気づきにくくなる点が挙げられます。
まとめ:正しい会計基準の選択がキャッシュフロー経営を制する
発生主義と現金主義の本質的な違いは、「現金の動き」を追うか、「経済価値の発生」を追うかにあります。手元の資金繰りを把握するためには現金主義的な視点も欠かせませんが、事業の健全な収益力を測定し、適正な税務申告を行うためには発生主義の徹底が不可欠です。
取引の発生タイミング、売掛金・買掛金の計上時期、そして決算整理仕訳のルールを正しく把握することは、無用な税務トラブルを防ぐだけでなく、強固なキャッシュフロー経営を築く強靭な基盤となります。自社の取引形態に最適な記帳体制を整え、精度の高い会計管理を実践してください。 (出典: 発生 主義 と 現金 主義(Yahoo!ニュース))