毎月の給料明細を見るたびに、「なぜ額面に対してこんなに手取りが少ないのか」とため息をつくビジネスパーソンが増えています。給与のベースアップがニュースで報じられる一方で、生活の実感が一向に伴わない背景には、長年にわたり右肩上がりを続けてきた公的負担の構造的増加が存在します。
ネット上では「令和の五公五民」という言葉がトレンド入りし、現役世代の不満はピークに達しています。日本の国民負担率は今どこまで達し、私たちの手取りをどれほど圧迫しているのでしょうか。財務省の公表統計や過去の推移、国際比較の客観的データをもとに、数字の裏に隠されたカラクリと実質的な手取り減少の深層に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の国民負担率は46%台の高水準で高止まりしており、実質的な所得の半分近くが公的負担に回る構造が定着。
- 要点2:手取り減少の主因は「税金」よりも「社会保険料」の継続的な引き上げにあり、企業の折半負担分を含めると実質的な負担感はさらに重い。
- 要点3:将来世代へのツケである財政赤字を加えた潜在的国民負担率は50%台半ばに達し、現役世代の生活防衛には抜本的な制度理解と資産戦略が不可欠。
【2026年最新】国民負担率はどこまで上がったのか?財務省の見通しと現在地
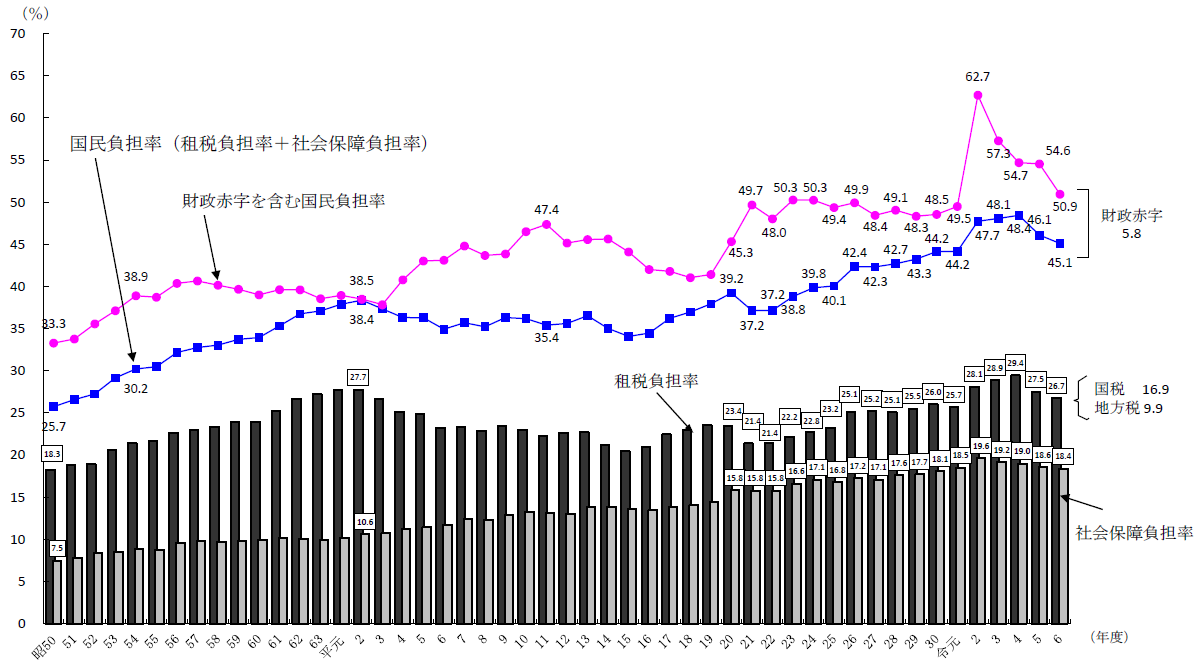
財務省が公表した最新の見通しによると、国民所得に対する税金と社会保険料の合計割合を示す国民負担率は、46.2%前後という歴史的な高水準を記録しています。内訳を精査すると、所得税や住民税などの租税負担率が約27%台、年金や健康保険・介護保険などの社会保障負担率が約18%台となっており、両輪で家計を圧迫している実態が浮き彫りになっています。
かつて高度経済成長期の1970年代初頭には、日本の国民負担率は24%台に過ぎませんでした。それが約半世紀でほぼ倍増した計算になります。2026年現在の経済情勢においても、賃上げの動きは見られるものの、それを相殺するペースで各種控除の縮小や負担項目の微増が続いており、国民が実感する「可処分所得(自由に使えるお金)」の伸び悩みは深刻です。
取材現場で経済アナリストが指摘するのは、「額面の数字以上に、負担増のスピードが個人の賃金上昇率を上回っている点」です。見通しデータ上は数%の変動に見えても、実生活においては固定費の増加として家計にダイレクトに重くのしかかっています。
「五公五民」騒動の真相と誤解|SNSで炎上した手取り減少のリアル
SNSやネット掲示板で定期的に大炎上を巻き起こすのが、「日本は江戸時代の過酷な年貢と同じ五公五民になった」という言説です。この強いフレーズが広く共感を呼ぶ背景には、国民負担率 ネットの反応に見られる現役世代の切実な悲鳴があります。「働いても働いても手取りが増えない」「給与明細を見ると総支給と振込額の乖離に愕然とする」といった声は、もはや単なる愚痴ではなく国民共通の実感と言えます。
ただし、統計上の定義と個人の手取り計算には一定のギャップが存在します。国民負担率の算出基準である「国民所得」は、個人の手取り給与だけでなく、企業利益なども含むマクロ経済全体のパイを分母としています。そのため、個人の給与明細における天引き割合(平均25〜30%程度)と国民負担率(約46%)の数値は完全には一致しません。
しかし、「五公五民は大げさなデマ」と片付けることもできません。給与明細に記載されない企業折半の社会保険料(会社が裏で支払っている同額の保険料)や、買い物時に課される消費税、ガソリン税などの間接税まで含めて厳密に再計算すると、実質的な負担割合は所得の4割台後半から5割近くに肉薄します。ネット上で叫ばれる「五公五民」という比喩は、統計学的な厳密さこそ欠くものの、現役世代が体感している「生活の圧迫感」を極めて正確に言い当てています。
【徹底比較】国民負担率の推移と国際比較データから見える日本の異質さ
日本の公的負担は、他国や過去の時代と比べてどれほど重いのでしょうか。客観的なファクトを把握するために、昭和・平成・令和の国民負担率 推移と、主要先進国とのデータを比較整理しました。
| 時代・国名 | 詳細・数値データ | 主な負担の内訳 | 編集部の見解・評価 |
|---|---|---|---|
| 日本(1975年度) | 25.7% | 租税:18.3% / 社保:7.4% | 低福祉・低負担の成長期。現役世代の手取りが最も残りやすかった時代。 |
| 日本(2000年度) | 36.0% | 租税:22.6% / 社保:13.4% | バブル崩壊後の財政出動と少子高齢化の初期段階。社会保険料が急増開始。 |
| 日本(2026年最新) | 46.2%前後 | 租税:約27% / 社保:約18% | 高負担・中福祉の構造。財政赤字を加えた潜在的負担率は55%超へ。 |
| アメリカ(比較) | 約32〜34% | 租税中心(公的社保は限定的) | 自己責任型の低負担国家。医療費等は私的保険で賄うため手取りは多い。 |
| フランス / 北欧諸国 | 約60〜68% | 高租税(付加価値税20%超等)+社保 | 超高負担・超高福祉。大学無償化や充実した育児・介護給付で国民納得感が高い。 |
国民負担率 国際比較において、OECD加盟38カ国ベースで見ると、日本の対GDP比での負担率は中位(25位前後)に位置します。一見すると「欧州より負担は軽い」ように受け取られがちですが、決定的な違いは「給付と負担のバランスに対する納得感」にあります。
北欧諸国は6割を超える負担率と引き換えに、教育費の完全無償化や手厚い年金、医療・介護サービスの徹底提供など、生活不安を国家が解消しています。対して日本は、負担水準が欧州型(中〜高負担)に接近しているにもかかわらず、教育費や老後生活費の多くを個人の自己責任(私的貯蓄)に依存する構造が残存しており、これが現役世代の強い不公平感につながっています。
なぜ負担率は上がり続けるのか?社会保険料引き上げと財政赤字の闇
国民負担率 なぜ上がる 理由を突き詰めると、2つの巨大な構造要因に行き着きます。1つ目は社会保険料の「ステルス増税」、2つ目は将来世代の負担となる財政赤字です。
社会保険料 引き上げ 経緯を振り返ると、国会での法改正議論が大きく注目される消費税とは異なり、厚生年金保険料や健康保険料、介護保険料は毎年のように料率や上限が見直されてきました。厚生年金保険料率は2004年から2017年にかけて段階的に引き上げられ、上限の18.3%で固定されましたが、その後も「子ども・子育て支援金」の新設など、社会保険料の枠組みを利用した実質的な徴収上乗せが相次いでいます。税金と異なり政治的抵抗感が少ない形で徴収額を増やせるため、現役世代の給与天引きが知らぬ間に膨らみ続けてきたのです。
さらに深刻なのが、単年度の国民負担率には表れない潜在的国民負担率の存在です。これは、現行の国民負担率に「国の財政赤字(将来の増税や返済が必要な国債発行額)」を合算した指標です。
日本の財政赤字を加味した潜在的国民負担率は、すでに55%前後に達しています。現在税金として徴収しきれていない歳出超過分は、将来世代への借金の先送りに過ぎません。この構造を是正しない限り、中長期的に現役世代および将来世代の負担が軽減される見通しは立たないのが冷徹な現実です。
一般に知られていない盲点とネットの誤解
国民負担率を巡る議論では、いくつかの重大な盲点や誤認が放置されています。正しい知識を持っていないと、根拠のない悲観論に惑わされたり、逆に実質的なリスクを見落としたりすることになります。
誤解①:「国民負担率が50%だから、年収500万円の人は250万円取られている」
これは最も多い誤解です。前述の通り、国民負担率は国全体の経済指標である「国民所得」を母数として計算されています。累進課税制度の下では、所得階層によって実際の税率・保険料率は大きく異なります。年収500万円の単身会社員の場合、所得税・住民税・社会保険料を合わせた額面からの控除額は約100万〜110万円(天引き割合約20〜22%)です。ただし、ここに消費税や固定資産税、企業負担分の社保を算入すると、実質的な負担割合は30%台後半〜40%近くまで跳ね上がります。
誤解②:「消費税をゼロにすれば国民負担率は大幅に下がる」
消費税廃止論はネット上で根強い人気を誇りますが、日本の社会保障財源の多くは消費税収によって支えられています。もし消費税収を単に削れば、不足分はさらなる国債発行(潜在的国民負担の拡大)か、現役世代の社会保険料のさらなる引き上げで埋め合わされるリスクが高まります。負担の看板を掛け替えるだけでは、国民全体の根本的な負担軽減には結びつきません。
【プロの結論】「見えない負担増」から身を守るための行動基準
マクロ経済の構造改革を一朝一夕に進めることは困難ですが、個人が自衛するための明確な行動基準は存在します。社会構造の歪みにただ憤るのではなく、制度の隙間を賢く活用できる人と、何も対策を取らずに搾取され続ける人との間で、将来の資産格差は決定的に広がります。
今すぐ行動を起こすべき人・対策を取るべき人:
- 給料明細の控除欄を額面通りに放置している給与所得者:iDeCo(個人型確定拠出年金)やふるさと納税、生命保険料控除などの各種所得控除制度をフル活用し、課税所得を圧縮するリテラシーが必須です。課税所得を下げることが、所得税・住民税だけでなく将来的な各種公的判定の優遇にも直結します。
- 共働き世帯や副業を検討している層:年収の壁や社会保険の扶養基準、法人化による経費算入スキームなど、制度ごとの損益分岐点を正確に計算して働くスタイルを選択すべきです。
慎重になるべき・避けるべき思考パターン:
- 「国がなんとかしてくれる」「年金だけで老後は安心」という受動的な態度:潜在的国民負担率が55%を超える以上、公的給付の水準維持や実質手取りの増加を公助にのみ期待するのは極めてハイリスクです。新NISAなどを活用した長期分散投資による私的資産形成を今すぐ開始する必要があります。
【国民負担率】に関するよくある質問(FAQ)
Q1:国民負担率が46%を超えているのに、私の給与明細の天引き額が約20%なのはなぜですか?
A1:給与明細に記載されているのは「労働者本人が直接支払う税金と社会保険料」のみだからです。会社が裏で同額支払っている厚生年金・健康保険料(企業折半分)や、日常の買い物で支払う消費税、ガソリン税、酒税などの間接税は明細に現れません。これらすべての公的負担を合算し、国全体のマクロ所得で割ると約46%という水準になります。
Q2:潜在的国民負担率とは何ですか?将来もっと手取りは減りますか?
A2:国民負担率に「単年度の国の財政赤字」を加えたものです。国が借金(国債)で賄っている歳出は、将来的に増税や社会保険料引き上げ、あるいは給付カットによって必ず国民が負担することになります。この将来ツケ払い分を含めると日本の負担率は約55%に達しており、少子高齢化が進む中でさらなる実質負担増は避けられない見通しです。
Q3:欧州などの福祉国家と比べて、日本の負担率は高いのですか?
A3:北欧諸国やフランスなどの国民負担率は60%を超えており、単純な数値比較では日本(約46%)の方が低めです。しかし欧州では大学までの学費無料や医療費負担の極小化など、払った分が確実なサービスとして還元されます。日本は「負担は欧州並みに増えているのに、教育費や老後資金の自助努力を求められる」という中負担・低〜中福祉の状態にあるため、実質的な負担感が最も重く感じられやすい構造になっています。
まとめ:見せかけの議論に惑わされず構造的リスクを見据える
2026年を迎えた現在、日本の国民負担率は過去最高水準で高止まりを続けており、現役世代の手取り減少の真相は少子高齢化に伴う社会保険料の増大と財政赤字の累積にあります。「五公五民」という言葉が示すように、国民が体感する生活の重みはもはや限界近くまで達しています。
政治やマクロ経済の動向に注視しつつも、個人の生活防衛としては「国の制度を熟知した上での合法的な節税・控除の最大活用」と「新NISA・iDeCo等を駆使した自律的な資産形成」が不可欠です。数字の表面だけに惑わされることなく、社会の構造的リスクを正しく認識した上で、今すぐ手取りと将来を守る実践的なアクションを起こしていきましょう。 (出典: 国民 負担 率(Yahoo!ニュース))