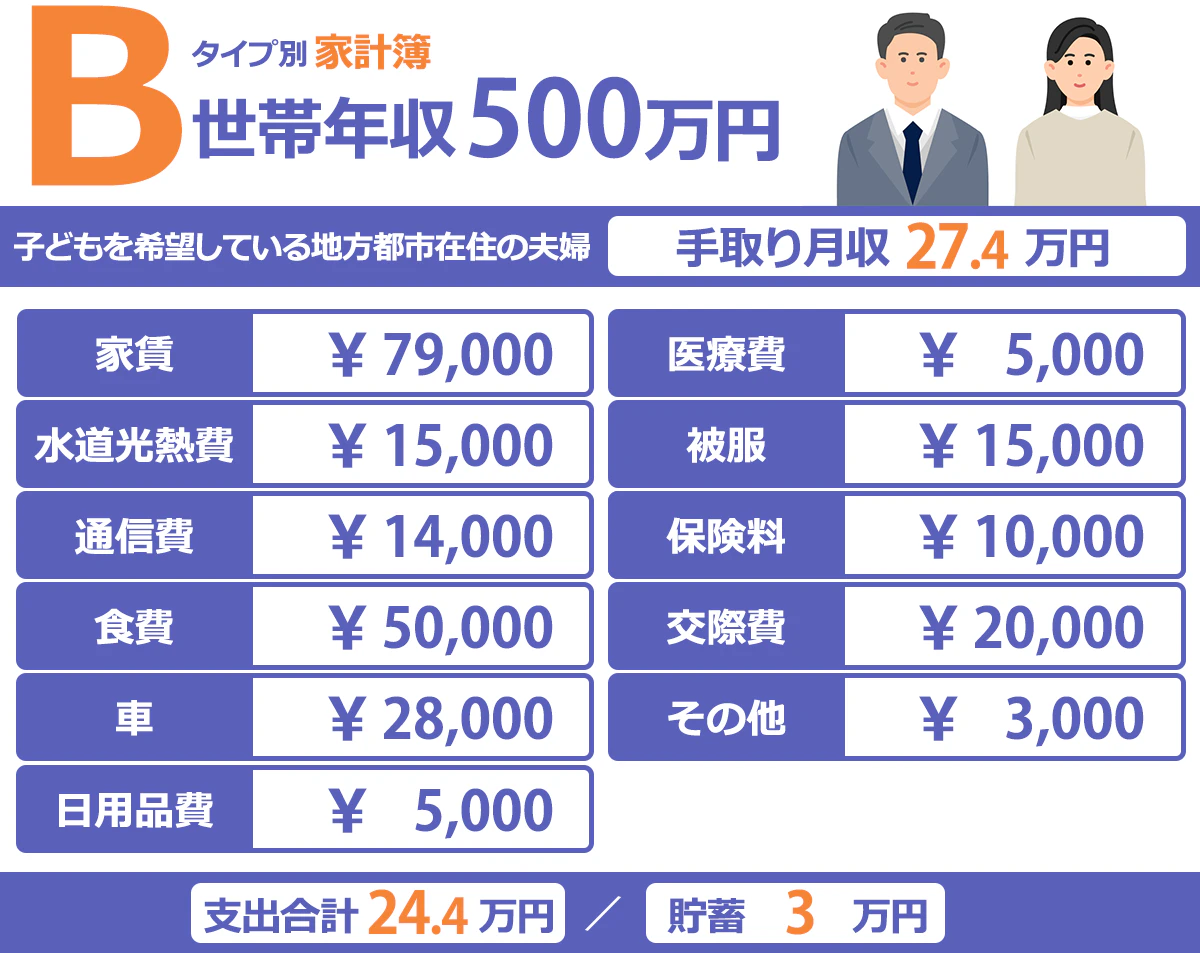
会社員としてひとつの節目とされる「年収500万円」。国税庁の民間給与実態統計調査でも平均年収を上回るアッパーミドル層の入り口ですが、給与明細を開いて「想像していたよりも手元に残らない」と違和感を覚える人は少なくありません。物価高やステルス増税が家計を直撃するなか、額面500万円の真の購買力を把握しておくことは生活防衛の必須知識です。
額面年収から差し引かれる税金や社会保険料の仕組み、独身・既婚・子育て世帯ごとの生活実感、そして手取り額を合法的に増やす具体的な防衛策まで、2026年の最新経済情勢を踏まえて徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収500万円の実際の手取り額は年間約380万〜400万円(手取り率約78〜80%)となり、年間100万円以上が天引きされる。
- 要点2:手取り月収はボーナスなしで約32万〜33万円、年2回計4カ月分のボーナス支給がある場合は月約23万〜25万円+賞与約50万〜55万円×2回が目安。
- 要点3:世帯構成(独身・配偶者控除・扶養人数)で年間手取りに10万〜20万円の差が生じるため、iDeCoやふるさと納税を活用した節税対策が可処分所得アップの鍵を握る。
【2026年最新】年収500万円の手取り額はいくら?年間380万〜400万円前後の実態
年収500万円と聞いて「年間500万円を自由に使える」と考える人はいませんが、実際に銀行口座へ振り込まれる金額は年間およそ380万〜400万円にとどまります。手取り割合に換算すると額面の約76〜80%であり、残りの20〜24%にあたる約100万〜120万円は税金や社会保険料として自動的に天引きされています。
手取り額に幅がある最大の要因は「世帯構成」と「扶養家族の有無」です。例えば、20代〜30代の独身者の場合、適用される控除が基礎控除や社会保険料控除などに限られるため、年間の手取り額は約385万〜390万円前後まで目減りします。一方で、配偶者控除が適用される専業主婦(主夫)世帯や扶養控除の対象となる子どもがいる家庭では、課税所得が圧縮されるため、年間の手取り額は約395万〜405万円程度まで手元に残る計算です。
手取りが想像以上に減る決定的理由|税金と社会保険料のリアルな計算内訳
額面500万円から100万円以上が消える構造を紐解くと、手取りを最も大きく削っているのは所得税ではなく「社会保険料」であることが浮き彫りになります。年収500万円(独身・40歳未満)をベースにした標準的な天引き額の内訳は以下の通りです。
まず、健康保険料が約25万円、厚生年金保険料が約45万円、雇用保険料が約3万円となり、社会保険料の合計負担額だけで約73万〜75万円に達します。40歳以上になると、ここに介護保険料(約4万円)が上乗せされ、負担はさらに重くなります。
続いて税金面では、給与所得控除や基礎控除を差し引いた後の課税所得に対して、所得税が約13万〜14万円、住民税が約23万〜24万円課されます。住民税は前年の所得に対して一律約10%が課税されるため、社会人2年目以降の給与天引きで手取りが急激に減ったと感じる大きな要因となります。税金合計で約37万円、社会保険料と合わせると年間約110万円強が控除されるのが冷酷な計算結果です。
【ボーナス有無別】月収手取りシミュレーション|ボーナスなしなら月32万円超
同じ年収500万円でも、給与体系が「年俸制(賞与なし)」か「月給+賞与制」かによって、毎月の家計管理の難易度は大きく変わります。
年俸制やボーナスなしの企業で年収500万円の場合、年間の額面給与500万円を単純に12分割するため、月々の額面給与は約41.6万円となります。ここから社会保険料と税金が毎月均等に引かれるため、毎月の手取り月収は約32万〜33万円です。毎月まとまったキャッシュが入るため、家計の資金繰りや毎月の積立投資を安定して行いやすいメリットがあります。
一方、夏冬合わせて「給与4カ月分のボーナス」が支給される一般的な給与体系の場合、基本給は月額約31.2万円(年間375万円)、賞与は年2回で計約125万円という配分になります。この場合、毎月の手取り月収は約24万〜25万円となり、ボーナスの手取り額は1回あたり約50万〜53万円です。月々の手取りは20万円台前半となるため、日々の固定費を抑え、ボーナスを無計画に生活費の補填に使わない自制心が求められます。
独身・既婚・子育て世帯の生活費内訳|家賃目安と実際の生活レベル
年収500万円で実現できる生活水準は、住む地域と家族構成によって天と地ほどの差が生まれます。健全な家計を維持するための家賃目安は「手取り月収の25〜30%以内」が鉄則です。
【独身・一人暮らしの場合(手取り月収約25万〜32万円)】
家賃目安は7.5万〜9万円です。首都圏近郊であればワンルーム〜1Kの標準的な賃貸物件に住み、月4万〜5万円の食費、適度な交際費や趣味を楽しみつつ、毎月5万〜8万円の貯蓄や投資へ回す余裕があります。外食が続いても赤字に陥りにくく、経済的な自由度を高く実感できるポジションです。
【夫婦二人暮らし・配偶者扶養の場合(手取り月収約25万〜32万円)】
家賃目安は8万〜10万円です。郊外の1LDK〜2DKを選択すれば家計を圧迫しませんが、食費(約6万〜7万円)や光熱費が2人分に増えるため、外食や趣味への支出を適度にコントロールしなければ年間100万円単位の貯蓄を継続するのは難しくなります。
【夫婦+子ども1〜2人の子育て世帯の場合】
片働き年収500万円で子育てをする場合、生活レベルの引き締めが必須となります。家賃は10万円前後に抑えつつ、将来の教育費や習い事代、学資保険の積み立てを優先する必要があるため、食費や日用品費の節約が日常化しやすくなります。車を所有している場合は維持費も重くのしかかるため、共働きによる世帯年収の底上げを検討する家庭が増える分岐点でもあります。
年収500万円の貯金事情と住宅ローン借入限度額の現実ライン
金融広報中央委員会の家計動向データなどを分析すると、年収500万円台世帯の平均貯蓄額は約800万〜1,000万円前後ですが、一部の資産家が平均を引き上げている実態があります。より実態に近い貯蓄額の中央値は400万〜500万円程度です。独身で堅実に資産運用を行っている層では1,000万円を超えるケースも見られますが、子育て世帯では教育費やマイホーム購入頭金により200万〜300万円台で推移しているケースも少なくありません。
マイホーム購入に伴う住宅ローン借入額については、銀行の審査基準上の借入限度額(年収の7〜8倍程度)では約3,500万〜4,000万円まで融資を受けられる可能性があります。しかし、金利変動リスクや毎月の返済負担率(手取りに占める返済額の割合)を考慮した「無理のない借入適正額」は、年収の5〜6倍にあたる2,500万〜3,000万円程度です。3,500万円以上のフルローンを組むと、毎月の返済額が10万円を超え、固定資産税や修繕積立金の支払いが加わって家計が破綻リスクに晒されるため慎重な試算が欠かせません。
手取りを最大化する!2026年版「iDeCo・ふるさと納税」節税攻略法
額面年収を急激に上げるのは容易ではありませんが、制度を活用して天引きされる税金を減らし、手元に残る実質的な可処分所得を増やすことは今すぐ可能です。年収500万円の会社員が真っ先に取り組むべき制度が「ふるさと納税」と「iDeCo(個人型確定拠出年金)」です。
ふるさと納税の年間上限額の目安は、独身または共働き世帯で約6万〜6.3万円、配偶者控除を受けている専業主婦世帯で約4.9万〜5.1万円です。実質自己負担2,000円で返礼品として米や肉、日用品などを調達できるため、年間数万円単位の生活費を直接削減する効果を発揮します。
さらに強力なのがiDeCoによる所得控除です。企業年金のない会社員が月額上限2.3万円(年間27.6万円)を積み立てた場合、掛金全額が所得控除の対象となるため、所得税・住民税合わせて年間約5.5万円の節税効果が生まれます。将来に向けた老後資金の非課税運用を行いつつ、毎年の手取りを実質的に押し上げる最良の選択肢です。
【年収 500 万 手取り】に関するよくある質問(FAQ)
Q1:年収500万円で副業を始めた場合、手取りはどう変わりますか?
A1:副業所得が年間20万円を超えると確定申告が必要です。副業分の収入には本業の年収500万円に応じた所得税率(10%)や住民税(10%)が適用されるため、副業利益の約20%強が税金として徴収されます。経費を正しく計上して課税所得を抑えることが手取り維持のポイントです。
Q2:独身と既婚(専業主婦・子1人)で手取り額にどれくらい差が出ますか?
A2:配偶者控除(38万円)や扶養控除が適用される既婚世帯は、所得税・住民税の課税所得が引き下げられるため、独身世帯と比べて年間約5万〜15万円程度手取りが多くなります。ただし、社会保険料の算出基準である標準報酬月額は扶養人数に関わらず同額のため、手取りの差は主に税金控除によるものです。
Q3:年収が450万円から500万円に50万円アップした場合、実際の手取りはいくら増えますか?
A3:額面が50万円アップしても、所得税率の上昇や社会保険料の増加により、手取りの増加額は約35万〜38万円程度(月額換算で約3万円弱)にとどまります。「年収アップ分が丸々手に入るわけではない」という税構造を把握しておくことが重要です。
まとめ:額面500万円の価値を守り抜く賢いマネーリテラシー
年収500万円は全国平均を上回る立派な収入水準である一方、社会保険料の高止まりや物価上昇の影響により、無計画に過ごしていると「手元にお金が残らない」という事態に陥りがちです。年間手取り約380万〜400万円という現実の数値を起点にし、家賃や固定費の適正配分を守ることが生活防衛の第一歩となります。
額面給与を増やす努力と並行して、ふるさと納税による日用品の確保やiDeCoによる所得控除など、制度を活用した合法的な手取りの最大化を実践し、盤石な資産形成の基盤を築いていきましょう。 (出典: 年収 500 万 手取り(Yahoo!ニュース))