新NISA制度が定着した2026年現在、資産形成のスタンダードとして多くの投資家が口座を活用しています。しかし、実際に運用を進める中で「成長投資枠とつみたて投資枠の違いがいまいち腑に落ちない」「結局どちらを優先すべきなのか」と迷う声は後を絶ちません。
制度設計を正しく把握しないまま運用を始めると、非課税枠の無駄遣いや想定外の手数料負担といった落とし穴に直面することもあります。本稿では、両枠の決定的な違いや賢い併用テクニック、証券会社ごとの使い勝手まで、損をしないための実践知識を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:つみたて投資枠は「金融庁厳選の低コスト投信」、成長投資枠は「個別株・高配当株・ETFなど幅広い商品」が対象。
- 要点2:年間投資枠の上限は合計360万円(成長240万・積立120万)で、両枠の併用により生涯投資枠1,800万円の最短活用が可能。
- 要点3:初心者は信託報酬を抑えたインデックス投資を主軸にしつつ、成長投資枠でも同じ投信の積立設定を行う手法が合理的。
【2026年最新比較】成長投資枠とつみたて投資枠の一体何が違うのか?基本スペックを総整理
新NISAにおける2つの枠組みは、従来の「つみたてNISA」と「一般NISA」が統合・進化したものです。最大の特徴は、新NISAの非課税保有期間が無期限となり、売却すれば翌年以降に非課税枠が再利用できる点にあります。
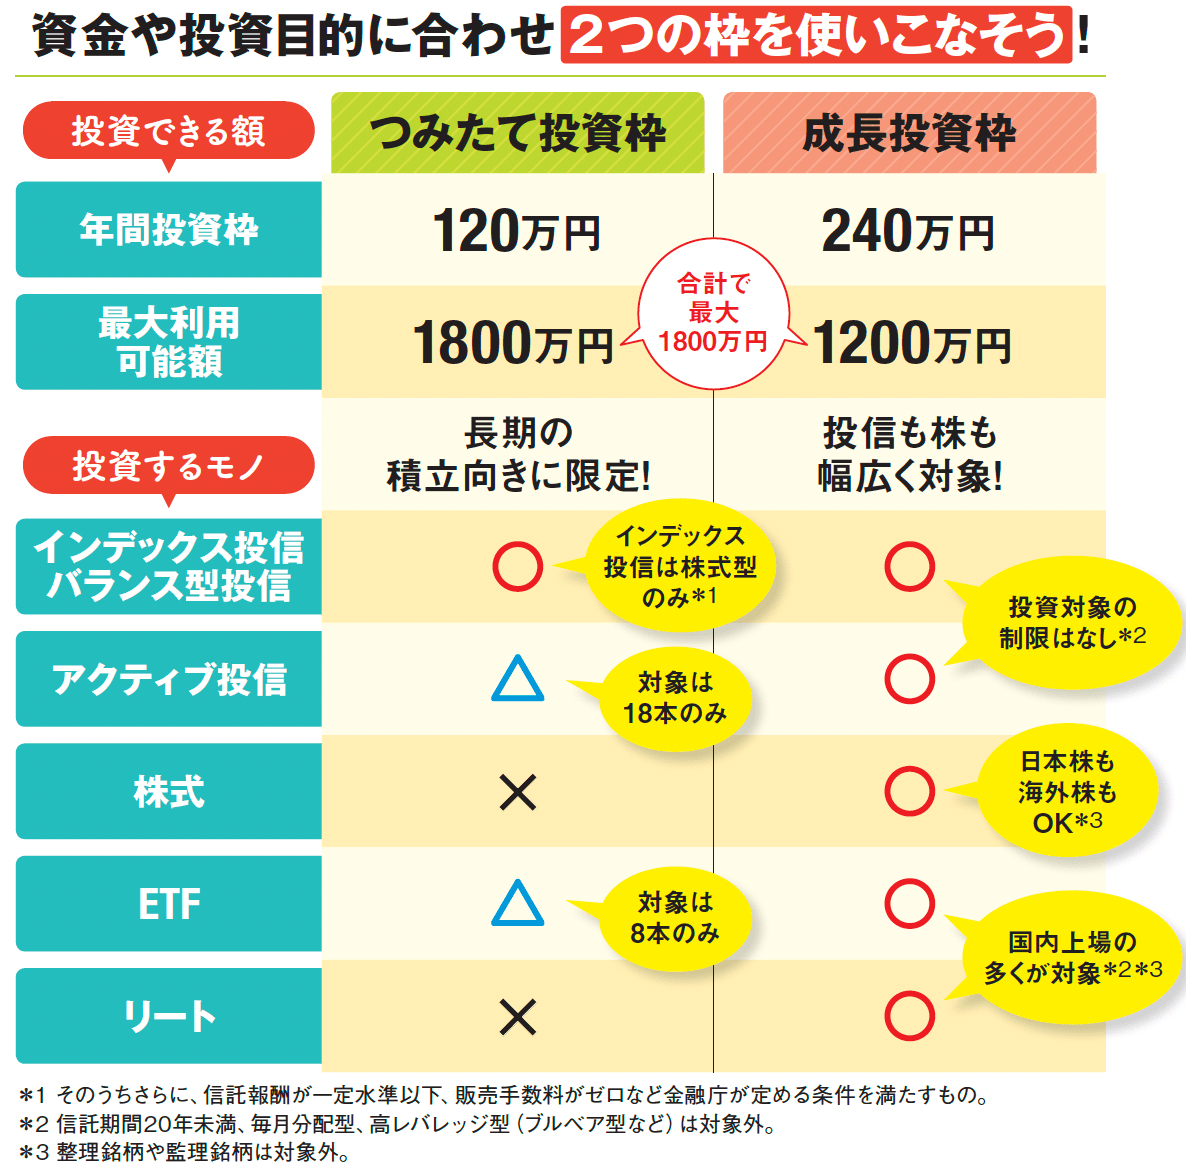
両者の根本的な違いは「年間投資可能額のサイズ」と「買付方法の自由度」です。つみたて投資枠が年間120万円まで(定期的な積立買付のみ)に限定されているのに対し、成長投資枠は年間240万円まで利用でき、積立だけでなく一括(スポット)購入にも柔軟に対応しています。
全体の枠組みとして新NISAの生涯投資枠は1,800万円に設定されており、そのうち成長投資枠として使える上限は1,200万円までです。つまり、生涯枠のすべてをつみたて投資枠だけで埋めることは可能ですが、成長投資枠単独で1,800万円を使い切ることはできません。
【投資対象の違い】成長投資枠の個別株・高配当株からつみたて投資枠の厳選投信まで
購入できる商品のラインナップにも明確な境界線が引かれています。つみたて投資枠の対象ファンドの違いとして際立つのは、金融庁が「長期・積立・分散」に適していると認めた公募株式投資信託およびETF約300本程度に厳密に絞り込まれている点です。
一方、成長投資枠の対象商品は個別株(日本株・米国株など)、REIT(不動産投資信託)、アクティブファンド、ETFなど多岐にわたります。値上がり益を狙うグロース株投資や、配当収入を目的とした成長投資枠での高配当株投資など、個人の投資方針に応じたアプローチが可能です。
ただし、毎月分配型の投資信託や極端なレバレッジ型商品、整理・監理銘柄などは成長投資枠からも除外されています。自由度が高いからこそ、ファンドの信託報酬をはじめとする保有コストの精査が欠かせません。
【年間360万円の罠】新NISAの年間投資枠上限と生涯投資枠1800万円の落とし穴
非課税運用の恩恵を最大化しようと焦るあまり、資金管理でつまずくケースが目立ちます。新NISAの年間投資枠の上限は両枠合計で360万円(つみたて120万円+成長240万円)であり、最短5年間で1,800万円の生涯上限に到達します。
しかし、ここに新NISAのデメリットや落とし穴が潜んでいます。無理に最短枠を埋めようとして生活防衛資金を削ってしまったり、相場の急落時にパニック売りを起こしてしまったりする失敗です。一度売却した枠が復活するのは「翌年」であるため、同一年内の短期売買を繰り返すと非課税枠を急速に消費してしまいます。
新NISAは損益通算ができないため、成長投資枠で個別株を購入して損失を出した場合、特定口座の利益と相殺して税金を減らすことができません。ハイリスクな集中投資は慎重に避けるのが鉄則です。
【どっちがいい?】成長投資枠とつみたて投資枠の最適な使い分けと併用の実践術
「成長投資枠とつみたて投資枠はどっちがいいのか」という疑問に対する実践的な答えは、目的ごとの「ハイブリッド活用(併用)」です。新NISAでは両枠の併用が認められているため、どちらか一方に絞る必要はありません。
堅実派の王道アプローチは、つみたて投資枠で「オルカン(全世界株式)」や「S&P500」などのインデックス投信を毎月定額で買い付けつつ、成長投資枠でも同様のインデックスファンドを買い増す戦略です。実は成長投資枠でも、つみたて枠対象の投信を全く同じ条件で購入できます。
一方で、生活のキャッシュフローを豊かにしたい投資家であれば、つみたて投資枠で資産の土台を固めつつ、成長投資枠で日本の連続増配株や米国の高配当ETFを定期的に買い集めるスタイルが合理的です。
【2026年版】SBI証券と楽天証券の新NISA比較!積立設定のやり方とおすすめ銘柄
主要ネット証券のツートップであるSBI証券と楽天証券の新NISA比較では、ポイント還元率と積立の操作性が評価の分かれ目になります。SBI証券は三井住友カードによるクレカ積立やVポイントの利便性が高く、楽天証券は楽天カード・楽天キャッシュの併用による積立枠の柔軟性とUIの分かりやすさで支持を集めています。
各社における成長投資枠の積立設定のやり方は極めてシンプルです。投信の注文画面で「預り区分」を「成長投資枠」に指定し、毎月の引落方法(クレジットカードや証券口座)を選ぶだけで自動積立が完了します。
市場環境を踏まえた成長投資枠のおすすめ銘柄(2026年)としては、信託報酬が年0.05〜0.09%程度に抑えられた全世界株式インデックスファンドが依然として盤石の選択肢です。個別銘柄に挑む場合でも、強固なビジネスモデルと潤沢なフリーキャッシュフローを持つ日米の大型優良企業を中心に据えるのが手堅い戦略となります。
【成長投資枠 積立投資枠 違い】に関するよくある質問(FAQ)
Q1:成長投資枠でつみたて投資枠と同じ投資信託を買うことはできますか?
A1:はい、全く問題なく購入可能です。つみたて投資枠の対象ファンドの多くは成長投資枠でも購入できるため、月10万円を超える積立を行いたい場合は、成長投資枠を併用して同一ファンドを積み立てる手法が広く使われています。
Q2:つみたて投資枠を使わずに、成長投資枠だけを使うことは可能ですか?
A2:可能です。成長投資枠単独でも利用できます。ただし、成長投資枠で利用できる生涯投資枠の上限は1,200万円までとなるため、1,800万円の非課税枠を満額使い切るには、最低でも600万円分はつみたて投資枠を利用する必要があります。
Q3:年間の投資上限額を使い切れなかった場合、翌年に繰り越せますか?
A3:年間の未使用枠を翌年以降に繰り越すことはできません。ただし、新NISAは生涯投資枠(1,800万円)の総枠管理であるため、焦って年ごとの上限を使い切る必要はなく、ご自身のペースで長期的に枠を埋めていけば損をすることはありません。
まとめ:2本の枠を賢く使い分け、着実な資産形成を目指そう
成長投資枠とつみたて投資枠は、対立する選択肢ではなく、お互いの弱点を補い合う両輪として設計されています。低コストのインデックス投信で将来の資産ベースを築くつみたて投資枠と、機動的な買付やインカムゲインを狙える成長投資枠。それぞれの特性を正しく理解することが成功への第一歩です。
市場の変動に惑わされず、自身のライフプランとリスク許容度に見合った積立ペースを維持しながら、非課税運用の恩恵を長期にわたって享受してください。 (出典: 成長投資枠 積立投資枠 違い(Yahoo!ニュース))