マイホームを購入した際に適用される「住宅ローン控除(住宅借入金等特別控除)」と、返礼品や地域応援で人気の「ふるさと納税(寄附金控除)」。どちらも家計に直結する大型の減税メリットを持つ制度ですが、ネット上やSNSでは「併用すると控除枠が使い切れず大損する」「確定申告をしたらふるさと納税の上限額が下がってしまった」といった困惑の声が後を絶ちません。
結論から言えば、ふるさと納税と住宅ローン控除の併用は制度上完全に可能です。しかし、減税の適用順序や「ワンストップ特例制度」と「確定申告」における控除ルートの違いを理解しないまま手続きを進めると、本来受けられるはずの税額控除を取りこぼしてしまうリスクが潜んでいます。本稿では、2026年最新の税制環境に基づき、二大減税制度を併用する際の損益分岐点、計算シミュレーション、1年目と2年目の実務上の違いまで、専門家の検証データをもとにわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ふるさと納税と住宅ローン控除の併用は可能だが、所得税・住民税の減税枠をオーバーすると控除しきれず実質的な「持ち出し損」が発生する。
- 要点2:住宅ローン控除1年目は確定申告が必須だが、2年目以降は「ワンストップ特例制度」を活用することで住民税控除の枠を有効活用しやすくなる。
- 要点3:年収や借入残高によって「所得税だけで住宅ローン控除を引ききれるか」が勝負の分かれ目となり、事前の上限額シミュレーションが不可欠である。
【2026年最新】ふるさと納税と住宅ローン控除の併用は本当に損をするのか?税制の構造的真実
「ふるさと納税と住宅ローン控除を併用すると損をする」と言われる根本的な理由は、「納める税金以上の減税は受けられない」という税制の大原則にあります。減税額がどれほど大きくても、自身が納めるべき所得税と住民税の合計額(および制度ごとの控除上限枠)を超えて還付されることはありません。
税金が引かれる順番を整理すると、そのメカニズムが明確になります。まず、ふるさと納税を確定申告した場合、寄附金控除として「所得控除」が行われ、課税所得が引き下げられます。その後に算出された所得税額から、住宅ローン控除という強力な「税額控除」がダイレクトに差し引かれます。
ここで問題となるのが、ふるさと納税によって課税所得が減ることで、算出される所得税額自体が小さくなる点です。その結果、本来所得税から引くはずだった住宅ローン控除枠が余ってしまい、住民税からの控除へと回されます。しかし、住民税から控除できる住宅ローン控除には「前年課税総所得金額等の5%(最高97,500円)」という厳格な上限枠が定められています。住民税でも引ききれなかった控除枠は、翌年へ繰り越されることなくそのまま消滅してしまいます。これが「併用すると損をする」と言われる構造的真実です。
ワンストップ特例と確定申告でどっちが得?控除の順番と仕組みを徹底比較
ふるさと納税の手続き方法には「ワンストップ特例制度」と「確定申告」の2種類が存在します。住宅ローン控除と併用する場合、この選択が控除額の最大化を左右する重要な分岐点となります。
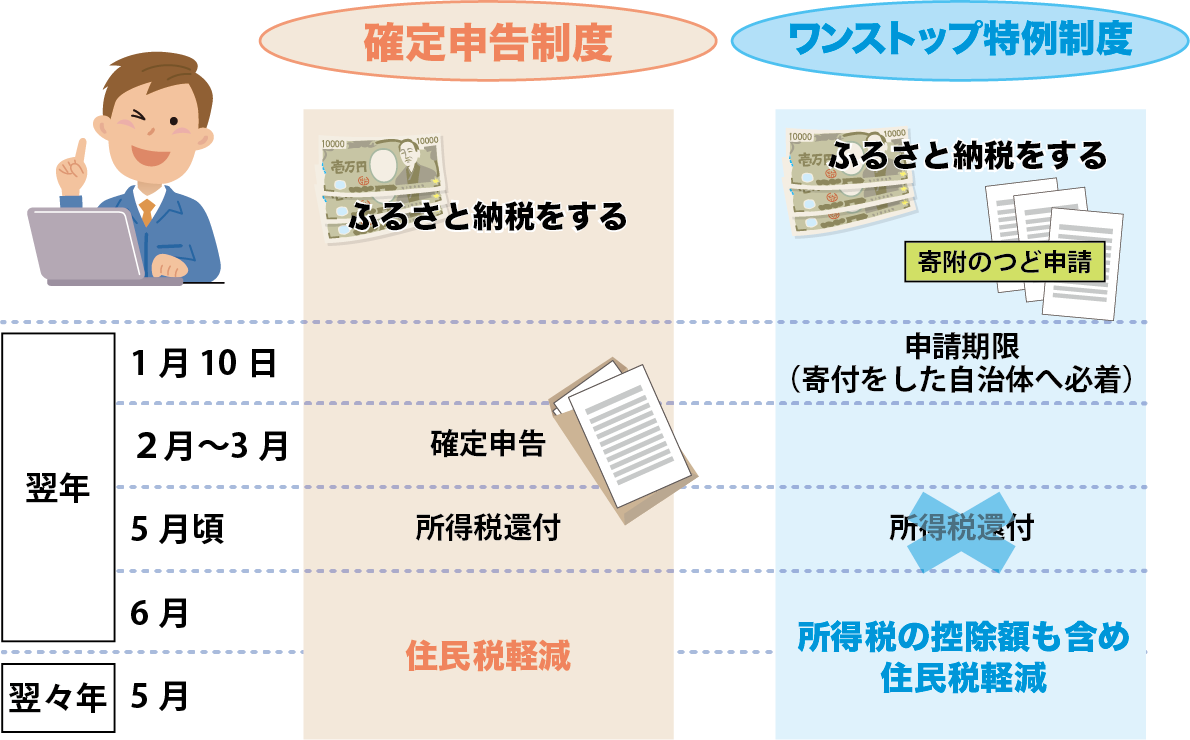
ワンストップ特例制度を利用した場合、所得税からの還付は行われず、ふるさと納税による控除の全額(自己負担2,000円を除く)が翌年度の住民税から直接減額されます。そのため、所得税の算出税額が圧縮されず、住宅ローン控除を所得税から満額引ききりやすくなるという大きな利点があります。
| 項目 | ワンストップ特例制度 | 確定申告 | 編集部の見解・評価 |
|---|---|---|---|
| 控除される税金 | 全額が翌年の住民税から控除 | 所得税(還付)+住民税(減額)に分割 | ワンストップは所得税に手を付けないため安全性が高い |
| 住宅ローン控除への影響 | 影響なし(所得税枠を圧迫しない) | 所得税枠が減り、住民税上限に達するリスクあり | 税額に余裕がない年収帯ではワンストップが有利 |
| 利用可能な条件 | 寄附先が年間5自治体以内・確定申告が不要な人 | 自治体数制限なし・医療費控除等がある人 | 住宅ローン控除1年目は確定申告が義務となる |
| 手続きのタイミング | 寄附ごとに申請書またはオンライン申請(翌年1/10締切) | 翌年2月16日〜3月15日の申告期間 | マイナポータル連携等で申告の手間は年々大幅に軽減 |
上表が示す通り、住宅ローン控除とふるさと納税の併用において「どっちが得か」を判断する際、2年目以降かつ年収に対して借入残高が大きい世帯では、ワンストップ特例を選択する方が控除枠を捨てずに済む確率が極めて高くなります。
【実態検証】「控除枠が余って大損」SNSや知恵袋で悲鳴が上がる3つの失敗パターン
ネットのコミュニティや税務相談の現場では、実際に併用を試みて「失敗した」と後悔するユーザーの声が散見されます。現場の検証から浮き彫りになった代表的な失敗パターンは以下の3点です。
第一の失敗は、「1年目にワンストップ特例の申請書を出したのに確定申告で上書き無効化されたケース」です。
住宅ローン控除の適用を受ける1年目は、会社員であっても必ず確定申告を行わなければなりません。しかし、ふるさと納税のワンストップ特例申請書を自治体に提出していたにもかかわらず、確定申告書を作成する際にふるさと納税(寄附金控除)の記載を漏らしてしまう人が多発しています。確定申告書を提出した時点でワンストップ特例は自動的にすべて無効となるため、申告書に記載しなかった寄附金は単なる自己負担の寄附になってしまいます。
第二の失敗は、「ペアローンを組んだ共働き世帯のシミュレーション不足」です。
夫婦それぞれが住宅ローン控除を受け、各自でふるさと納税を行う共働き世帯が増加しています。しかし、妻側が産休・育休に入って年収が下がったり、夫側が多額の住宅ローンを背負ったことで所得税がゼロになり、ふるさと納税をしても自己負担2,000円を大きく超える手出しが発生したという実例が報告されています。
第三の失敗は、「医療費控除やiDeCo(個人型確定拠出年金)との三重併用による枠超過」です。
節税に熱心な世帯ほど、iDeCoの小規模企業共済等掛金控除や、出産・通院に伴う医療費控除を併用します。これらはいずれも所得控除であるため、課税所得を強力に圧縮します。結果として住宅ローン控除を適用する前の算出所得税額が激減し、住宅ローン控除が住民税枠の上限(97,500円)をも突破して溢れ出てしまう現象です。
上限額シミュレーションと年収別計算|1年目と2年目以降の決定的な違い
併用による影響を把握するためには、年収と住宅ローン借入残高の具体的なバランスを知ることが不可欠です。以下に一般的な給与所得者(単身または配偶者控除なし)のモデルケースをもとに、影響度を試算しました。
【モデルケース試算:年収500万円・住宅ローン残高3,000万円(控除率0.7%=最大21万円控除)の場合】
・所得税額(控除前概算):約14万円
・住民税からの住宅ローン控除上限額:約9.75万円
・合計で引ける最大控除枠:約23.75万円
このケースでは、確定申告でふるさと納税(寄附額約6万円)を行うと、所得税が約13.4万円に減額されます。住宅ローン控除の21万円のうち、13.4万円が所得税から引かれ、残り7.6万円が住民税から引かれます。住民税の上限(9.75万円)の範囲内に収まるため、この年収帯と借入額であれば確定申告でもワンストップ特例でも控除枠の取りこぼしは生じず、満額控除されます。
しかし、これが「年収450万円・ローン残高3,500万円(最大控除額24.5万円)」となった場合、所得税(約10万円)と住民税上限(約9.75万円)の合計19.75万円しか控除余力がありません。ふるさと納税を確定申告で併用すると、さらに所得税が削られ、住宅ローン控除の枠が数万円単位で捨てられることになります。
【1年目と2年目以降の実務対応の違い】
・1年目:住宅ローン控除のために確定申告が必須。ふるさと納税も必ず確定申告書に含めて申告する。シミュレーターで住宅ローン控除が溢れないか確認の上、寄附額を調整するのが賢明。
・2年目以降:住宅ローン控除は会社の年末調整で完結。ふるさと納税は寄附先を5自治体以内に抑えて「ワンストップ特例制度」を利用すれば、所得税を減らさずに済むため、最も無駄のない控除が実現可能。
一般に知られていない盲点と誤解|住民税の控除上限引き下げショックと対策
税制改正の変遷において見落とされがちなのが、住宅ローン控除における住民税からの控除限度額の引き下げです。かつては前年課税所得等の7%(最高136,500円)だった住民税からの控除上限が、現行制度下では5%(最高97,500円)に縮小されています。
この上限額引き下げにより、以前よりも「所得税から引ききれなかった住宅ローン控除が住民税の天井にぶつかるリスク」が構造的に高くなっています。「ネットの古い記事で『併用しても全く問題ない』と読んだから大丈夫」と過信していると、現行ルールでは控除枠が切り捨てられる恐れがあります。
対策としては、各ポータルサイトが提供している「住宅ローン控除併用対応の詳細シミュレーションツール」を活用し、源泉徴収票の支払金額、所得控除の額の合計額、住宅借入金等特別控除額の数値を正確に入力して、限度額に余裕があるかを確認することが鉄則です。
【プロの結論】併用で最大限トクする人・慎重になるべき人の判断基準
住宅ローン控除とふるさと納税の併用は、正しい知識さえあれば家計防衛における最強の選択肢となります。自身の状況がどちらに当てはまるか、以下の基準で判断してください。
併用を積極的に活用すべき人の条件
- 年収が高く(年収600万円以上など)、所得税だけで住宅ローン控除を満額引ききれる人
- 2年目以降で、寄附先を5自治体以内に絞って「ワンストップ特例制度」を利用できる人
- 住宅ローンの借入残高が少なく、年間の控除額が所得税額を下回っている人
ふるさと納税の寄附額を慎重に精査すべき人の条件
- 住宅ローン控除1年目で確定申告が必須、かつ年収に対して借入残高が大きい人
- iDeCo、医療費控除、生命保険料控除などの所得控除を多数適用している人
- 配偶者控除や扶養控除が多く、もともとの課税所得税額が低い世帯
【ふるさと 納税 住宅 ローン 控除】に関するよくある質問(FAQ)
Q1:住宅ローン控除の1年目ですが、ふるさと納税でワンストップ特例を使ってしまいました。どうすればいいですか?
A1:住宅ローン控除を受けるために確定申告を行うと、提出済みのワンストップ特例申請は自動的に無効化されます。そのため、確定申告書を作成する際に、必ずふるさと納税の「寄附金受領証明書」を添付し、寄附金控除の欄に漏れなく記載して申告してください。
Q2:ふるさと納税の上限額シミュレーションは住宅ローン控除前の年収で計算して良いですか?
A2:ワンストップ特例を利用する場合は、基本的に住宅ローン控除前の年収基準の上限額で問題ありません。ただし、確定申告を行う場合で、かつ所得税・住民税の合計控除枠に余裕がない場合は、ふるさと納税の自己負担2,000円枠の上限額自体が下がることがあるため、併用対応の精密シミュレーターで確認することをおすすめします。
Q3:住宅ローン控除で所得税が0円になりました。ふるさと納税をする意味はありますか?
A3:所得税が0円になっても、住民税をしっかり納めていれば、ワンストップ特例を利用することで翌年の住民税からふるさと納税の控除を受けることができます。ただし、住民税からも住宅ローン控除の上限(97,500円)まで引かれている場合は、住民税の枠にも余裕があるかの精査が必要です。
まとめ:2026年の税制を踏まえた最適解と失敗しないアクション
ふるさと納税と住宅ローン控除の併用は、「仕組みを理解して適切な手続きを選択する」ことさえ徹底すれば、決して恐れるものではありません。
失敗を防ぐための黄金ルールは、「1年目は確定申告書にふるさと納税を忘れず合算すること」「2年目以降は原則としてワンストップ特例制度を活用すること」の2点に集約されます。自身の年収、借入額、他の控除とのバランスを正確に見極め、無駄のないスマートな節税を実現しましょう。 (出典: ふるさと 納税 住宅 ローン 控除(Yahoo!ニュース))