相次ぐ食品値上げやエネルギー価格の変動が続く2026年、子育て世帯の家計管理はかつてない転換点を迎えています。「毎月しっかり働いているのに、なぜか手元にお金が残らない」「周りの4人家族は一体いくらで暮らしているのか」と頭を抱える親世代は少なくありません。
総務省が発表した「2026年最新 家計調査」の動向や実態データをもとに、子どもの成長段階に応じたリアルな支出内訳、手取り収入別の黄金比率、そして無理なく年間数十万円を生み出す家計再生の具体策を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年における4人家族の生活費平均は約33万〜36万円(住居費別)、住居費込みの実質総支出は40万円前後が標準値。
- 要点2:食費(月9万〜10.5万円)と水道光熱費(月2.6万〜3万円)の上昇が顕著で、子どもの進学に伴う教育費の急増期への備えが急務。
- 要点3:手取り30万・40万円の理想配分を守り、サブスクや通信・保険の固定費を点検することで年間30万円以上の黒字化が実現。
【2026年最新】4人家族の生活費平均とリアルな内訳相場
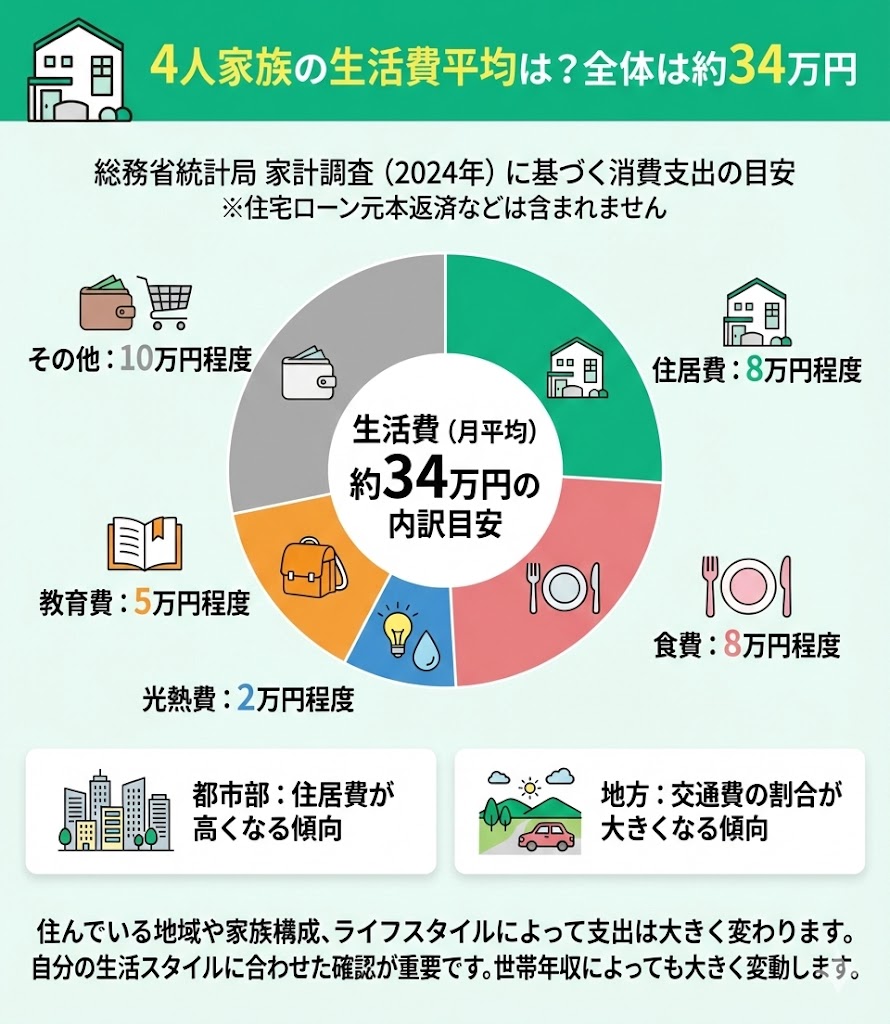
夫婦と子ども2人の4人世帯において、1カ月に実際どれくらいの支出が発生しているのか。最新の公的統計および家計動向調査を突き合わせると、住居費を除く消費支出の全国平均は月額約33万8,000円に達しています。住宅ローンや家賃(約8万〜13万円)を加算した場合、実質的な生活費総額は42万〜47万円前後が一般的な水準です。
| 費目 | 平均支出額(目安) | 家計全体に占める割合 |
|---|---|---|
| 食費 | 約92,000円〜105,000円 | 約25〜28% |
| 住居費(ローン/家賃) | 約80,000円〜130,000円 | 約20〜25% |
| 水道光熱費 | 約26,000円〜30,000円 | 約6〜7% |
| 通信費(スマホ・光回線) | 約13,000円〜17,000円 | 約3〜4% |
| 教育・教養費 | 約35,000円〜60,000円 | 約10〜15% |
| 交通・車両費 | 約25,000円〜35,000円 | 約6〜8% |
| 保険・医療費 | 約20,000円〜28,000円 | 約5〜6% |
| 日用品・雑費・娯楽費 | 約35,000円〜45,000円 | 約8〜10% |
地域差や持ち家の有無によって住居費や車関連費は大きく変動するものの、インフレ影響をダイレクトに受ける基礎生活費の底上げが家計を圧迫している構図が浮き彫りになっています。
手取り30万円・40万円別の生活費シミュレーションと理想の内訳
家計の安定化を図るうえで最も有効な指標が「手取り収入に対する支出比率」の管理です。家族構成が同じ4人であっても、世帯手取り額に応じたメリハリのある予算配分が求められます。
世帯手取り月30万円の場合、毎月の生活費全体を26万〜27万円に抑え、最低でも3万〜4万円(約10〜13%)を先取り貯金に回す設計がベースラインとなります。住居費は手取りの25%以内(約7.5万円)に抑え、食費は外食を絞って6.5万〜7万円前後にコントロールする工夫が欠かせません。
一方、共働き世帯などに多い手取り月40万円のモデルでは、生活費の総枠を32万〜34万円に設定し、毎月6万〜8万円(約15〜20%)の確実な資産形成を狙います。ゆとりが生まれる分、使途不明金が膨らみやすいため、使ってよい娯楽費と将来への蓄えを明確に口座分離することが防衛策となります。
食費・水道光熱費・教育費のリアル|我が家は使いすぎ?
「周囲と比べて支出が多すぎるのでは」と不安視されやすい3大費目について、現状の相場感を精査します。
まず4人家族の食費平均は、外食やお弁当代を含めて月額約9万5,000円前後がボリュームゾーンです。育ち盛りの小・中学生を抱える家庭では11万円を超えるケースも珍しくありません。自炊中心で月8万円台に収まっていれば十分に健闘している目安となります。
次に水道光熱費の相場は、季節変動があるものの年間平均で月2万6,000円〜3万円程度。電気代高騰への対策が進んだ家庭では、新電力プランの選定や高効率家電の活用により2万円台前半をキープしています。
そして家計の最大の分岐点となるのが教育費の目安です。未就学児期は月2万〜3万円程度で推移する一方、中学生・高校生期に入ると学習塾や部活動、大学受験対策により月6万〜10万円超へ跳ね上がります。子どもの年齢ステージに応じた「貯め期」と「使い期」の把握が極めて肝心です。
4人家族の貯金額平均と貯金上手な家庭が実践する意外な節約術
金融広報中央委員会の各種データ等を踏まえると、子育て世帯(4人家族)の金融資産保有額は平均値で約700万〜900万円、実態に近い中央値では300万〜450万円付近に位置しています。教育費のピーク期には貯蓄が一時的に目減りする家庭も多く、計画的な積み立てが成否を分けます。
着実に貯蓄を伸ばしている家庭を取材すると、無理な食費の切り詰めではなく、以下のような「ストレスのない仕組み化」を徹底している共通点が判明しました。
ひとつは「キャッシュレス決済の出口一本化」です。ポイント還元目当てに複数のQRコード決済やクレジットカードを乱立させず、メインカードを1枚に絞ることで使途の可視化と無駄買いの自動抑止を実現しています。また、週末のまとめ買い時に「1週間分の献立固定化」を取り入れ、食材廃棄ロスをゼロにする手法も高い再現性を持っています。
年間30万円浮かす!固定費削減シミュレーションと家計見直しチェックリスト
日々の10円、20円を節約する労力をかける前に、一度の見直しで効果が永続する「固定費のメス入れ」に着手するのが最短ルートです。
| 見直し項目 | 具体的なアクション | 年間削減効果(目安) |
|---|---|---|
| 通信費 | 夫婦2人分を大手キャリアから格安SIM・サブブランドへ移行 | 約72,000円〜100,000円 |
| 民間保険 | 過剰な医療特約・貯蓄型保険を解約し、掛け捨て型+公的保障へ最適化 | 約60,000円〜120,000円 |
| サブスクリプション | 利用頻度の低い動画配信・アプリ定期課金の解約 | 約15,000円〜30,000円 |
| 住宅ローン | 低金利プランへの借り換え、または固定・変動の見直し交渉 | 約80,000円〜150,000円 |
手始めに以下のチェックリストを使い、今週末にでも家庭内の支出状況を棚卸ししてみることをおすすめします。
☑ 直近3カ月間、一度も使っていない有料サブスクやジムの会費が放置されていないか
☑ 家族のスマホ代が合計で月1万5,000円を超えていないか
☑ 保険の内容を5年以上見直しておらず、高額療養費制度と重複する補償に入っていないか
☑ コンビニや自販機での「なんとなく買い」が習慣化していないか
☑ 先取り貯金用の別口座を作らず、生活費と同じ口座で残金を管理していないか
【4人家族の生活費】に関するよくある質問(FAQ)
Q1:4人家族で毎月30万円の生活費は現実的ですか?カツカツになりませんか?
A1:住居費を低く抑えられている賃貸住宅や、住宅ローン負担が軽い地方都市であれば十分現実的です。ただし、外食費やレジャー費のメリハリをつけ、格安SIMの導入や無駄な保険のカットなど固定費の徹底的なスリム化が前提条件となります。
Q2:子どもの教育費は毎月いくら積み立てておくべきですか?
A2:大学進学(私立文系・理系)を視野に入れる場合、子ども1人あたり高校卒業時までに400万〜500万円の準備が理想的です。児童手当を全額貯蓄に回しつつ、子ども1人につき月1.5万〜2万円(2人で月3万〜4万円)をジュニアNISA後継の制度や新NISAを活用して積み立てる設計が定石です。
Q3:物価上昇が続く中、食費を手っ取り早く1万円削るコツはありますか?
A3:買い物頻度を「週1〜2回」に制限して店内での衝動買いを防ぐこと、そして単価の高い生鮮肉を一部「業務スーパーや冷凍大容量パックの活用」「豆腐・厚揚げ・卵によるかさ増し」に置き換える手法が即効性を持っています。プライベートブランド(PB商品)の積極活用も有効です。
まとめ:ライフステージの変化に合わせた柔軟な家計マネジメントを
4人家族の生活設計は、子どもの成長に伴って毎年のように最適解が変化します。平均データや他世帯の数値を気にして一喜一憂するのではなく、まずは自家庭の現在地と「固定費・変動費の比率」を客観的に把握することが家計改善の第一歩です。
小さな支出を我慢し続ける生活は長続きしません。固定費の構造改革でベースの支出を削り、浮いた資金を家族の思い出作りや将来の資産形成へと賢く配分していきましょう。 (出典: 4 人 家族 生活費(Yahoo!ニュース))