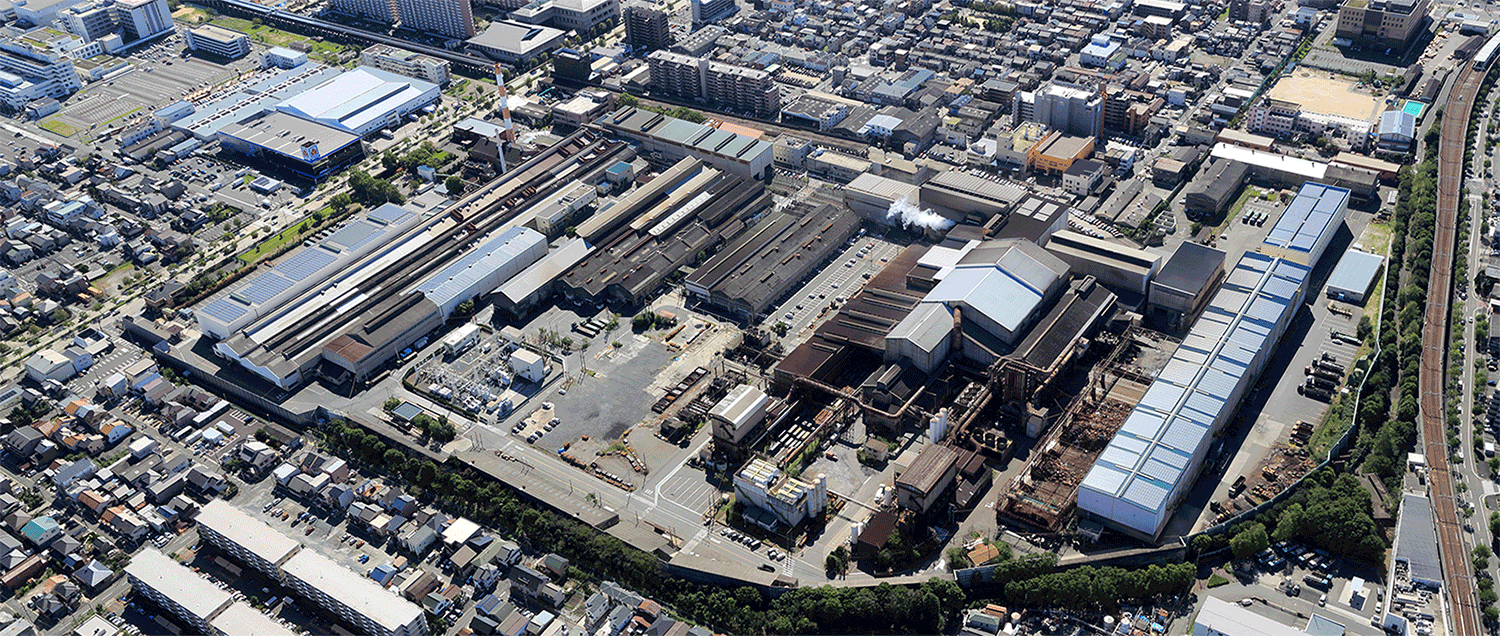
東証プライム・名証プレミア市場に上場する独立系電炉メーカーの中部鋼鈑(証券コード:5461)。高配当利回りを武器に個人投資家や機関投資家からの熱い視線を集める同社ですが、その驚異的な還元姿勢の裏にはどのような事業構造と勝算が存在するのでしょうか。
本稿では、鉄鋼業界の専門取材データや公表資料を基に、厚板電気炉メーカーとしての独自の競争力、最新の株価推移、そして中長期的な成長性を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:厚板分野に特化した電炉専業としての高い収益性と、DOE(株主資本配当率)や連結配当性向を意識した積極的な株主還元姿勢が高配当利回りを支えている。
- 要点2:脱炭素化の追い風を受ける電炉鋼板の需要拡大と、着実なPBR改善策の推進が今後の株価推移を左右する重要ファクターとなる。
- 要点3:景気循環株特有の業績ブレリスクは存在するものの、盤石な財務体質とニッチトップ戦略により、中長期インカム投資としての優位性は依然として高い。
【2026年最新】中部鋼鈑が高配当を誇る決定的な理由と還元方針
株式市場において、中部鋼鈑の配当金利回りの高さは常に注目の的となっています。同社がなぜこれほどまでに強気な配当を継続できるのか、その真相は「筋肉質な財務体質」と「資本効率向上に向けた明確なコミットメント」にあります。
公式決算資料によると、中部鋼鈑は実質無借金経営に近い健全な財務基盤を長年維持してきました。余剰資金を漫然と内部留保に回すのではなく、株主還元の強化と成長投資へ最適配分する方針を打ち出しています。特に近年は東証が要請する「資本コストや株価を意識した経営」に呼応し、PBR改善策の一環として配当性向の引き上げや機動的な自己株式取得を積極的に実施しています。
また、同社の還元方針は単なる一時的な特別配当にとどまらず、下値不安を和らげる還元基準を敷いている点も投資家の信頼を集める大きな要因です。市況の波に左右されやすい鉄鋼セクターでありながら、中長期で安定したインカムゲインを狙える銘柄としての地位を確立しています。
決算速報と業績推移から読み解く厚板・電気炉ビジネスの底力
同社の事業構造における最大の強みは、厚板に特化した国内屈指の電気炉メーカーである点です。産業機械、建設機械、建築構造物、造船など、多様な産業インフラを支える厚板の製造において、同社は多品種・小ロット・短納期という顧客ニーズに柔軟に応える体制を築き上げています。
直近の決算速報や業績推移を分析すると、原料である鉄スクラップ価格の変動や電力コストの増減を機動的に製品価格へ転嫁する「スプレッド(価格差)管理」が極めて巧みに機能していることが窺えます。高炉メーカーに比べて設備維持の固定費負担が軽く、需要変動に応じた生産調整が迅速に行える柔軟性が、底堅い営業利益率を維持する源泉です。
さらに、脱炭素(グリーントランスフォーメーション=GX)の潮流において、製造時のCO2排出量が少ない電炉製品は引き合いを強めています。環境負荷低減を重視する大手建機・重機メーカーからの指定発注が増加傾向にあり、中部鋼鈑の将来性理由として環境優位性が明確な差別化要素となっています。
【徹底比較】中部鋼鈑の主要財務指標と鉄鋼セクター内での位置づけ
投資判断を下すうえで、同業他社や市場平均と比較した立ち位置を客観的数値で把握することは欠かせません。以下の表は、中部鋼鈑の主要指標と業界水準を整理したデータ比較です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 配当利回り水準 | 4.0%〜5.5%近辺で推移 | 東証プライム平均:約2.0〜2.5% | 市場全体を大幅にアウトパフォームする高還元水準。 |
| 自己資本比率 | 75%〜80%前後の超高水準 | 製造業平均:約40〜50% | 不況期でも減配リスクを抑えられる鉄壁の財務基盤。 |
| PBR(株価純資産倍率) | 0.8倍〜1.0倍前後で推移 | 東証推奨基準:1.0倍以上 | 1倍割れ是正に向けた追加還元や施策への期待が継続。 |
| 主力の製造品目 | 産業機械・建機向け厚板鋼板 | 高炉大手:薄板・自動車用鋼板など | 高炉勢と正面衝突を避けた独自ポジションを確立。 |
【実態検証】投資家コミュニティのネットの反応と年収・採用の評判
株式市場や就職市場における中部鋼鈑のリアルな評価を検証するため、個人投資家の生の声や社員口コミを精査しました。
SNSや投資家コミュニティにおけるネットの反応を見ると、「配当権利落ち後の株価回復が早く、安心して長期保有できる」「名証発の隠れた優良銘柄」といった好意的なコメントが多数を占めます。一方で、「出来高がメガキャップに比べてやや薄いため、急激な相場変動時に値動きが荒くなりやすい」という流動性リスクを指摘する声も散見されます。
また、求職者・転職者の間で関心が高い年収と評判、採用就職難易度についても堅実な実態が浮かび上がっています。大手就職口コミサイトや有価証券報告書のデータによると、平均年収は650万〜750万円前後と愛知県内の製造業平均を上回る水準です。福利厚生の充実度やワークライフバランスの改善が進んでおり、地元理系学生や中途採用市場において隠れたホワイト優良企業として根強い人気を誇っています。
一般に知られていない盲点とPBR改善策に見る将来性
高配当銘柄へ投資する際、多くの個人投資家が陥りがちな心理的バイアスが「現在の利回りが将来も永遠に保証される」と錯覚してしまう点です。鉄鋼業界は典型的なシクリカル(景気敏感)セクターであり、世界的な鋼材需要の減退やスクラップ価格の急騰局面では、業績見通しが一時的に悪化するリスクを内在しています。
しかし、中部鋼鈑はそのようなシクリカルリスクに対して、以下のような強固な防壁を築いています。
第一に、加工・切断・開先加工までを一貫して手掛ける「二次加工体制」の拡充です。単なる素材売りにとどまらず、顧客の製造ライン直前まで加工度を高めることで、付加価値を高めマージンを確保しています。第二に、アナリストによる目標株価予想でも評価される「電炉特有の脱炭素プレミアム」です。高炉の電炉転換には莫大な設備投資と長い年数を要しますが、中部鋼鈑はすでに高品質な厚板を電炉で量産するノウハウを蓄積しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資行動において心理的な後悔を避けるためには、銘柄特性と自身の投資スタンスが合致しているかを見極める必要があります。
【中部鋼鈑への投資をおすすめできる人】
・長期保有で年4〜5%前後のインカムゲインを着実に積み上げたいインカム志向の投資家
・無借金経営に近く、倒産リスクが極めて低いディフェンシブな財務基盤を重視する人
・脱炭素社会へのシフトを中長期の構造的テーマとして捉えている人
【投資に慎重になるべき人】
・数日〜数週間の短期間で大きなキャピタルゲイン(値上がり益)だけを狙うデイトレーダー
・景気循環による一時的な株価下落や四半期決算の減益に耐えられないリスク許容度の低い人
【中部鋼鈑】に関するよくある質問(FAQ)
Q1:中部鋼鈑の配当金はいつもらえる?権利確定月はいつですか?
A1:中部鋼鈑の配当権利確定月は3月末日(期末配当)と9月末日(中間配当)の年2回です。権利付き最終日までに現物株式を保有している株主へ、株主総会後(中間は12月頃、期末は6月下旬頃)に配当金が支払われます。
Q2:業績が悪化した場合、大幅な減配リスクはありませんか?
A2:鉄鋼市況の悪化による業績変動リスクはありますが、中部鋼鈑は自己資本比率が約8割と極めて高いため、多少の赤字や減益局面でも配当を支える財務余力があります。また、中長期的な株主資本配当率(DOE)や総還元性向を意識した方針を採っているため、他の中小電炉メーカーと比較して安定した還元が期待できます。
Q3:就職・転職先としての採用難易度や職場の評判はどうですか?
A3:採用人数が少数精鋭であるため選考倍率は決して低くありませんが、技術職・事務職ともに人物重視の選考が行われています。安定した業績基盤と充実した待遇から、地元愛知を中心に「長く腰を据えて働ける優良企業」として高い満足度を得ています。
まとめ:今後の動向と失敗しないための投資判断基準
中部鋼鈑は、厚板電炉というニッチな強みを活かした高い収益力と、盤石な財務基盤に裏打ちされた高水準な株主還元を兼ね備えた実力派企業です。市況のサイクルに左右されるリスクを十分に理解しつつ、PBR改善や脱炭素ニーズの拡大という追い風を捉えることで、中長期ポートフォリオの主軸インカム銘柄として有力な選択肢であり続けるでしょう。 (出典: 中部 鋼 鈑(Yahoo!ニュース))