年末調整の書類や確定申告書の控え、あるいは自治体から届く住民税の通知書を開いた際、誰もが一度は目にする「合計所得金額」という項目。多くの人が「年収と同じようなものだろう」と見過ごしがちですが、この数値を曖昧にしたまま放置すると、受けられるはずの手厚い控除を逃してしまうリスクがあります。
手取り額や各種手当、住民税の非課税ラインに至るまで、税務署や自治体は「額面の年収」ではなく、この合計所得金額を基準にシビアな判定を下しています。2026年現在の税制ルールを踏まえ、年収や「総所得金額」との決定的な違い、源泉徴収票から数値を割り出す実践的な手順まで、損をしないための判断基準を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「合計所得金額」は額面年収から給与所得控除などを差し引いた各所得の合計であり、過去の赤字(純損失等の繰越控除)を差し引く前の数値を指す。
- 要点2:「総所得金額」や「手取り」とは明確に区別されており、基礎控除や配偶者控除、住民税非課税世帯の合否判定に使われる最重要パラメータである。
- 要点3:会社員なら源泉徴収票の「給与所得控除後の金額」を見るだけで確認可能だが、副業や株の売買申告があると跳ね上がるため慎重な管理が欠かせない。
【徹底比較】合計所得金額と「年収」「総所得金額」は何が違うのか?
税金の手続きで多くの人がつまずく最大の原因が、「収入」「合計所得金額」「総所得金額」という3つの似通った用語の混同です。これらは決して同義語ではなく、計算プロセスのどの段階にあるかによって金額が大きく変動します。
まず「収入(年収)」とは、会社から支給された基本給や各種手当、ボーナスなどを単純に足し上げた「額面金額」そのものを指します。自営業者であれば年間の総売上高がこれに該当します。一方の「所得」は、その収入を得るためにかかった経費を差し引いた後の儲けを意味します。会社員には実際の領収書経費がない代わりに、税法上で定められた概算経費である給与所得控除が差し引かれ、その残額が「給与所得」となります。
そして実務上、最も混同されやすいのが「合計所得金額」と「総所得金額」の差です。両者の決定的な分かれ道は、過去の赤字を持ち越して差し引く「繰越控除」を適用する前か後かという点にあります。
合計所得金額は、事業所得、給与所得、不動産所得、一時所得、さらには申告した株式の譲渡所得など、その年に発生した各種所得をシンプルに合算した純粋な儲けの総和です。ここでは過去の事業損失(純損失)や災害による損失(雑損失)の繰越控除を行う前の金額でカウントされます。これに対して総所得金額は、純損失や雑損失の繰越控除を差し引いた後の数値を指します。過去の損失繰り越しがない人にとっては両者の金額は一致しますが、制度上の定義としては「繰越控除の前か後か」という明確な境界線が存在します。
知らずに損する判定基準|基礎控除や配偶者控除の「合計所得金額要件」
なぜ行政や税務署は、年収ではなく合計所得金額にこだわるのでしょうか。その理由は、納税者個々の真の担税力(税金を負担する力)を公平に測る基準として、各種控除の適用判定にこの数値を用いているためです。
代表例がすべての納税者に適用される基礎控除の要件です。控除額が満額の48万円となるのは、合計所得金額が2,400万円以下の場合に限られます。2,400万円を超えると段階的に減額され、2,500万円を超えると基礎控除は完全にゼロになります。
さらに家計への影響が大きいのが「配偶者控除」および「配偶者特別控除」の判定です。世帯内で控除を受けるためには、納税者本人と配偶者の双方が合計所得金額のハードルをクリアしなければなりません。
配偶者控除を満額受けるための配偶者側の条件は、合計所得金額が48万円以下であることです。給与収入のみの人であれば、最低保障される給与所得控除55万円を差し引くことで「年収103万円以下=合計所得金額48万円以下」となり、控除が受けられます。加えて、控除を受ける納税者本人の合計所得金額にも上限が設けられており、900万円以下であれば最大38万円の控除を満額受けられますが、900万円を超えると控除額が縮小し、1,000万円を超えると適用対象外となります。
住民税非課税世帯のボーダーライン|地域ごとの「合計所得金額基準」を読み解く
国や自治体の給付金施策や各種社会保障の減免基準として頻繁にニュースを賑わす「住民税非課税世帯」の判定にも、合計所得金額がダイレクトに用いられます。
住民税の均等割が非課税になるラインは自治体(市区町村)の級地区分によって微差があるものの、扶養親族がいない単身者の場合、多くの都市部(1級地)では合計所得金額が45万円以下(給与収入換算で年収100万円以下)と定められています。地方の2級地や3級地では、基準が38万円以下(年収93万円以下)などに引き下げられる地域も存在します。
扶養親族がいる場合は、「35万円 ×(本人 + 同一生計配偶者 + 扶養親族の数)+ 10万円 + 21万円(加算対象地域のみ)」といった法定計算式によって判定ラインが引き上がります。ここで注意すべきは、行政が発行する非課税証明書や受給資格の確認時にも、参照されるのは手取り額や額面収入ではなく、あくまで法定計算された「合計所得金額」である点です。ボーダーラインすれすれの収入ゾーンにいる世帯にとっては、わずか数千円の所得差が住民税の課税・非課税を分け、手当や給付金の受給権を左右することになります。
【図解でわかる計算方法】給与所得控除の仕組みと具体的なシミュレーション
合計所得金額の算出は、複雑に見えて基本の型さえ押さえれば迷うことはありません。大部分を占める会社員やパート勤務の方を例に、具体的な算出の流れを整理します。
給与所得者の場合、基本の計算式は「給与収入(年収)- 給与所得控除 = 給与所得(合計所得金額)」となります。給与所得控除は収入に応じて次のように機械的に決定されます。
・年収162万5,000円以下:一律55万円
・年収162万5,001円〜180万円以下:収入金額 × 40% - 10万円
・年収180万1円〜360万円以下:収入金額 × 30% + 8万円
・年収360万1円〜660万円以下:収入金額 × 20% + 44万円
・年収660万1円〜850万円以下:収入金額 × 10% + 110万円
・年収850万円超:上限195万円で頭打ち
例えば、額面年収が500万円の会社員で他の収入がないケースを考えてみましょう。
給与所得控除額は「500万円 × 20% + 44万円 = 144万円」となります。
これを年収から差し引いた「500万円 - 144万円 = 356万円」が給与所得となり、副業等の別収入がなければ、この356万円がそのまま合計所得金額として確定します。
ただし、メルカリ転売や業務委託などの副業で年間30万円の純利益(雑所得)がある場合や、不動産賃貸による不動産所得が50万円ある場合は、給与所得の356万円にそれらを合算した金額(356万円 + 30万円 + 50万円 = 436万円)が合計所得金額となります。
手元の書類で即チェック!源泉徴収票の見方と確定申告書の記入例
「自分の正確な数値がいくらなのか今すぐ知りたい」という場合、わざわざ税務計算をし直す必要はありません。手元にある公式書類の特定箇所を見るだけで即座に判明します。
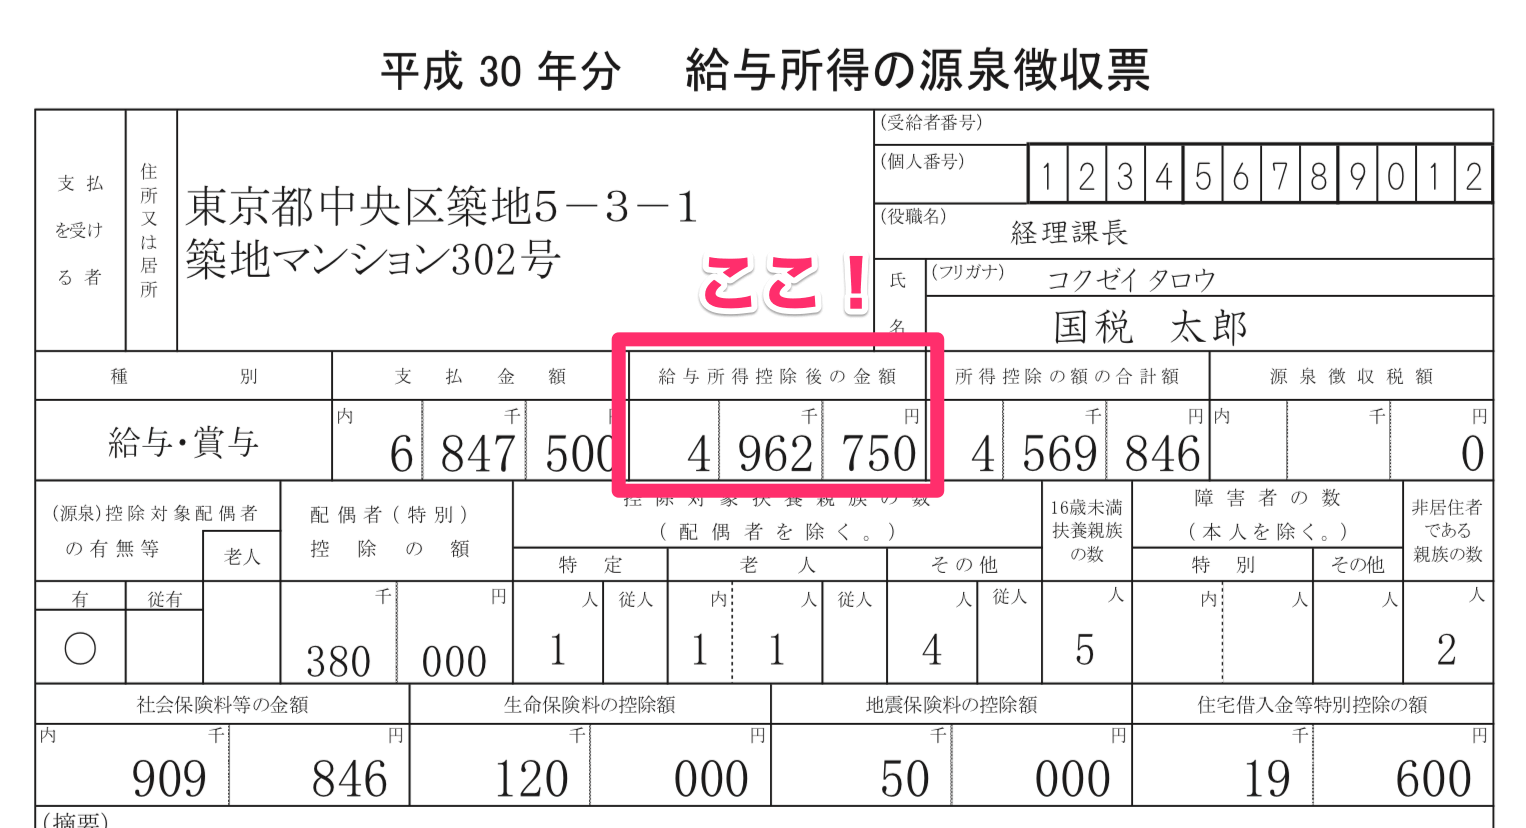
会社員の手元にある「給与所得の源泉徴収票」を見る場合、チェックすべきは左上から2番目の枠にある「給与所得控除後の金額」と印字された欄です。左隣にある「支払金額」が額面年収を示しているのに対し、給与所得控除後の金額欄に印字された数字こそが給与所得であり、他に確定申告する所得が一切ない会社員であれば、この数値がイコールあなたの合計所得金額となります。
一方、副業ワーカーや個人事業主が作成する「確定申告書 第一表」では、左側の【所得金額等】ブロックに注目してください。事業、不動産、給与、雑といった各種所得を各行に記載し、その下部にある「合計」欄(12番)に記入した数値が合計所得金額のベースになります。なお、株式の配当所得や土地建物の譲渡所得など、分離課税として申告した所得がある場合は、第三表(分離課税用)の各所得金額も足し合わされます。
確定申告書の第二表にある「配偶者控除」や「扶養控除」の欄を記入する際にも、「配偶者の合計所得金額」を書き込む枠が用意されています。ここには相手の「給与年収」を直接書くのではなく、給与所得控除(最低55万円)を差し引いた後の所得額を正しく記載しなければなりません。ここを誤って年収のまま記入してしまうと、控除対象から外れてしまう事務エラーの原因になるため注意してください。
【2026年最新】税制改正動向と押さえておくべき実務上の注意点
近年、税制改革に関する議論が活発化しており、2026年現在の実務においても「税制上の壁」に対する納税者の関心はかつてない高まりを見せています。特に、物価高と賃金上昇が継続する中で、長年据え置かれてきた控除枠の再編論議が進んでいます。
実務面で最も警戒すべき落とし穴が、「株式の確定申告」による合計所得金額の意図せぬ跳ね上がりです。上場株式の配当金や売買益について、証券会社の「特定口座(源泉徴収あり)」を選択していれば原則として申告不要です。しかし、過去の損失と損益通算したい、あるいは配当控除を受けたいと考えて安易に確定申告をしてしまうと、その譲渡益や配当所得がそのまま合計所得金額に合算されてしまいます。
その結果、合計所得金額が基準値を突破してしまい、「配偶者控除から外れて世帯の税負担が増えた」「国民健康保険料や後期高齢者医療制度の保険料が翌年大幅に引き上げられた」「子どもの高校授業料無償化の所得制限に引っかかった」という予期せぬ二次被害が多発しています。所得税の還付額よりも、各種制度の除外や社会保険料の上昇額の方がはるかに大きくなるケースは珍しくありません。合計所得金額を意識した慎重な申告判断が求められます。
【合計所得金額】に関するよくある質問(FAQ)
Q1:住宅ローン控除(住宅借入金等特別控除)を受ける際にも、合計所得金額の制限はありますか?
A1:あります。住宅ローン控除の適用を受けるためには、原則としてその年の合計所得金額が2,000万円以下でなければなりません。年収ベースではなく、各種控除を引いた後の合計所得金額で判定されるため、高所得世帯や副業収入の多い方は事前に自身の所得額を試算しておくことが不可欠です。
Q2:ふるさと納税の控除上限額をシミュレーションする際、基準にするのは「年収」ですか「合計所得金額」ですか?
A2:ポータルサイトの簡易シミュレーターでは便宜上「給与年収」を入力させることが一般的ですが、税額控除の正確な上限枠を算出する内部計算では、給与所得控除や他の所得を合算した「合計所得金額(総所得金額等)」および住民税所得割額が基準となっています。副業や不動産所得がある方は、年収ベースではなく所得ベースで詳細シミュレーションを行わなければ、上限超過による自己負担増を招く恐れがあります。
Q3:源泉徴収ありの特定口座で株の利益が出ました。申告しなければ合計所得金額にはカウントされませんか?
A3:申告しなければ合計所得金額には一切含まれません。「源泉徴収ありの特定口座」内の譲渡益や配当金は、口座内で約20.315%の税金が天引きされて課税関係が完結するため、確定申告をしない(申告不要制度を選択する)限り、行政上の合計所得金額には反映されず、扶養控除や保険料の算定基準にも影響を与えません。
まとめ:自らの「所得」を正しく把握し、賢い税負担コントロールを
「合計所得金額」は、単なる税金の専門用語ではなく、個人の手取り額や家族が受けられる行政サービスを決定づける中枢の数値です。額面年収との違いを正しく理解し、源泉徴収票のどの欄を見ればよいのか、そして何が数値を押し上げる要因になるのかを把握しておくことは、自らの資産を防衛する上で極めて有効なスキルとなります。
年末調整の申告書を提出する際や、副業・株式投資の確定申告を検討する際には、目先の還付金だけに気を取られず、「この申告によって自身の合計所得金額がいくらになるのか」という全体像を必ず意識してください。制度の正しい理解こそが、無駄な支出を防ぎ、受けられる優遇を余すことなく享受するための最短ルートです。 (出典: 合計 所得 金額 と は(Yahoo!ニュース))