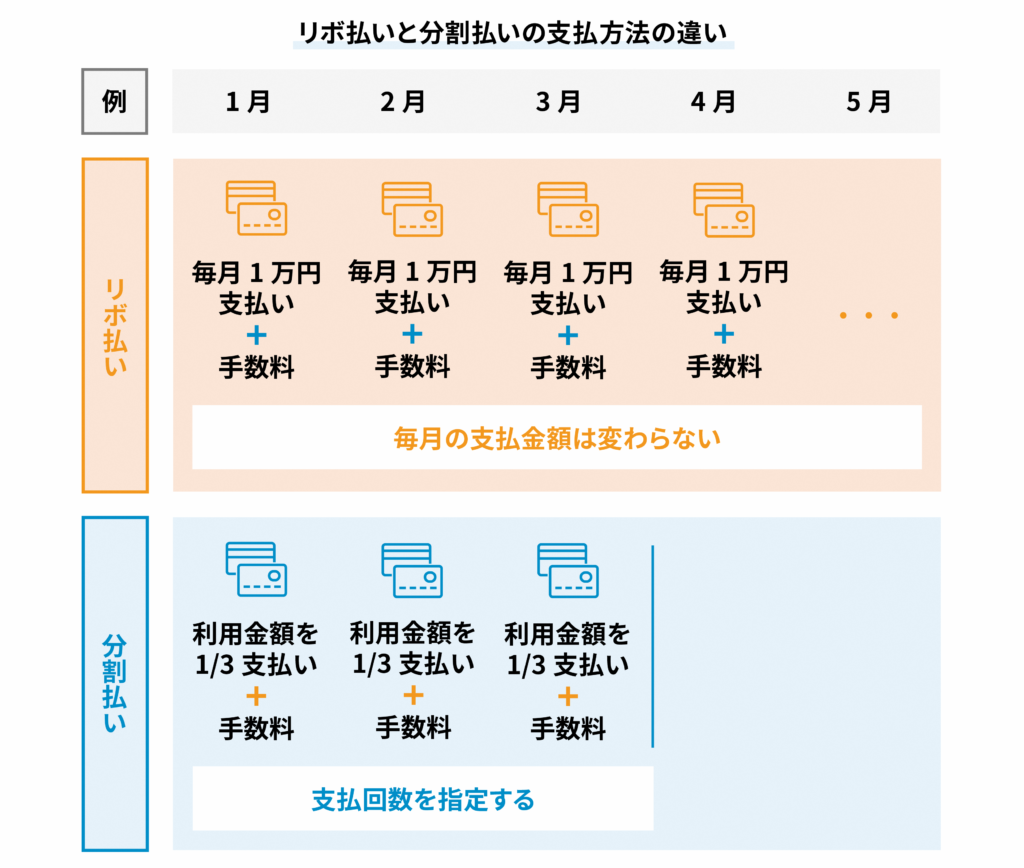
高額な家電の買い替えや旅行の予約など、手元の資金を一気に減らしたくない場面で重宝するのがクレジットカードの分割払いやリボ払いです。しかし、「毎月の負担を軽くできる」という共通点がある一方で、両者の返済構造や手数料の発生システムには決定的な違いが存在します。
仕組みを正しく把握しないまま利用を続けてしまうと、知らぬ間に支払いの大半が手数料に消え、返済が長期化してしまう事態に陥りかねません。本稿では、リボ払いと分割払いの根本的な違いをはじめ、手数料の計算ロジックや返済シミュレーション、損をしないための賢い使い分けの基準について詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払回数」を指定して完済日が明確になるのに対し、リボ払いは「毎月の支払額」を固定するため支払期間が長期化しやすい。
- 要点2:クレジットカードの2回払いやボーナス一括払いは手数料無料だが、3回以上の分割やリボ払いは実質年率12.0%〜15.0%程度の手数料が発生する。
- 要点3:毎月の返済負担を抑えたい場合でも安易にリボを選ばず、回数を決めた分割払いや繰り上げ返済を活用することが損失防止の鍵となる。
【決定的な違い】リボ払いと分割払いの基本構造と特徴を比較
クレジットカードで後払いを選択する際、最も根本的な違いとなるのが「何を基準に支払うか」という点です。分割払いは購入ごとに「3回」「10回」「24回」といった支払回数を指定します。購入代金に所定の手数料を加えた総額を均等に割って支払うため、完済する時期が契約時点で明確に確定するのが大きな特徴です。
これに対し、リボ払い(リボルビング払い)は、利用件数や購入金額にかかわらず「毎月1万円」のようにあらかじめ設定した一定額を支払う仕組みです。利用枠の範囲内であれば何度買い物をしても月々の引き落とし額が変わらないため、家計管理がしやすいように見えますが、ここに最大の落とし穴が潜んでいます。
金利面における実質年率の比較を行うと、リボ払いは多くのカード会社で一律年15.0%前後に固定されています。一方の分割払いは、回数に応じて年12.0%〜15.0%程度と幅があり、支払回数が少ないほど適用される手数料率は低く設定される傾向にあります。
知らなきゃ損する手数料の仕組み|クレジットカードの「2回払い」は手数料無料?
キャッシュレス決済を利用するうえで見落とせないのが、手数料がかからない支払い方法の存在です。一般的なクレジットカードでは、1回払いはもちろんのこと、クレジットカードの2回払いは手数料無料で利用できるケースがほとんどです。夏のボーナス一括払いや冬のボーナス一括払いも同様に金利手数料が発生しません。
しかし、分割払いにおける3回以上の手数料からは所定の分割手数料が加算されます。例えば3回払いを利用した場合、利用金額100円あたり2円〜3円程度の手数料が上乗せされる計算です。支払回数が増えるにつれて実質年率も段階的に上昇し、総支払額が膨らんでいきます。
高額商品を購入する際、翌月の一括払いが厳しくても「2回払い」を選択できれば、手数料を1円も払わずに支払いを2ヶ月に分散させることが可能です。まずは2回払いが利用可能かどうかを確認することが、無駄な出費を抑える第一歩となります。
「リボ払いは危険」と言われる本当の理由|残高スライド元利定額方式の罠
金融庁や消費生活センターなどがリボ払いのリスクに警鐘を鳴らし続けている背景には、リボ払いが終わらない仕組みが構造的に組み込まれている点にあります。その代表例が、多くのカード会社で採用されている残高スライド元利定額方式です。
この方式では、利用残高の合計に応じて毎月の返済額が自動的に変動します。例えば「残高10万円以下なら月々5,000円、10万円超〜20万円なら月々10,000円」といった具合です。問題は、この月々の支払額の中に「元金」と「手数料(利息)」の両方が含まれている点にあります。
利用残高が膨らむと、毎月支払っている金額のうち大半が手数料に充当され、元金がほとんど減らない状態に陥ります。残高が減らないまま新しくカードを利用し続けると、利息が利息を生む雪だるま式に債務が固定化し、完済までの道のりが極端に長期化してしまうのです。
【試算】10万円の買い物でどっちが得?返済総額シミュレーション
実際に10万円(税込)のノートパソコンを購入した場合、分割払いとリボ払いで返済総額と手数料にどれほどの差が生じるのか、分割払いの手数料シミュレーションおよびリボ払い手数料の計算を通じて検証します。(※実質年率15.0%で試算)
| 支払方法・条件 | 支払期間 | 毎月の支払額 | 手数料総額 | 支払総額 |
|---|---|---|---|---|
| 分割払い(3回) | 3ヶ月 | 約34,166円 | 約2,500円 | 102,500円 |
| 分割払い(6回) | 6ヶ月 | 約17,400円 | 約4,400円 | 104,400円 |
| 分割払い(10回) | 10ヶ月 | 約10,680円 | 約6,800円 | 106,800円 |
| リボ払い(元利定額5,000円) | 24ヶ月 | 5,000円 | 約15,800円 | 115,800円 |
比較結果からも明らかなように、「リボ払いと分割払いのどっちが得か」という問いに対しては、短期間で確実に支払いが終わる分割払いに軍配が上がります。リボ払いで月々の支払いを低く抑えようとすると、同じ10万円の買い物であっても手数料が3倍以上に跳ね上がるリスクがあります。
リボ払いとキャッシングリボの違いと「支払い方法の変更」テクニック
リボ払いを理解する上でもう一つ注意すべきなのが、ショッピングリボとキャッシングリボの違いです。ショッピングリボは商品の購入代金を分割して支払う仕組みですが、キャッシングリボは提携ATM等から現金を直接借り入れる融資取引に該当します。キャッシングリボは利息制限法の上限に近い実質年率18.0%前後に設定されているケースが多く、ショッピング枠以上のスピードで利息が蓄積します。
また、店頭で「一括払い」を選択した後でも、WEB会員ページやアプリからクレジットカードの支払い方法を変更できる「あとから分割」「あとからリボ」というサービスが広く普及しています。一時的な出費の偏りを調整するには便利ですが、安易に「あとからリボ」へ全額変更してしまうと、無自覚に高金利の長期返済へと足を踏み入れることになります。支払い方法を変更する際は、必要最小限の決済のみを「あとから分割(3〜5回程度)」に指定するのが安全です。
手取り早く利息を減らす「繰り上げ返済」の圧倒的メリットと実践法
すでにリボ払いを利用している場合や、キャンペーン適用などで一時的にリボ残高を抱えてしまった場合は、放置せずにリボ払いの繰り上げ返済のメリットを最大限に活用すべきです。
リボ払いの手数料は「日割り計算」で算出されているため、返済期日を待たずに1日でも早く元金を減らすことで、将来発生する利息をダイレクトに削減できます。繰り上げ返済の手法には主に以下の2通りがあります。
1つ目は、ネットバンキング(Pay-easy等)や提携ATMを利用した「一部繰り上げ返済」です。余裕ができた月に5,000円や1万円だけでも追加で入金すれば、その全額が元金の返済に充当されます。2つ目は、コールセンターや会員サイトから申し込む「一括完済」です。ボーナスなどまとまった収入が入ったタイミングで残高をゼロにすれば、それ以降の手数料発生を完全に断ち切ることができます。
【リボ払い 分割払い 違い】に関するよくある質問(FAQ)
Q1:誤ってリボ払い専用カードを作ってしまいました。一括払いで使うことはできませんか?
A1:リボ専用カードの場合、店頭で「一括払い」と指定しても自動的にリボ払いに変換されます。ただし、毎月の支払上限額を利用可能枠と同額(例:50万円)に設定しておくことで、実質的に毎月全額が一括引き落としとなり、手数料を発生させずに利用できる裏技があります。
Q2:分割払いとリボ払いでは、どちらの方が信用情報(クレヒス)に悪影響を与えますか?
A2:どちらも期日通りに遅延なく返済していれば、それ自体で信用情報に傷がつくことはありません。ただし、リボ払いの残高が利用可能枠の上限近くまで張り付いている状態が長く続くと、他社の新規ローン審査やクレジットカード発行時に「過剰債務」と判断され、審査に不利に働く場合があります。
Q3:入会キャンペーンで「リボ払いの登録で数千ポイント付与」がありますが、利用すべきですか?
A3:ポイント目的で登録すること自体は有効ですが、ポイントを受け取った後にリボ設定を解除し忘れたり、高額な買い物を重ねて手数料がポイント付与額を上回ってしまっては本末転倒です。特典付与の条件を満たした直後に設定を変更するか、即座に繰り上げ返済を行う徹底した管理が求められます。
まとめ:賢いキャッシュレス決済のために仕組みを理解して使い分けよう
リボ払いと分割払いは、どちらも毎月の支出を平準化できる便利な金融サービスですが、その性質は大きく異なります。支払いの終わりが見えやすく手数料を低く抑えられる「分割払い」に対し、月々の負担感を減らす代わりに長期の手数料を負担する構造になっているのが「リボ払い」です。
基本は「2回払い」などの手数料無料の手段を優先し、分割を利用する場合も必要最小限の回数に留めることが大切です。仕組みと手数料の計算ロジックを正しく理解し、無理のない健全なキャッシュレスライフを維持していきましょう。 (出典: リボ 払い 分割払い 違い(Yahoo!ニュース))