📌 【この記事の重要ポイントまとめ】
- 要点1:日常会話では「もらう側(貸し手)=利息」「払う側(借り手)=利子」と使い分けるのが一般的だが、法律・金融業界の実務では「利息」に統一される傾向が強い。
- 要点2:会計処理では「受取利息」「支払利息」と明確に勘定科目が規定され、預金から得た利益は「利子所得」として一律20.315%の源泉分離課税が適用される。
- 要点3:利息制限法による年15〜20%の上限金利や日割り計算の仕組みを正しく把握することが、借入トラブル回避と賢い資産形成の第一歩となる。
【決定的な違い】もらう時・払う時での使い分けと基本定義
- 利息:お金を貸した側(または預けた側)が受け取るプラスの対価
- 利子:お金を借りた側が余分に支払うマイナスの対価(コスト)
法律・銀行・会計ルールにおける明確な基準と歴史的経緯
法律上の定義と経緯|民法・利息制限法での統一ルール
- 元本10万円未満:年20.0%
- 元本10万円以上100万円未満:年18.0%
- 元本100万円以上:年15.0%
財務会計の仕訳ルール|受取利息と支払利息の取り扱い
企業の簿記や財務会計の仕訳ルールにおいては、曖昧な解釈を排除するため「利息」に統一されています。 具体的には、受取利息と支払利息の違いとして処理されます。預金や貸付金から得た収益は「受取利息(営業外収益)」、借入金や社債に対して支払った費用は「支払利息(営業外費用)」として計上します。日商簿記検定をはじめ、公式な会計基準において「受取利子」「支払利子」という勘定科目は原則として使用されません。【データ比較】「利息」「利子」「金利」の体系的相違点まとめ
金融取引において頻出する用語の定義、適用される場面、法的位置づけについて、客観的な比較データをまとめました。| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 利息(受取・支払) | 貸借に伴って発生する「金額(円)」。法律・会計上の公的標準用語。 | 利息制限法の上限(年15.0%〜20.0%)に準拠 | ビジネス文書や契約書、決算書では「利息」を用いるのが鉄則。 |
| 利子(預金・借入) | 借主が支払う金銭や、税務上の所得区分(利子所得)に用いられる用語。 | 普通預金金利(年0.1%〜0.3%前後 ※変動あり) | 預金通帳には「利息」と印字される銀行が多く、日常語に近い位置づけ。 |
| 金利・年利 | 元本に対する利息の計算比率(%)。1年単位の割合を「年利」と呼ぶ。 | 住宅ローン(変動0.3%〜固定1.8%)、カードローン(3.0%〜18.0%) | 借入時は「わずか0.1%の金利差」が将来の総返済額を数十万円左右する。 |
利息の計算方法と年利|知っておくべきシミュレーションの実務
ローンやキャッシングを利用する際、実際にどれだけの利息が発生するのかを把握することは、家計防衛において欠かせないスキルです。ローン借入金の利息計算式
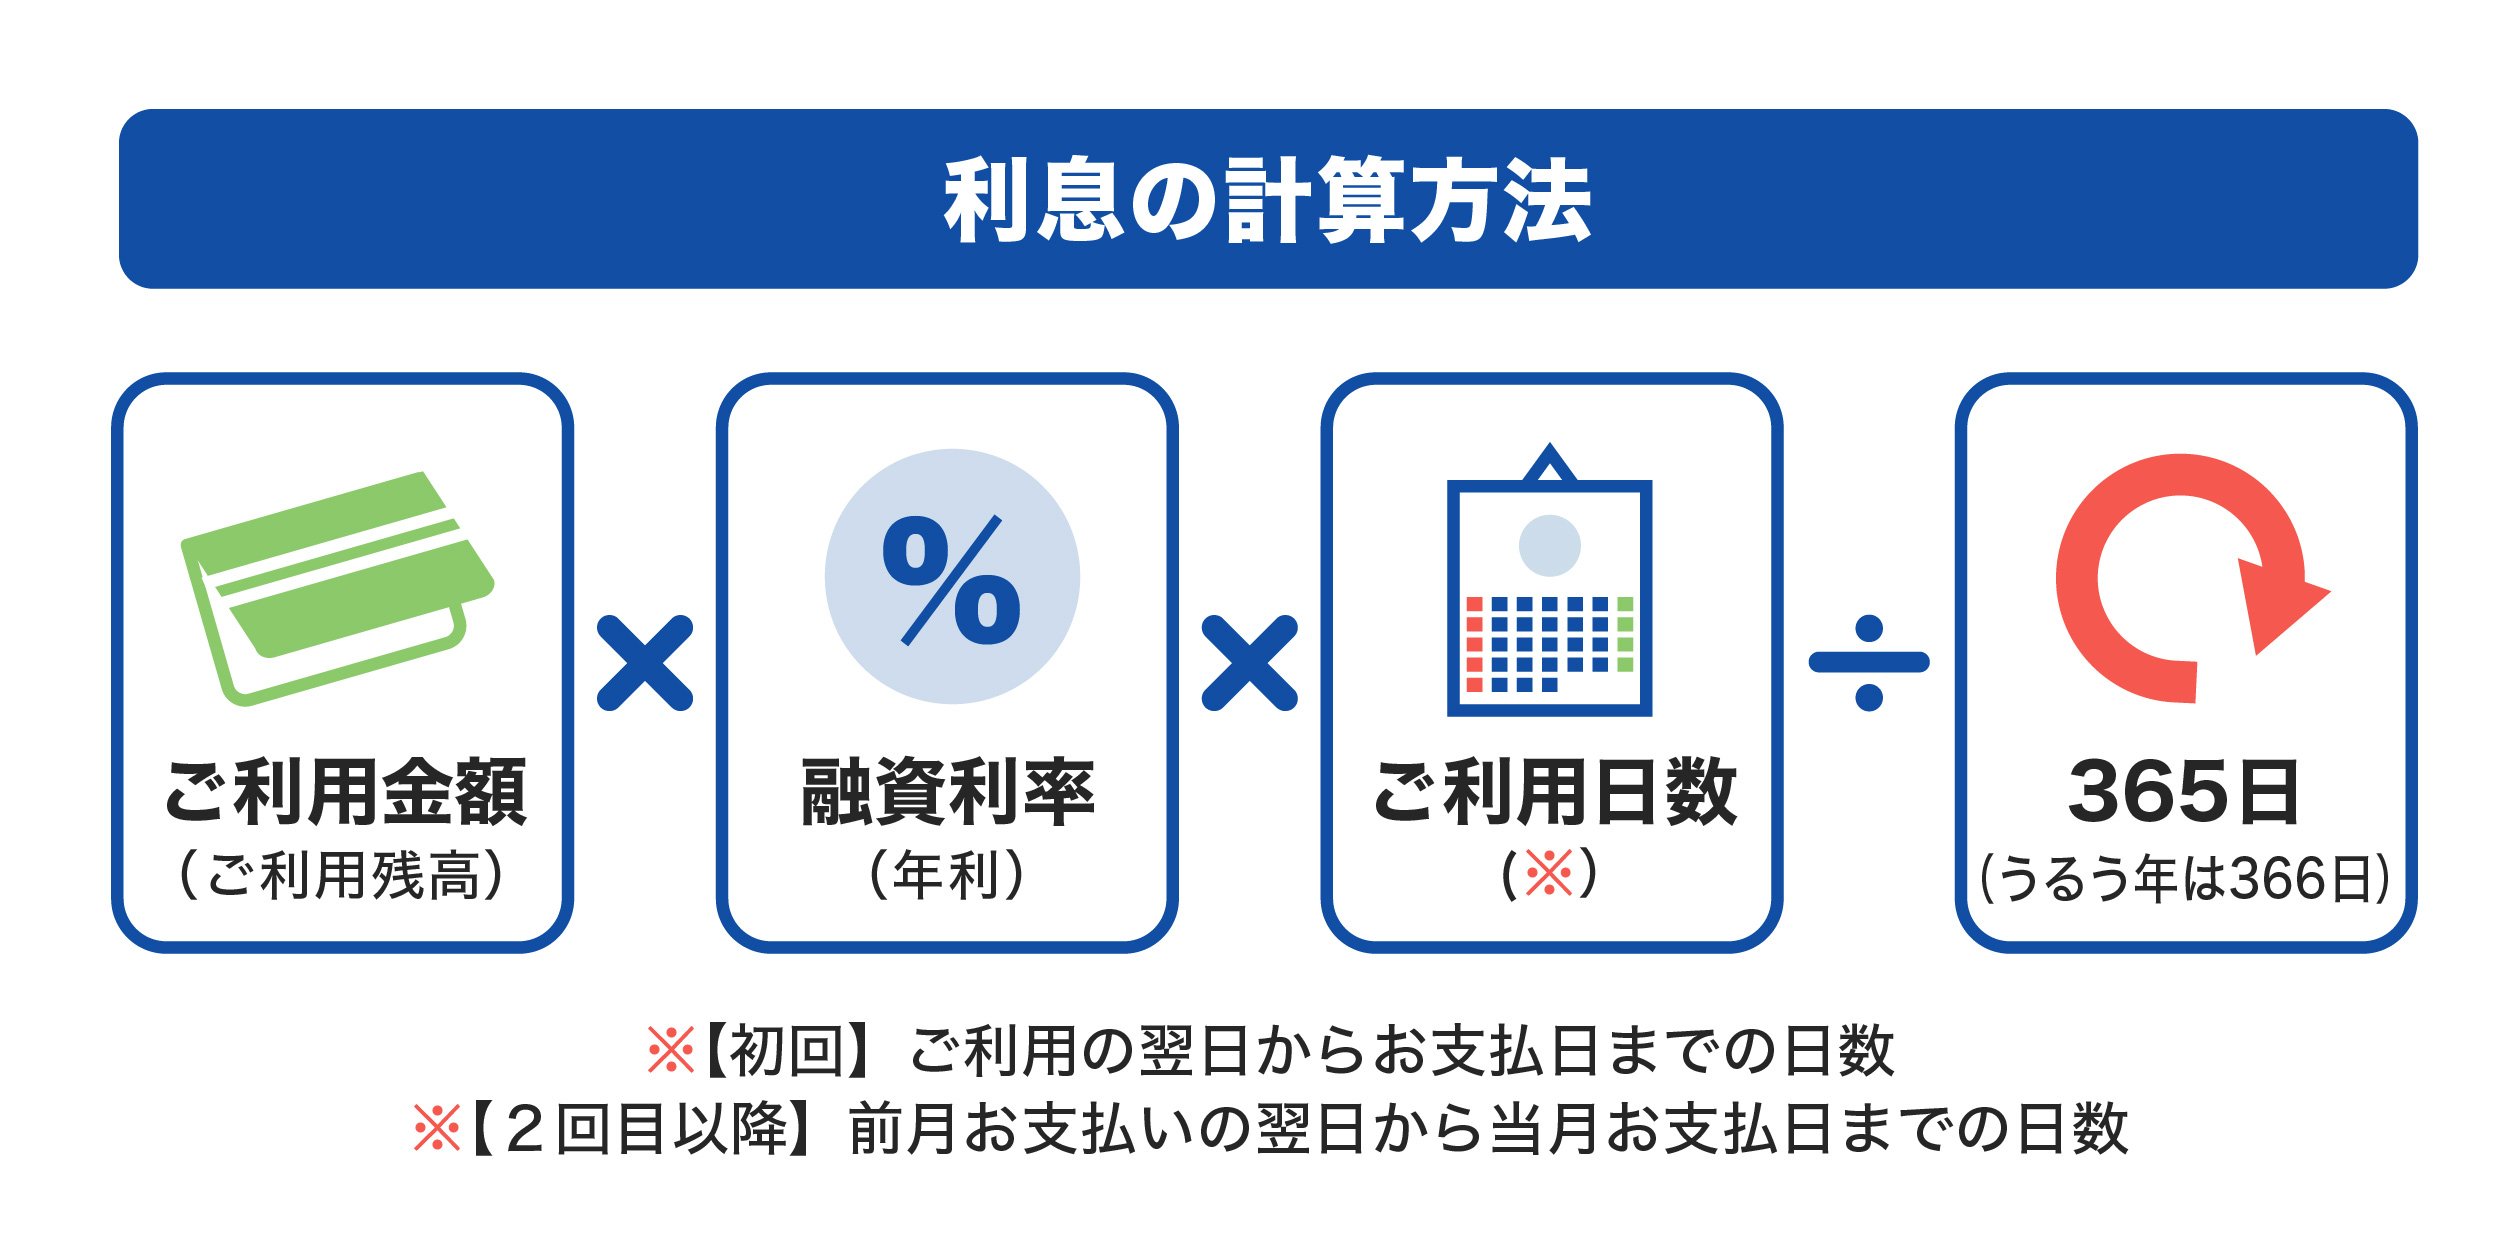
ローン借入金の利息は、一般的に単利による日割り計算で算出されます。利息の計算方法と年利の基本式は以下の通りです。利息金額 = 借入残高 × 実質年率(%) ÷ 365日 × 借入日数
(※うるう年の場合は366日で計算)
- 500,000円 × 0.15 ÷ 365 × 30日 = 6,164円(円未満切り捨て)
税金と確定申告の落とし穴|利子所得と雑所得の境界線
お金を預けて得た対価や貸付の利息には、税金が課されます。ここでも「利子」と「利息」に関する税法上のルールが厳密に定められています。銀行預金の利子に対する「利子所得」
銀行預金の利子や国債・社債から得られる利息は、所得税法上「利子所得」に分類されます。 利子所得と税金の仕組みは、原則として「源泉分離課税」です。銀行などの金融機関が利子を支払う際、あらかじめ税金が一律で天引きされるため、個人が原則として確定申告を行う必要はありません。 天引きされる合計税率は20.315%(所得税15% + 復興特別所得税0.315% + 住民税5%)です。例えば、預金利子が1万円ついた場合、実際に口座へ入金される手取り額は7,968円(2,032円が源泉徴収)となります。確定申告における利子・個人間融資の注意点
注意が必要なのは、銀行等の金融機関以外を通じた貸借取引です。 個人間でのお金の貸し借りや、役員が自社に対して資金を貸し付け、そこから利息を受け取った場合、その利益は「利子所得」ではなく「雑所得」(または事業所得)に分類されます。 確定申告における利子の扱いとして、個人間融資の利息収入は源泉分離課税の対象外となるため、給与所得者であっても年間の雑所得等の合計が20万円を超える場合は、確定申告を行って総合課税として納税する義務が生じます。「個人同士のやり取りだから税務署には分からない」と放置すると、後から追徴課税を受けるリスクがあるため注意が必要です。一般に知られていない盲点とネットの誤解|実態検証で見えた現場のリアル
ネット上のQ&AサイトやSNSでは、「銀行は利子と言わない」「預金通帳に利息と書かれているのは間違いではないか」といった疑問の声が頻繁に投稿されています。 大手都市銀行(三菱UFJ銀行、三井住友銀行、みずほ銀行など)の通帳やWEB明細を確認すると、預金に対して付与されるお金には「利息」または「利子」の双方が混在して使われており、近年は「お利息」と統一表示するメガバンクが主流となっています。 銀行側から見れば、預金者から預かった資金は「負債(借入)」であり、支払う対価は「支払利息」となるため、通帳に「利息」と印字されるのは会計実務上ごく自然なことです。【プロの結論】資金調達と資産形成で失敗しないための判断基準
行動経済学の観点から見ると、人は「利息を受け取る喜び」よりも「利子を支払う痛み」を軽く見積もりがちです。特にクレジットカードのリボ払いや消費者金融のキャッシングでは、月々の返済額が一定に設定されているため、実際に支払っている高額な利息負担に気づきにくい心理的トラップ(金利感覚の麻痺)が存在します。 金銭管理で失敗しないための明確な判断基準は以下の通りです。- 即座に見直すべき人:年利10%以上の借入(リボ払い、カードローン)を複数抱え、毎月の元金減産ペースを把握していない人。まずは低金利ローンへの借り換えや繰り上げ返済を最優先すべきです。
- 健全な資産形成ができる人:受け取る利息の手取り額(20.315%控除後)を正確に計算し、インフレ率に負けない運用先(NISA等の税制優遇制度の活用)を主体的に選定できている人。
【利息 利子 違い】に関するよくある質問(FAQ)
Q1:銀行の普通預金につくお金は「利息」と「利子」のどちらで呼ぶのが正しいですか?
A1:日常会話としてはどちらを使っても間違いではありません。ただし、税法上は「利子所得」と定義され、銀行側の会計処理や通帳の印字では「利息」と記載されるケースが多いのが実情です。
Q2:住宅ローンの返済で支払うのは「利息」ですか「利子」ですか?
A2:借主側の日常的な感覚では「利子を払う」と表現されることもありますが、金銭消費貸借契約書などの正式な契約書類や金融機関の明細では「利息(支払利息)」と表記されます。
Q3:個人間でお金を貸してお礼(利息)をもらった場合、確定申告は必要ですか?
A3:銀行預金の利子(利子所得・源泉分離課税)とは異なり、個人間融資の利息は「雑所得」となります。給与所得者で雑所得などの合計が年間20万円を超える場合は、確定申告による申告納税が必要です。 (出典: 利息 利子 違い(Yahoo!ニュース))