日常生活やビジネスシーン、さらには金融機関の手続きなどで頻繁に目にする「利子」と「利息」。どちらもお金の貸し借りに対して発生する対価を指す言葉ですが、その明確な使い分けのルールや背景にある法的根拠を正確に説明できる人は意外なほど多くありません。
日本銀行の政策修正を経て「金利のある世界」が定着した2026年現在、預金金利の上昇や住宅ローン金利の変動に伴い、金銭の貸借に伴うコストやリターンへの関心は一段と高まっています。曖昧な理解のまま放置していると、税務申告のミスや借入時の想定外の負担増につながるリスクも潜んでいます。本稿では、法律上の厳密な定義から税務・会計処理、さらには2026年の最新動向までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:法律・税務上は「受け取る側・貸し手」目線が利息、「支払う側・借り手」目線が利子という使い分けが慣習・規定の基本軸である。
- 要点2:銀行預金の受取は「利息(税法上は利子所得)」、借入金の支払いは「支払利息(借入金利息)」と呼び、日常用語と法規で細かな相違がある。
- 要点3:利息制限法や出資法による上限規制、単利と複利、実質年率の構造を正しく把握することが2026年の家計防衛において不可欠となる。
【法律と慣習】利子と利息の違いを決定づけるルールと使い分けの真相
結論から言えば、一般的な日本語の慣習において「利子」は借りた側が支払うお金、「利息」は貸した側が受け取るお金として使い分けられる傾向があります。例えば、「借金の利子を払う」「銀行預金の利息を受け取る」といった言い回しがその典型例です。
しかし、法律や公的制度の世界に足を踏み入れると、その様相は少し異なります。日本の現行法規を精査すると、法律上の定義と使い分けの理由には明確な制度的背景が存在していることがわかります。
民法や利息制限法においては、お金の貸借から生じる対価全般を「利息」と規定しています。法律用語としては「利息」が包括的な標準語として採用されており、貸主・借主の立場を問わず法律条文上は利息という文言で統一されているのが実情です。一方で、税法(所得税法)に目を向けると、預貯金や公社債から得られる収益は「利子所得」と定義されています。つまり、法律分野によっても用語の採用基準に明確な歴史的経緯があるのです。
京都銀行や三井住友銀行などの大手金融機関が公表している金融解説資料でも、経済的な実質は「お金の使用料(対価)」として同一であるとしつつ、商慣習上は受取を利息、支払を利子と呼ぶ傾向が強いと整理されています。混乱を防ぐためには、「本質的な意味は同じだが、文脈(法律・税務・日常会話)によって定着している用語が異なる」と捉えるのが最も正確な理解です。
【金利・利率との関係】単利と複利の違いから実質年率のカラクリまで
利子や利息を理解する上で避けて通れないのが、「金利」「利率」との関係性です。金利と利息の違いを一言で整理するなら、金利は「元本に対する割合(パーセンテージ)」であり、利息は「その割合に基づいて実際に発生する金額(円)」を指します。
金融取引において資産形成や返済計画を大きく左右するのが、単利と複利の違いです。
- 単利(Simple Interest):当初の元本に対してのみ利息が計算される方式。長期間運用しても増え方は直線的。
- 複利(Compound Interest):一定期間ごとに発生した利息を元本に組み入れ、新たな元本として利息を計算する方式。時間が経つほど雪だるま式に利息が膨らむ。
運用面では複利が資産を大きく育てる原動力となりますが、借入金において利息が元本に繰り入れられる構造(遅延損害金やリボ払いなど)に陥ると、逆に返済負担が加速度的に増大するリスクを孕んでいます。
また、ローン契約を結ぶ際に必ず確認しなければならないのが実質年率と表面金利の違いです。表面金利は純粋な借入利率のみを示すのに対し、実質年率は保証料、事務手数料、印紙代などの諸費用をすべて金利換算して組み込んだ実質的な借入コストを指します。表面金利の低さだけで金融商品を選ぶと、諸手数料が上乗せされて総支払額が跳ね上がるケースが散見されるため注意が必要です。
【徹底比較】銀行預金と借入れにおける計算方法・上限規制の違い
預金者が受け取る利息と、債務者が支払う利息では、計算の仕組みや適用される法律上の上限金利が全く異なります。ここでは両者の構造的な違いを比較表で可視化します。
| 項目 | 銀行預金の利息計算 | 借入金の利息計算方法 | 編集部の見解・注意点 |
|---|---|---|---|
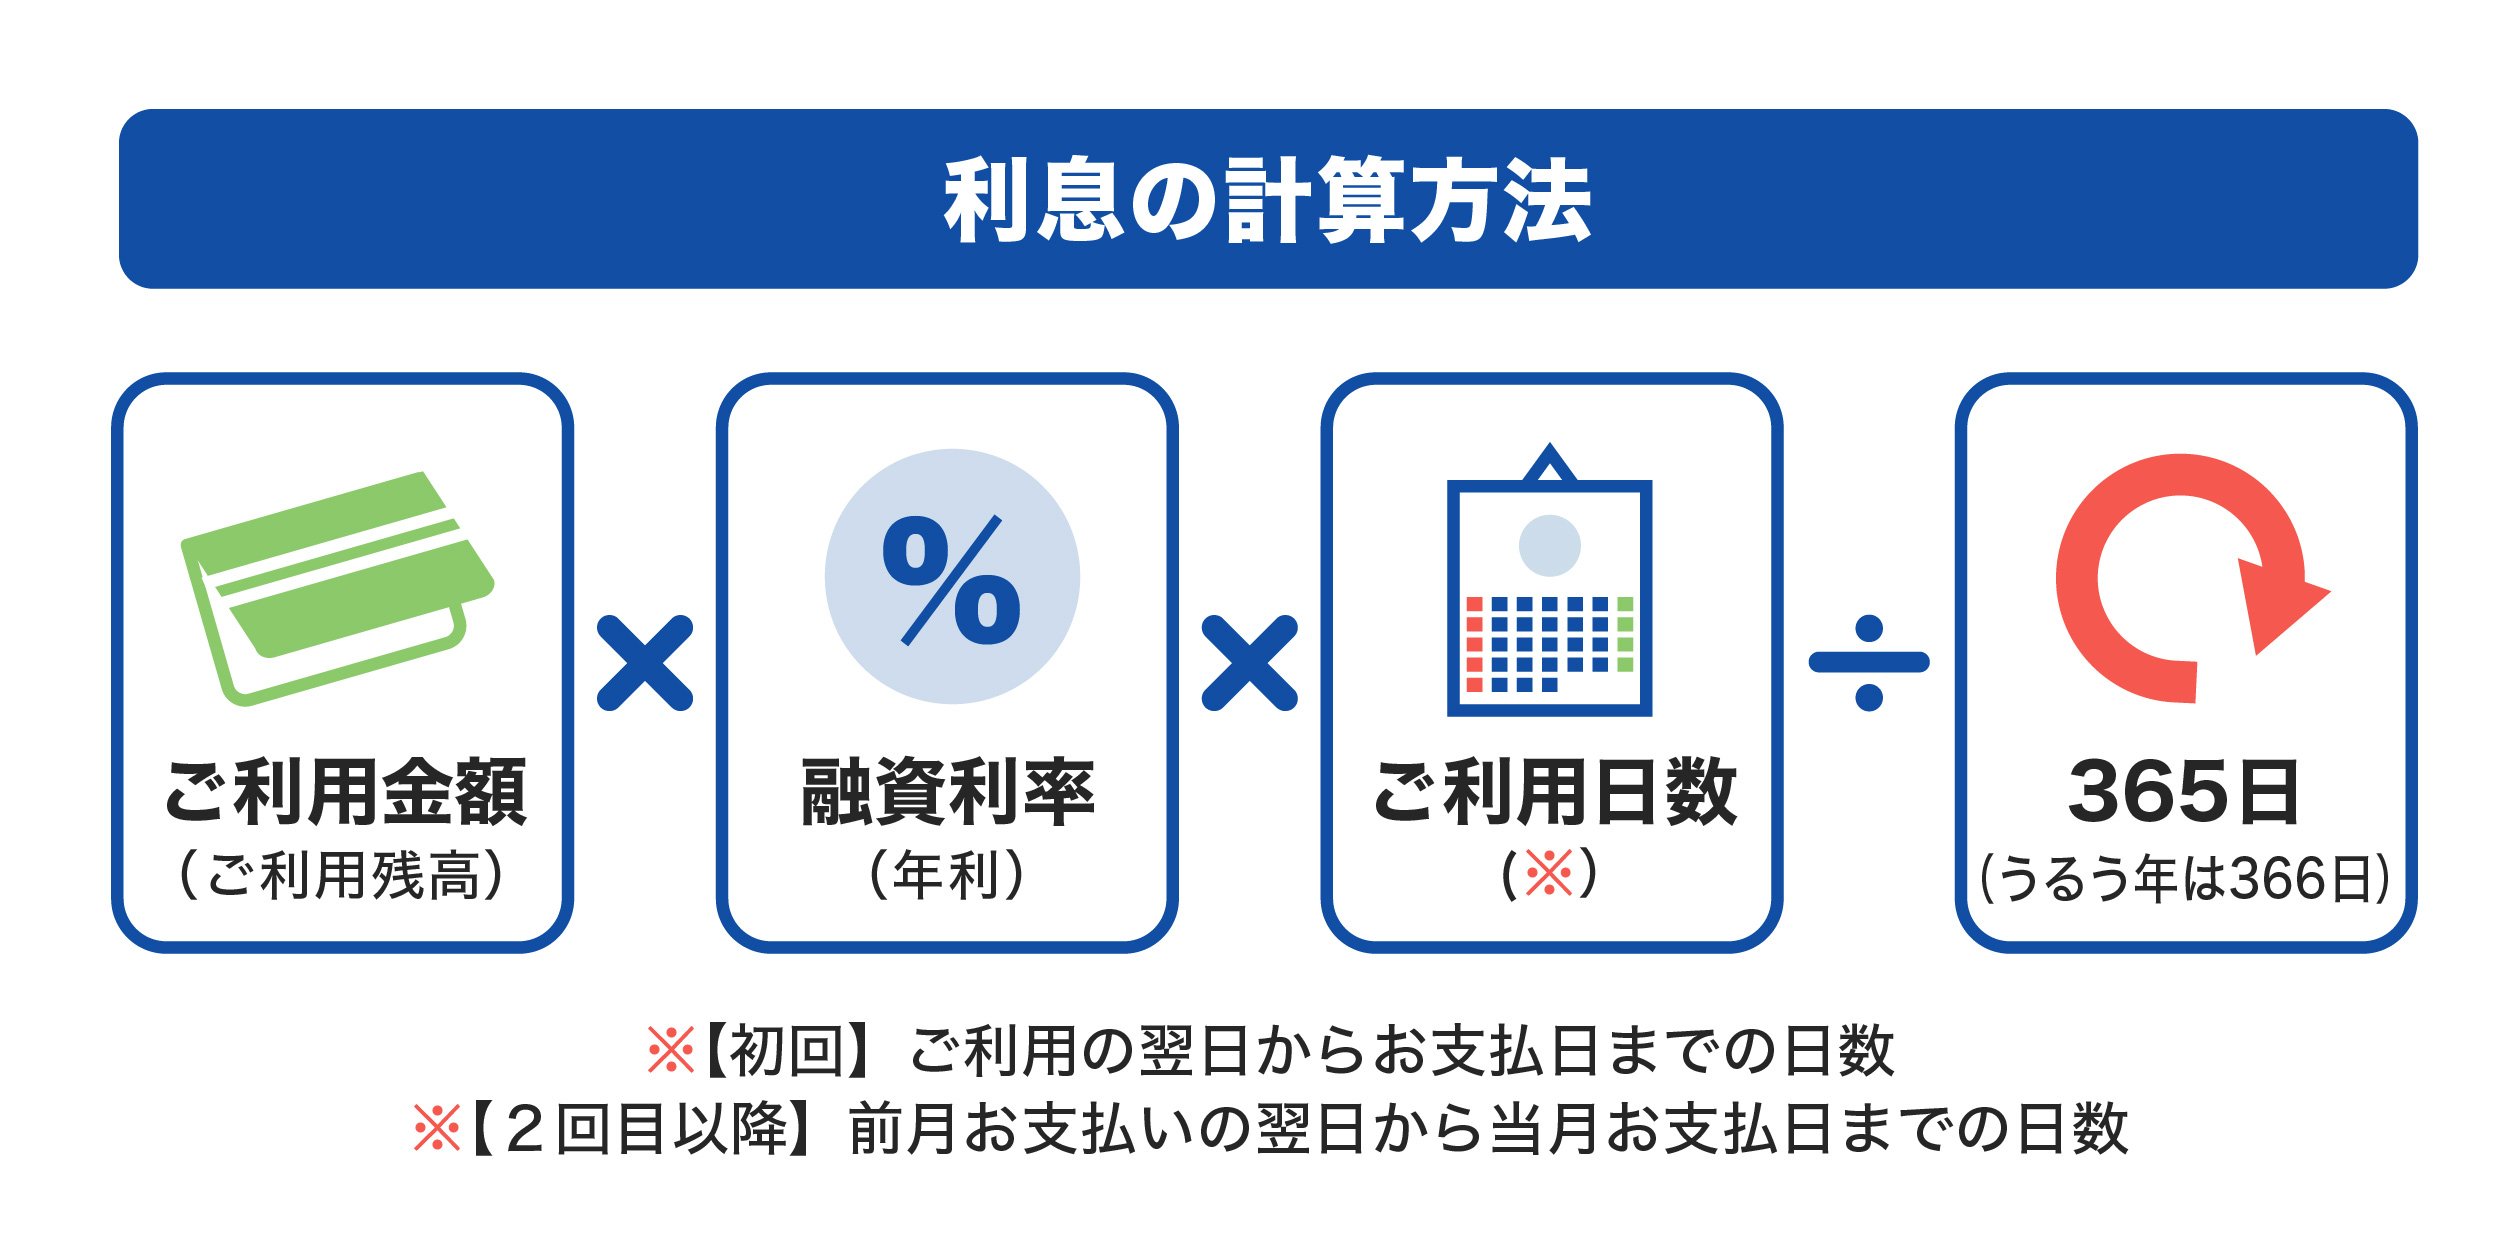
| 基本計算式 | 預金残高 × 年利率 × 預入日数 ÷ 365日 | 借入残高 × 実質年率 × 利用日数 ÷ 365日 | どちらも日割計算が基本。1円未満は切り捨て処理される。 |
| 法的な金利上限 | 市場金利連動(上限規制なし) | 利息制限法:15.0%〜20.0% 出資法の上限金利:年20.0% | 出資法を超えると刑事罰の対象。グレーゾーン金利は完全撤廃済み。 |
| 利息の支払頻度 | 年2回(2月・8月など)または満期時 | 毎月の約定返済日に元金とともに支払 | 繰り上げ返済を行うことで将来支払う利息の総額を大幅に圧縮可能。 |
| 適用される税制 | 源泉分離課税(20.315%) | 原則として非課税(個人借入)/ 経費算入(事業) | 預金利息は税引き後の金額が入金されるため申告不要が原則。 |
借入金における利息制限法の上限金利は、元本金額に応じて厳格に3段階で定められています。
- 元本が10万円未満:年20.0%
- 元本が10万円以上100万円未満:年18.0%
- 元本が100万円以上:年15.0%
出資法の上限金利(年20.0%)を超える金利設定は刑事罰の対象となります。正規の金融機関や貸金業者を利用する場合、この上限を超えることは絶対にありません。
【税務と会計の落とし穴】源泉分離課税と利子所得の確定申告・勘定科目の実務
個人と法人の税務・会計実務においても、「利子」と「利息」の扱いは極めて重要な論点です。
個人が国内の銀行預金や信用金庫などから受け取る利息は、所得税法上「利子所得」に分類されます。これには源泉分離課税と利子税率が適用され、支払われる段階で20.315%(所得税15%+復興特別所得税0.315%+住民税5%)が一律で天引きされます。
そのため、一般的な国内預金の利息については利子所得の確定申告を行う必要はありません。ただし、個人間の金銭貸借で得た利息や、海外の銀行口座に預け入れて得た利息などは「雑所得」や申告対象の「利子所得」に該当し、自身で確定申告を行わなければ申告漏れとして追徴課税の対象となるため細心の注意を払わなければなりません。
一方、法人や個人事業主の会計帳簿における仕訳では、勘定科目の支払利息と受取利息の使い分けが厳格に定められています。
- 受取利息(営業外収益):預金利息や貸付金の利息を受け取った際に計上する科目。
- 支払利息(営業外費用):銀行からの借入金や社債の発行に伴い支払った利息を計上する科目。
経理実務では「受取利子」「支払利子」という科目名が用いられるケースも稀にありますが、財務諸表規則上の標準的な勘定科目は「受取利息」「支払利息」で統一されています。
【実態検証】2026年最新金利動向まとめ|利用者のリアルな声と家計防衛策
2026年現在の国内金融市場は、長らく続いた超低金利・ゼロ金利環境から完全に脱却し、金利の変動が生活や事業に直結する局面を迎えています。
大手メガバンクや主要ネット銀行の普通預金金利は0.15%〜0.30%前後まで引き上げられ、定期預金では1%に迫る商品も登場しています。SNSや知恵袋などのコミュニティ上でも、「預金通帳を見て数年ぶりにまとまった利息が振り込まれていて驚いた」「金利の良いネット銀行へ預金を分散した」という個人の声が相次いでいます。
しかし、預金金利の上昇は「借入金利の上昇」と表裏一体です。住宅ローンの変動金利や各種事業資金ローンの基準金利も見直しが進んでおり、現場からは以下のような悲鳴とリアルな検証結果が報告されています。
- 住宅ローン利用者の声:「5年ルール・125%ルールがあるとはいえ、毎月の返済内訳で元金が減らず利息の割合ばかりが増えていく恐怖を感じている。」(40代・会社員)
- 中小企業経営者の声:「借入金の利息計算を見直したところ、年間数十万円単位で営業外費用が増加。事業資金の繰り上げ返済を最優先に切り替えた。」(50代・製造業経営)
金利が動く時代においては、「預金で得られる数百円・数千円の利息」を喜ぶ以上に、「借入金によって支払う数万円・数十万円の利息」をいかに圧縮するかという視点が極めて重要になります。
一般に知られていない盲点とネットの誤解
ネット上の情報やSNSの投稿には、利子と利息に関する危険な誤解が散見されます。特に多い3つの誤謬を正しておきます。
誤解1:「利子は違法なヤミ金が使う言葉で、利息が正式な銀行用語である」
これは完全な誤解です。利子も利息も公的な辞書に掲載された正当な日本語であり、前述の通り税法では「利子所得」という正式名称が使われています。違法性とは一切関係ありません。
誤解2:「金利が上がれば、すべての預金利息が等しく増える」
預金口座の種類(普通預金、定期預金、決済用預金)によって金利の反映タイミングや利率は全く異なります。特に利息が一切つかない決済用預金に資金を滞留させている場合、インフレ局面では実質的な資産価値が目減りする一方となります。
誤解3:「消費者金融の利息は違法に高い」
正規の貸金業者は利息制限法(年15.0%〜20.0%)を厳格に遵守しています。金利が高めに設定されているのは無担保・スピード融資というリスクプレミアムを反映しているためであり、上限金利の枠内である限り適法です。ただし、負担が重いことには変わりないため、利用日数を最小限に抑える返済管理が欠かせません。
【プロの結論】金利ある世界で資産を守る人・損する人の明確な判断基準
金利動向がダイナミックに動く2026年を賢く生き抜くために、自分自身の行動様式を見極める明確な判断基準を提示します。
- 資産を守り増やせる人の条件:
- 表面金利ではなく「実質年率」と「諸手数料」の総額でコストを比較できる。
- 余剰資金を普通預金に放置せず、金利の高い定期預金や複利運用の投資商品へ戦略的に配分している。
- 借入がある場合、日割計算の仕組みを理解し、少額でも繰り上げ返済を行って元本を迅速に減らしている。
- 知らず知らずのうちに損をしてしまう人の条件:
- 「月々の返済額が変わっていないから大丈夫」と過信し、返済内訳の利息割合の増加に気づいていない。
- リボ払いやキャッシングを常用し、複利的な金利負担の怖さを認識していない。
- 税引き前の表面利率だけを見て、源泉分離課税(20.315%)後の手取り利息を計算していない。
【利子 と 利息 の 違い】に関するよくある質問(FAQ)
Q1:銀行にお金を預けてもらうのは「利子」ですか?「利息」ですか?
A1:銀行実務や一般的な慣習では「利息」と呼びます。ただし、税法上の所得区分としては「利子所得」と呼ばれ、どちらを使っても日常の会話や手続きで意味が通じないことはありません。
Q2:住宅ローンやカードローンで支払うお金はどちらと呼ぶのが正しいですか?
A2:一般的な会話では「利子を払う」と言われることが多いですが、契約書類や会計上の勘定科目では「支払利息」と表記されます。法律上(民法・利息制限法)も「利息」と規定されています。
Q3:預金利息は確定申告をする必要がありますか?
A3:国内の銀行や信用金庫の預金利息は、支払時に20.315%の源泉分離課税が行われるため、原則として確定申告は不要です。ただし、海外銀行口座の利息や個人間の貸し借りで受け取った利息は総合課税の対象となり、確定申告が必要になります。
まとめ:今後の動向と失敗しないための判断基準
「利子」と「利息」という言葉は、日常会話では「支払う側が利子、受け取る側が利息」と使い分けられる傾向にありますが、法律上は包括的に「利息」、所得税法上は「利子所得」、会計実務では「受取利息・支払利息」と定義されています。
言葉の使い分け以上に重要なのは、その背後にある金利計算のメカニズムと法的な規制枠組みを理解することです。利息制限法による上限規制、単利と複利の違い、そして実質年率の正しい把握は、貸借におけるリスクを最小化するための必須知識です。
金利が資産形成にも返済負担にも大きな影響を与える2026年だからこそ、正しい金融リテラシーを身につけ、日々の資金管理や契約内容の精査に役立ててください。 (出典: 利子 と 利息 の 違い(Yahoo!ニュース))