日銀の金融政策正常化に伴い、地方銀行の金利戦略にも大きな地殻変動が起きています。茨城県を中心に圧倒的な基盤を誇る常陽銀行でも、預金や各種ローンの金利水準が見直され、地域経済や家計に直接的な影響を及ぼし始めました。「長年続いた超低金利環境が終わり、実際に毎月の返済額や預金利息はどう変わったのか」と疑問を抱く方は少なくありません。
店頭窓口や各種Webサービスで提示される数字を額面通りに受け取るだけでは、家計にとって最適な判断を見誤るリスクがあります。本稿では、同行の公開データや金融市場の最新動向を徹底取材し、金利改定の全貌と他行比較から見えてきたリアルな強み・懸念点をフラットに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在、普通預金や定期預金の利息引き上げが進む一方、住宅ローンの変動金利・固定金利ともに基準金利が見直され返済負担の二極化が顕在化。
- 要点2:めぶきフィナンシャルグループの強固な資本力を背景に、対面サポートや地域密着型パッケージでの手厚い優遇金利が展開されている。
- 要点3:ネット銀行との表面金利の差だけでなく、団信保障の手厚さや繰り上げ返済の柔軟性を含めた実質コストでのシミュレーションが不可欠。
【2026年最新】常陽銀行の金利引き上げの真相|住宅ローンと定期預金はどう変わったか
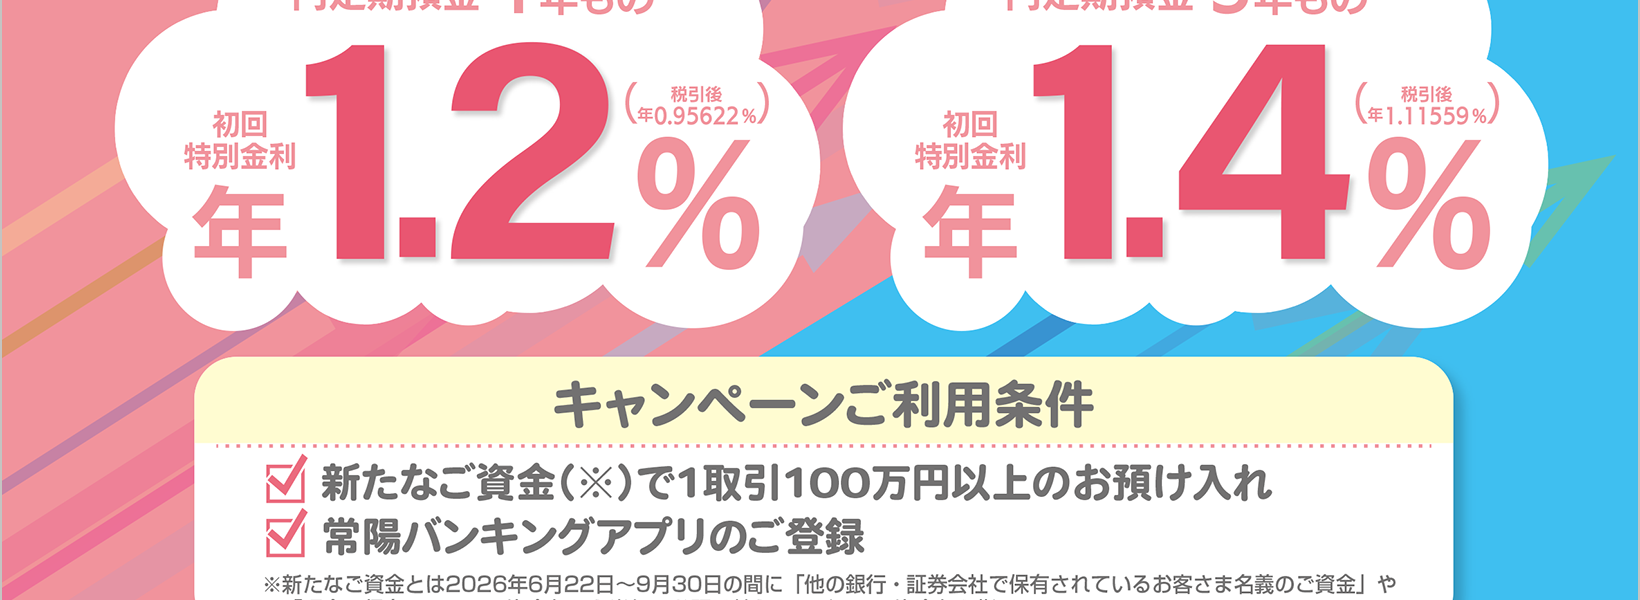
日銀の利上げ局面が定着した2026年、多くの預金者やローン利用者が最も注視しているのが常陽銀行金利引き上げの具体的な適用範囲です。かつてゼロ金利に張り付いていた常陽銀行普通預金金利は段階的に引き上げられ、メガバンクと足並みを揃える形で改定されました。さらに常陽銀行定期預金金利も期間に応じて0.1%〜0.3%台後半へと見直され、退職金やまとまった手元資金を安全資産へ預け入れたいシニア層や地元住民の間で預金回帰の動きが加速しています。
一方で、家計への影響がより切実なのが常陽銀行住宅ローン金利の改定動向です。短期プライムレートに連動する常陽銀行変動金利は、これまでの歴史的な低水準からベース金利が引き上げられ、すでにローンを返済している既契約者に対しても常陽銀行金利見直しの通知が順次発送されています。5年ルールや125%ルールがあるとはいえ、元金返済のペースが鈍化する構造的な懸念を抱える契約者は少なくありません。
また、長期金利の上昇を先行して織り込んできた常陽銀行固定金利(全期間固定や10年固定型など)は、2024年〜2025年比で一段と引き上げられました。「金利上昇リスクを恐れて全期間固定を選ぶべきか、依然として低水準を維持する変動金利で勝負すべきか」という選択は、かつてないほどシビアな家計シミュレーションを要求しています。
【実態検証】利用者の生の声と基準金利推移から見えたリアル
現場のリアルな受け止めはどうでしょうか。茨城県内や首都圏近郊の支店窓口、そして金融コミュニティに寄せられた生の声を取材すると、預金者と借り入れ層で評価が真っ二つに分かれています。
定期預金を利用する60代男性は「わずか数十円の利息しか付かなかった時代が長く続いたため、年数十万円のまとまった利息が戻ってきた感覚がある。ネット操作が苦手な世代にとって、地元の窓口で相談しながら定期を組める安心感は大きい」と歓迎の意を示します。
対照的に、数年前に変動金利で新築戸建てを購入した30代の会社員夫婦からは不安の声が漏れます。「返済額通知の数字が上がり、将来の教育費や老後資金の積立ペースを考え直さざるを得ない。ネット銀行への借り換えも検討したが、手数料や団信の特約を再設定するコストを計算すると踏み切れない」という実直な葛藤が語られました。
過去数年の基準金利推移を振り返ると、常陽銀行は市場動向を慎重に見極めつつも、地域のメインバンクとしての資金流出を防ぐため機動的な改定を続けてきました。特にマイナス金利解除後のスピーディーな対応は、地方銀行トップクラスの資本力を誇る同行ならではの経営体力を示しています。
【他行比較】メガバンク・ネット銀行と何が違う?常陽銀行の金利水準を徹底分析
常陽銀行の金利ポジションを客観的に把握するため、メガバンク、ネット専業銀行、そして常陽銀行が属するめぶきフィナンシャルグループのデータを比較整理しました。以下の表は、各金融機関の主要プロダクトにおける代表的な金利水準と特徴をまとめたものです。
| 項目・商品名 | 詳細・数値データ(2026年目安) | 他行比較(メガ・ネット銀行相場) | 編集部の見解・評価 |
|---|---|---|---|
| 住宅ローン(変動金利・最優遇) | 年0.550% 〜 0.775%(プランによる) | ネット銀行:年0.3%台後半〜0.5%台 メガバンク:年0.5%〜0.7%前後 | 表面金利はネット銀行が優位だが、地元ハウスメーカー提携や対面審査の柔軟性で十分な競争力を持つ。 |
| 住宅ローン(固定10年・全期間固定) | 年1.450% 〜 2.100% | メガバンク:年1.5%〜2.0%台 フラット35:年1.8%〜2.2%前後 | 長期金利の上昇に連動して推移。ミックスプランでのリスクヘッジ提案が手厚い。 |
| 定期預金(1年もの・大口/小口) | 年0.150% 〜 0.350%(キャンペーン時) | ネット銀行:年0.25%〜0.45% メガバンク:年0.15%〜0.25% | メガバンクと同等以上の水準をキープ。地域限定キャンペーンでは高利回り商品も登場。 |
| 常陽銀行マイカーローン金利 | 年1.500% 〜 2.400%(WEB完結優遇時) | ディーラーローン:年4.0%〜8.0% 他行マイカー:年1.8%〜3.0% | ディーラーローンと比較して金利メリットが極めて大きく、車社会の北関東エリアで強力な支持を集める。 |
他行金利比較を精査すると、ネット銀行の尖った表面金利には及ばないものの、メガバンクと同等かそれ以上に利便性の高いパッケージが構築されていることが分かります。車社会である北関東エリアの特性を反映した常陽銀行マイカーローン金利の低水準設定など、生活動線に直結した融資体系が強みです。
一般に知られていない盲点とネットの誤解|「店頭表示金利」に惑わされない防衛策
住宅ローンや各種融資を調べる際、最も多くの人が陥る罠が店頭表示金利と実際の適用金利の混同です。
ネット上の口コミや掲示板では「常陽銀行の金利は2%台半ばで高すぎる」といった投稿を見かけることがあります。しかし、これは店頭表示金利(基準となる定価)をそのまま見ただけの完全な誤解です。実際には、給与振込口座の指定、常陽カードの発行、アプリの利用といった条件を満たすことで「金利引き下げ幅(優遇幅)」が適用され、最優遇金利では0%台半ばから後半の実質金利が提示されます。
また、もうひとつの盲点は「変動金利の金利見直しルール」の運用差です。多くの金融機関が採用する「5年ルール(金利が変わっても5年間は毎月の返済額を据え置く)」や「125%ルール(見直し後の返済額は前回の1.25倍を上限とする)」は、返済額の急変を防ぐセーフティネットであると同時に、元金の減り方を遅らせて将来の未払利息リスクを先送りする側面を持ちます。
「月々の支払いが変わっていないから安心」と油断していると、返済内訳の利息割合だけが膨らみ、借入残高が想定通りに減っていない事態に直面しかねません。年1回発行される返済予定表の元金残高推移を自分の目で点検する習慣が欠かせません。
審査基準と優遇金利を最大化する裏ワザと住宅ローン金利シミュレーションの勘所
常陽銀行で最も有利な条件を引き出すためには、審査基準と優遇金利の仕組みを正確に理解しておく必要があります。地域密着型の地方銀行である同行は、機械的なスコアリングだけで足切りを行うネット銀行とは異なり、勤務先の安定性や勤続年数、地元での居住実態、家族構成などを総合的に評価する対面審査の柔軟性を残しています。
優遇金利を最大化するための実務的なチェックポイントは以下の3点です。
- 生活口座の一元化:給与受取口座の指定に加え、公共料金の自動振替やクレジットカード(常陽J-Pointカード等)の契約実績を組み合わせる。
- 自己資金(頭金)の比率:借入比率(LTV)を物件価格の80〜90%以内に抑えることで、優遇幅の最大ランクを獲得しやすくなる。
- グループサービスの併用:めぶきフィナンシャルグループ傘下の証券口座開設やアプリ連携など、グループ全体との取引深耕をアピールする。
さらに契約前には、必ず住宅ローン金利シミュレーションを複数の金利上昇シナリオで実行してください。「もし返済5年後に金利が0.5%上がったら」「10年後に1.0%上がったら」というストレステストを行い、年間返済額が家計の許容範囲に収まるかを確認することが、後悔を防ぐ最大の防御策です。
【プロの結論】めぶきFG傘下の常陽銀行を選ぶべき人・慎重になるべき人の判断基準
金融工学や家族社会学的なリスク管理の視点から見ると、住宅ローンや資産運用は「単なる数字の安さ」だけで選ぶべきではありません。借入者のライフステージや家族関係の安定度に応じた金融機関選びが求められます。
常陽銀行を強くおすすめできる人:
- 茨城県内や栃木県・福島県南部・千葉県北部など、同行の店舗ネットワーク圏内に生活拠点がある人
- 土地の購入から注文住宅の着工、つなぎ融資まで、地元の工務店やハウスメーカーと連携して一気通貫で進めたい人
- ネットの手続きに不安があり、窓口で担当者と対面しながら団信特約や返済計画を丁寧に相談したい人
- マイカーローンや教育ローン、家族の口座を含めて地域銀行に取引を集約し、総合的な優遇を受けたい人
慎重に検討・他行比較すべき人:
- 1円でも低い最安金利のみを追求し、対面サポートや店舗の存在を一切必要としないフルデジタルの完結型を求める人
- 首都圏の中心部などで物件売買が完結し、常陽銀行の拠点網や地元提携のメリットを活かせない人
- すでにメガバンクや他社ネット銀行にメイン口座が完全に固定されており、給与振込等の変更が困難な人
【常陽 銀行 金利】に関するよくある質問(FAQ)
Q1:常陽銀行の住宅ローン金利は、今後さらに引き上げられる可能性がありますか?
A1:日銀の追加利上げ方針や長期金利の推移に連動するため、さらなる引き上げの可能性は十分にあります。特に変動金利は短期プライムレートの上昇に左右されるため、将来的な金利上昇を想定した余裕のある返済比率(年収に占める年間返済額の割合を20〜25%程度に抑える)を維持することが推奨されます。
Q2:常陽銀行の定期預金金利を少しでも高くする方法はありますか?
A2:退職金の預け入れ専用プランや、新規口座開設キャンペーン、投資信託と定期預金を組み合わせたパッケージプランなどを活用すると、店頭表示金利を上回る上乗せ金利が適用される場合があります。店頭窓口や公式Webサイトのキャンペーン案内を定期的に確認することが有効です。
Q3:すでに常陽銀行で借りている住宅ローンを固定金利に変更することは可能ですか?
A3:変動金利から固定金利特約型への変更は契約途中でも可能です。ただし、変更時点での固定金利が適用されるため、金利水準が高くなる点や変更手数料がかかる点に留意が必要です。今後の返済期間と家計の余力をもとにシミュレーションを行ってから切り替えるのが鉄則です。
まとめ:今後の金利見通しと失敗しない資産防衛術
超低金利の恩恵が薄れ、「金利がある世界」が本格化した現在、金融機関の選択は表面上の数字の比較だけでは完結しません。常陽銀行が打ち出す金利体系には、メガバンクには真似できない地域密着の柔軟性と、めぶきフィナンシャルグループのスケールメリットが融合した独自の強みがあります。
預金者にとっては利息収入を最大化するチャンスであり、住宅ローンを抱える家庭にとっては金利上昇リスクへの備えが急務となる局面です。店頭表示金利の数字に一喜一憂することなく、優遇条件を適用した実質金利を正しく把握し、自身のライフプランに見合った堅実な金融選択を進めてください。 (出典: 常陽 銀行 金利(Yahoo!ニュース))