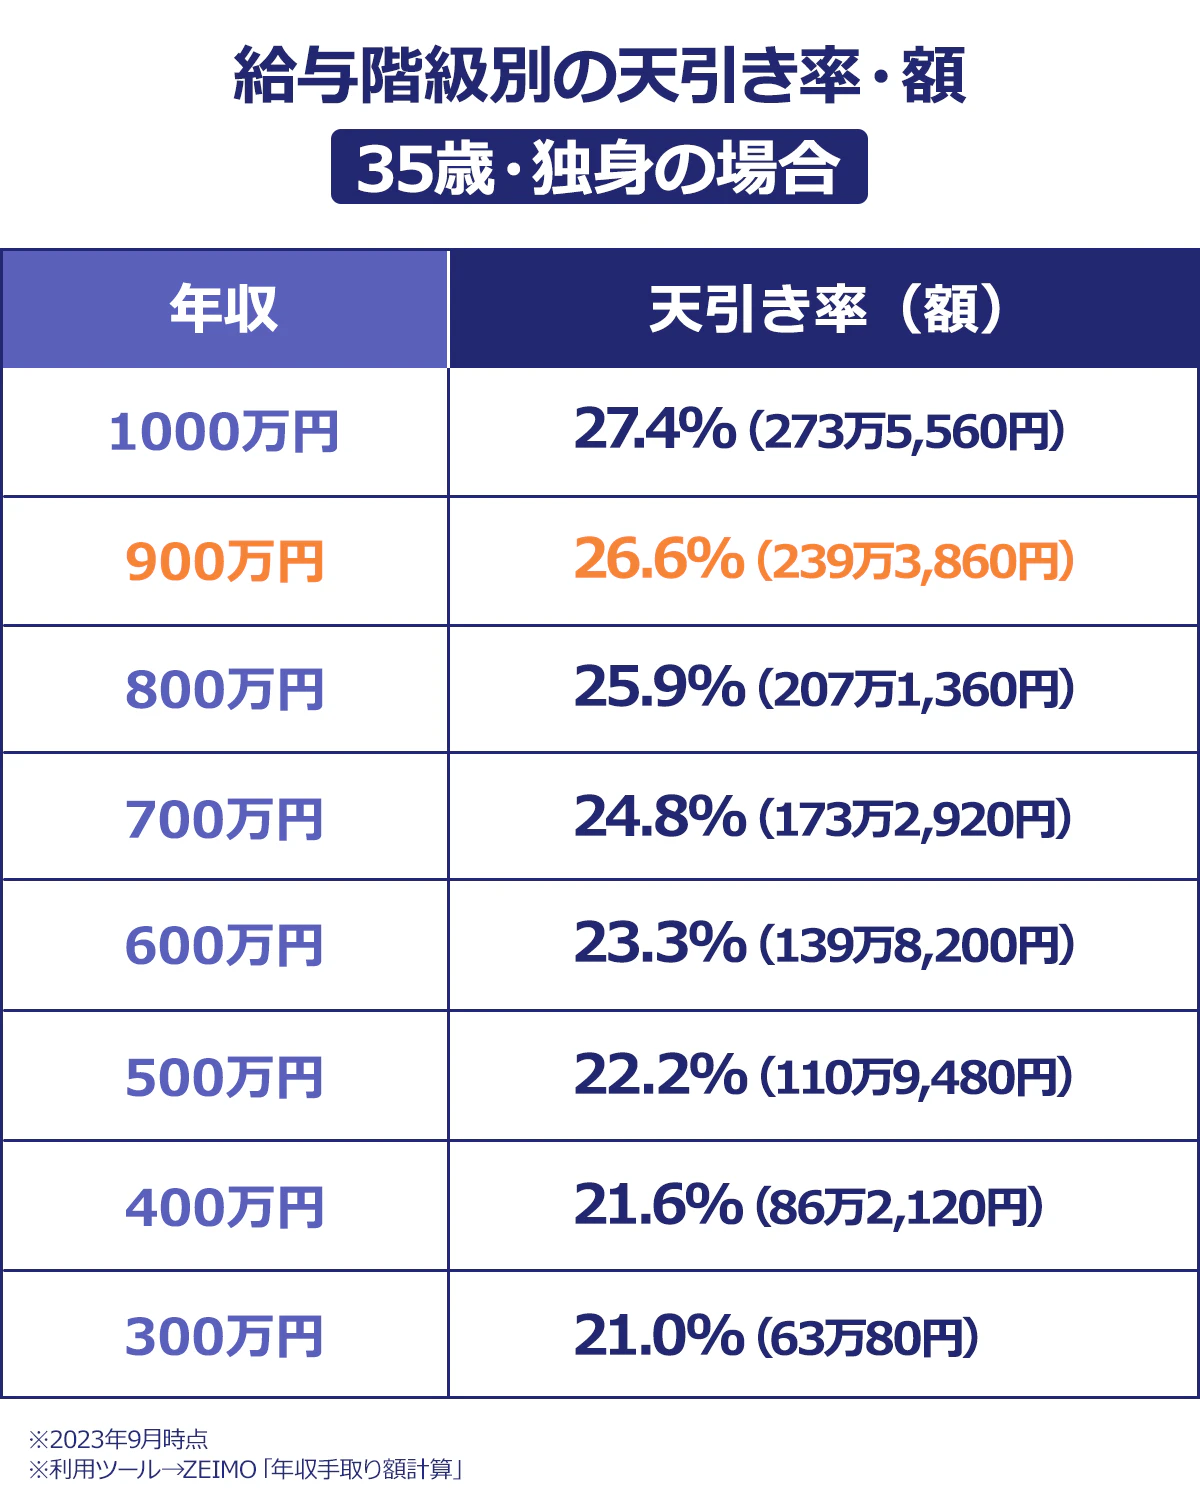
給与明細に「年収900万円」と記載されていても、実際に銀行口座へ振り込まれる手取り額とのギャップに戸惑う会社員は少なくありません。額面上は高所得層の仲間入りを果たしたように見えますが、累進課税や社会保険料の負担増、さらには各種公的支援の所得制限という壁が立ちはだかります。
国税庁の「民間給与実態統計調査」などの公的データをもとに引かれる税金・社会保険料の内訳を可視化し、独身・既婚別の手取りシミュレーションからリアルな生活水準、住宅ローンの適正ラインまで、現場取材の知見を交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収900万円の実質手取り額は約640万〜670万円(手取り率約71〜74%)であり、年間約240万〜260万円が控除される。
- 要点2:ボーナスの有無や扶養家族の構成により、月の手取り額は約40万〜55万円前後とライフステージごとに大きな差が生じる。
- 要点3:高校授業料無償化や各種控除の所得制限に直面しやすく、額面イメージ先行で支出を膨らませると「高所得貧乏」に陥る構造的リスクがある。
【2026年最新】年収900万円の手取り額と税金・社会保険料の内訳
額面900万円から実際に手元に残る金額を算定する際、最大の壁となるのが所得税・住民税・社会保険料(健康保険・厚生年金・雇用保険・介護保険)の存在です。日本の税制は所得が高くなるほど税率が上がる超過累進課税を採用しており、年収900万円前後は控除額の縮小と相まって負担感が急激に高まるゾーンに位置します。
一般的な会社員(40歳未満・ボーナスなしの均等支給と仮定)における年間の控除内訳と手取り額のモデルケースは以下の通りです。
| 項目 | 詳細・数値データ(年間目安) | 月額換算の目安 | 編集部の見解・評価 |
|---|---|---|---|
| 額面年収 | 9,000,000円 | 750,000円 | 給与所得控除の上限(195万円)が適用される水準 |
| 社会保険料合計 | 約1,280,000円〜1,350,000円 | 約107,000円〜112,000円 | 厚生年金・健康保険の上限等級に近づき負担は重い |
| 所得税 | 約620,000円〜720,000円 | 約52,000円〜60,000円 | 課税所得に応じ税率20〜23%のブラケットが適用 |
| 住民税 | 約540,000円〜580,000円 | 約45,000円〜48,000円 | 一律約10%が前年所得に対して課税される |
| 実質手取り額 | 約6,450,000円〜6,700,000円 | 約537,000円〜558,000円 | 手取り率は約71.6%〜74.4%にとどまる |
手取り計算のメカニズムを紐解くと、年収900万円の住民税・所得税の計算では基礎控除や社会保険料控除が差し引かれるものの、給与所得控除の上限(195万円)に達しているため、年収の上昇に伴う控除の伸びがストップします。その結果、約240万〜260万円近い金額が天引きされる現実があります。
独身・既婚・扶養家族別に見る手取りシミュレーション
手取り額は家族構成や扶養控除の適用状況によって数十万円単位で変動します。ライフスタイル別の具体的な手取り月収やボーナス時の配分を比較していきます。
1. 独身(単身世帯)の場合
年収900万円の独身の手取りは、扶養控除が一切適用されないため最も手取り額が低くなります。年間の手取り額は約640万〜650万円となり、ボーナスなしの12分割であれば手取り月収は約53万〜54万円です。夏冬に合計4ヶ月分の賞与が出る給与体系の場合、年収900万円のボーナス手取りは1回あたり約105万〜115万円、毎月の手取り月収は約36万〜38万円程度に落ち着きます。
2. 既婚・配偶者扶養(専業主婦/主夫・子1人)の場合
配偶者控除(所得制限により一部減額または対象外となるケースあり)や扶養控除が適用されると、課税所得が圧縮されます。年収900万の扶養の手取りは年間で約660万〜675万円まで回復し、月額換算では独身時より約1.5万〜2万円程度手元に残る計算です。
年収900万円の割合は上位何パーセント?給与階層の客観的位置づけ
国税庁の「民間給与実態統計調査」を参照すると、給与所得者全体の中で年収900万円台(900万超〜1,000万円以下)の割合は約2.2%、年収900万円以上の層をすべて合計しても上位約7〜8%前後に位置します。
男女別で見ると男性では上位約10〜11%、女性では上位約2〜3%と、日本国内の労働市場全体においては間違いなく上位トップクラスのプレイヤーです。しかし、現場で働く当事者たちの意識調査や取材からは、「生活にそこまでの贅沢感はない」という声が頻出します。その背景には、累進課税に加えて各種行政サービスにおける「所得制限の罠」が存在します。
【実態検証】利用者の生の声と現場目線で見えた生活レベル
現場取材や独自アンケート、コミュニティの声から浮き彫りになった、年収900万円世帯のリアルな収支バランスと生活感覚を検証します。
家計簿の内訳と家賃相場の適正基準
住居費は手取り月収の25〜30%以内に抑えるのが健全なファイナンシャルプランの鉄則です。手取り月収を約54万円とした場合、年収900万円の家賃相場(または住宅ローン返済額)は13万〜16万円程度が適正範囲となります。都心部で広めのファミリー向け賃貸(2LDK〜3LDK)を借りようとすると20万〜25万円を超えることも珍しくなく、居住エリアの選定が家計の余裕を大きく左右します。
年間貯蓄額とリアルな資産形成スピード
金融広報中央委員会の各種調査データを踏まえると、年収900万円前後の世帯における年間貯金額の平均は約120万〜180万円(月10万〜15万円+ボーナスの一部)が標準的です。計画的にNISAや確定拠出年金を活用している世帯では、金融資産残高が30代後半〜40代で1,500万〜2,500万円規模に達するケースも見られます。一方で、交際費や外食、子どもの習い事や私立進学が重なると、年間貯蓄が100万円を切る世帯も少なくありません。
一般に知られていない盲点とネットの誤解|所得制限と住宅ローンの壁
「年収900万円=何不自由ない富裕層」というイメージは、公的制度の設計と照らし合わせると部分的な誤解を孕んでいます。
1. 高校授業料無償化や公的支援の所得制限
子育て世帯にとって大きな論点となるのが児童手当や高等学校等就学支援金(高校授業料無償化)の所得制限です。児童手当は法改正により所得制限の撤廃・支給期間延長が進められているものの、高校無償化や自治体独自の医療費助成・給与所得者向け住宅手当などでは、世帯年収900万〜960万円付近に所得制限の境界線(デッドライン)が引かれている事例が多々あります。支援の対象外となることで、実質的な可処分所得が年収700万〜800万円台の世帯と逆転する「制度の歪み」を体感しやすいゾーンです。
2. 住宅ローンの借入限度額と適正な資金計画
金融機関の審査基準において、年収900万円の住宅ローン借入限度額は年収の7〜8倍にあたる約6,300万〜7,200万円まで設定されるケースがあります。しかし、金利上昇リスクや固定資産税、修繕積立金を加味すると、上限いっぱいの借入は極めて危険です。手取りからの安全な返済負担率(20〜25%以内)をベースに逆算すると、無理のない借入額の目安は4,500万〜5,400万円前後となります。
【プロの結論】高所得貧乏を防ぐライフプランの判断基準
年収900万円という立ち位置は、消費行動のわずかな乱れが長期的な資産格差に直結する分岐点です。ファイナンシャルリテラシーの観点から、資産形成を加速できるタイプと警戒すべきタイプの判断基準を明示します。
確実に資産を伸ばせる人の条件
- 固定費を年収600万円台の水準に固定している:家賃や自家用車などの固定維持費を抑え、可処分所得の余剰分を自動積立投資に回せている。
- 共働きによる世帯年収の最大化を図っている:片働き年収900万円よりも、夫婦それぞれ年収450万円ずつの「共働き900万円」の方が税金・社会保険料の合計が約50万〜70万円安くなり、手取り額が大きくなる税制上のメリットを理解している。
家計破綻のリスクに注意すべき人の条件
- 「上位8%」のプライドで見栄消費を重ねる:高級車・頻繁な外食・身の丈に合わないタワーマンションの購入など、額面年収を基準にライフスタイルを組んでしまう。
- 教育費と住居費のダブル過大投資:中学・高校からの私立一貫校進学と上限に近い住宅ローンを同時並行させ、貯蓄が完全にストップしている。
【900 万 手取り】に関するよくある質問(FAQ)
Q1:年収900万円で手取り月収が40万円台前半になるのはなぜですか?
A1:給与体系がボーナス併用型(夏・冬それぞれ2〜2.5ヶ月分など)の場合、年間の手取り総額約650万円のうち150万〜200万円程度が賞与へ配分されるためです。その結果、毎月の給与手取り額は40万〜43万円前後となります。
Q2:年収900万円と年収1,000万円で手取り額はどれくらい変わりますか?
A2:年収が100万円アップしても、所得税率の上昇や各種控除の圧縮により、手取りの増加額は約55万〜60万円程度にとどまります。年収1,000万円の手取り額は約700万〜730万円前後です。
Q3:ふるさと納税の上限額は年収900万円でいくらですか?
A3:独身世帯で約15万〜16万円、配偶者控除あり(子なし)で約14万〜15万円が控除上限額(自己負担2,000円を除く)の目安となります。所得税・住民税の節税効果を最大化するために有効な手段です。
まとめ:今後の動向と失敗しないための判断基準
年収900万円は、日本の給与所得者の中で上位数パーセントに位置する誇るべき実績です。しかし、手取り率約72%という厳しい税制や社会保険料の構造、公的支援の所得制限を踏まえると、額面の数字だけで贅沢を享受できるわけではありません。
大切なのは「額面」ではなく「実質手取り」をベースに家計を組み立て、住宅費や教育費などの固定費を冷静にコントロールすることです。制度の仕組みを正しく把握し、計画的な資産運用を組み合わせることで、高所得の強みを最大限に活かした堅実な生活基盤を築くことができます。 (出典: 900 万 手取り(Yahoo!ニュース))