「市場価格の3〜5割引きでマイホームや投資物件が手に入る」という魅力に惹かれ、裁判所の競売に手を伸ばす個人が増えています。ネット上の競売物件購入ブログやSNSでは、破格の指値でマイホームを手に入れた成功談が拡散される一方、「素人は絶対に手を出すな」「安物買いの銭失いになる」という警告の声も後を絶ちません。
筆者は実際に競売市場へ参入し、一戸建ての競売物件を落札・取得しました。しかし、実際に名義変更を完了し入居・運用できる状態に至るまでには、事前のシミュレーションを覆す数々のハードルが存在していました。本稿では、落札体験から明らかになった立ち退き交渉の生々しいリアルや想定外のリフォーム費用、知っておくべき決定的な注意点をジャーナリスティックな視点で余すところなく明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:競売物件は市場価格より約2〜4割安く落札できる反面、内覧不可や瑕疵担保責任(契約不適合責任)の免責という重大な法的リスクを背負う。
- 要点2:最大の難関である「立ち退き交渉」や「ゴミ屋敷の残置物撤去」には数十万〜数百万円の追加資金と強靭な精神的タフネスが不可欠となる。
- 要点3:2026年現在は住宅ローン対応金融機関の増加などで参入障壁が下がったものの、総取得コストを逆算できない初心者は一般市場の物件を選ぶのが賢明である。
【落札体験談】競売物件を買いました!格安落札の裏に潜む実態
「競売不動産情報ポータルサイト(BIT)」を連日チェックし、都郊外にある敷地面積約120平米の木造2階建て住宅に入札したのは2025年秋のことでした。売却基準価額850万円に対し、市場相場はおよそ1,600万円前後。綿密な利回り計算と周辺相場の調査を経て、筆者は1,120万円で入札し、見事に最高価買受申出人(落札者)となりました。
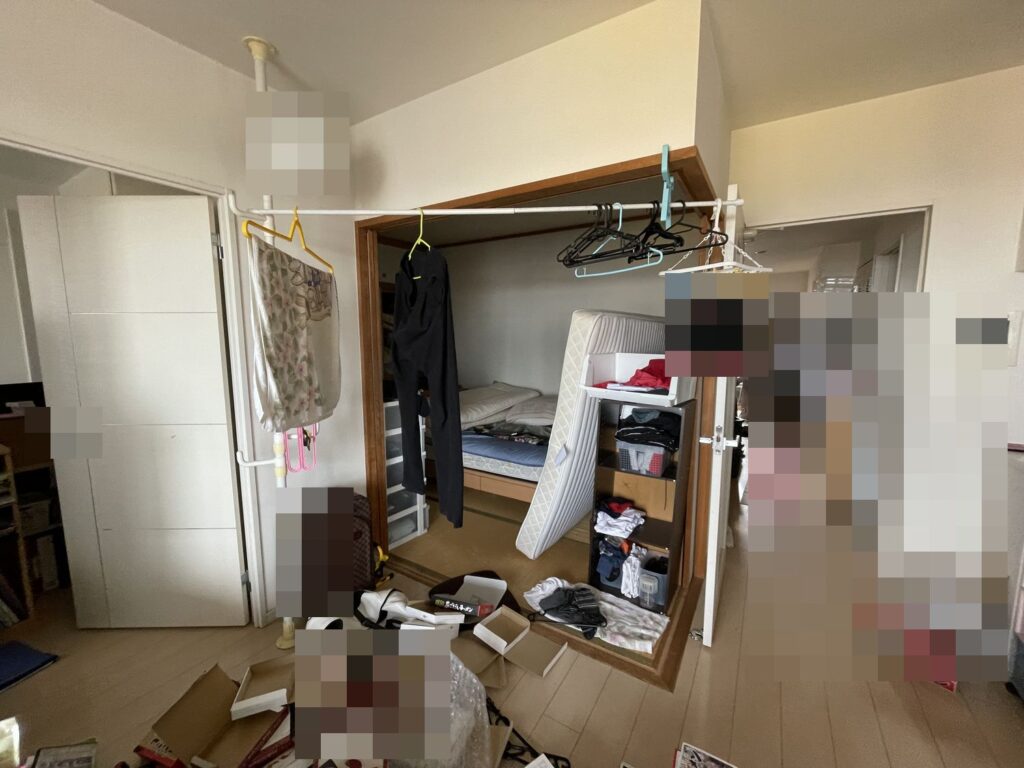
相場より500万円近く安く手に入ったと歓喜したのも束の間、代金納付を済ませて裁判所から所有権移転登記の書類が届いた瞬間から、本当の戦いが幕を開けました。落札後に現地へ向かうと、そこには競売物件ならではの過酷な現実が待ち構えていたのです。玄関の鍵穴は別物に変えられ、カーテンの隙間から覗く室内には天井近くまで積まれた家財道具の山。ポストには何年分もの不在票と督促状が溢れ返っていました。
競売物件購入ブログなどでよく語られる「格安で手に入る夢のマイホーム」という甘いシナリオは、徹底的なトラブル処理能力と追加コストを負担できる覚悟があって初めて成立するものだと痛感させられた瞬間でした。
競売物件購入の流れと「裁判所競売3点セット解説」の基礎知識
初心者が競売市場に挑む際、避けて通れないのが法的な手続きと書類の読解力です。一般的な不動産売買とは異なり、仲介業者が重要事項説明をしてくれるわけではありません。入札者は裁判所が公開する書類だけを頼りに、数百万円から数千万円の決断を下す必要があります。
入札から物件引き渡しまでの全体像と、判断の生命線となる公式書類の仕組みを整理します。
| 手続き・書類名 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 物件明細書 | 買受人が引き継ぐべき権利関係、法定地上権の有無、賃貸借の成立可否を記載。 | 裁判所書記官が作成。権利関係の最重要確認書類。 | 「占有権限なし」でも不法占有が続く事例があるため、記載以上の現場確認が必須。 |
| 現況調査報告書 | 執行官が現地立入調査を実施。室内写真、占有者の証言、生活状況を記録。 | 調査日から入札まで3〜6ヶ月程度のタイムラグが生じる。 | 写真撮影後に雨漏りや設備の持ち去り、破壊行為が発生するリスクを織り込むべき。 |
| 評価書 | 不動産鑑定士が算出。売却基準価額の根拠、法令上の制限、修繕減価を網羅。 | 市場相場より約30%〜40%減価された水準で基準価額が設定される。 | 競売不動産評価書の見方を熟知し、減価要因(心理的瑕疵や構造欠陥)の正確な把握が必須。 |
| 入札保証金 | 売却基準価額の原則20%を裁判所の口座に事前振込。 | 落札後に辞退した場合、保証金は全額没収される。 | 資金計画のミスやローン審査落ちによる放棄は致命傷になるため慎重な入札額設定が必要。 |
競売不動産評価書の見方を誤ると、接道義務を果たしていない再建築不可物件や、隣地との境界紛争を抱えた「爆弾物件」を掴むことになりかねません。裁判所が提供する3点セットは一字一句漏らさず精読することが絶対条件です。
【実態検証】立ち退き交渉と占有者トラブルの生々しい現場
競売物件で最大の心理的ハードルとなるのが、前所有者や賃借人などの占有者に対する「立ち退き交渉」です。一般流通の不動産であれば売主が空室にして引き渡しますが、競売では「現状有姿・占有者付き」での引き渡しが原則となります。
筆者が落札した物件には、住宅ローン破綻した50代の元所有者が単身で居座り続けていました。代金納付後に恐る恐る訪問した際の対話を記録します。
「裁判所から手紙が来ているのは知っている。だが、金も行く当てもない。ここを追い出されたら死ぬしかない」――インターホン越しに返ってきたのは、絶望と敵意が入り混じった声でした。ここで感情的に怒鳴り合ったり、実力行使で鍵を替えたりすれば、住居侵入罪や自力救済禁止の原則に抵触し、落札者側が法的に不利な立場へ追い込まれます。
占有者トラブルを解決するルートは主に2つ存在します。
- 任意交渉(立ち退き料・引っ越し代の提示):相場は10万円〜50万円程度。相手の転居先探しを手伝い、合意書を交わして円満退去を促す手法。
- 法的強制執行(引渡命令の申立て):代金納付から6ヶ月以内に裁判所へ申し立て、執行官とともに強制的に荷物を運び出す手法。費用は予納金や作業員人件費を含め50万円〜150万円以上に膨らむ。
筆者の場合、最終的に「引っ越し代として20万円を負担し、近隣の賃貸アパートの初期費用支払いをサポートする」という条件で合意を取り付け、代金納付から約2ヶ月半で退去してもらいました。しかし、その間に費やした時間と強烈な精神的ストレスは、数字以上の重荷となりました。
想定外の出費?競売物件リフォーム費用と隠れた維持コスト
「安く買えたから浮いた資金でリノベーションしよう」と考える初心者は多いものの、現実は甘くありません。内覧ができない競売物件では、室内に入って初めて判明する重大な損傷が頻発します。
筆者が実際に負担した改修費用と維持費の内訳は以下の通りです。
- 残置物撤去・特殊清掃費用:約45万円(2トントラック3台分の生活ゴミおよび不用家電の処分)
- 水回り設備一新(キッチン・浴室・トイレ・給湯器):約220万円(給排水管の赤錆・水漏れ補修を含む)
- 床・壁紙全面張り替え(防臭施工含む):約110万円
- シロアリ防除・床下補修:約35万円(評価書に記載のなかった蟻害を発見)
- 競売物件固定資産税・都市計画税の清算および日割り負担:約12万円
合計リフォーム費用は約410万円に達しました。当初見積もっていた予算250万円を大幅にオーバーした形です。競売物件は前所有者が経済的に困窮していたケースが大半であるため、過去5〜10年間にわたり適切なメンテナンス(外壁塗装や防蟻処理)が一切行われていない傾向があります。結果として、一般の中古物件よりも修繕単価が跳ね上がる構造的要因を抱えています。
競売物件はやめとけと言われる決定的な5つの理由
不動産業界関係者や投資家の間でも「初心者は競売物件をやめとけ」と強く警告されます。その背景には、法制度上および実務上の極めてシビアなデメリットが存在するためです。
- 内覧が一切できないリスク:落札前に室内へ足を踏み入れることは法的に不可能です。柱の傾き、床の腐食、雨漏りの進行度合いは、鍵を開けるまで完全なブラックボックスとなります。
- 瑕疵担保責任(契約不適合責任)の完全免責:民法上、競売物件の売主は裁判所(債権者)であるため、落札後にシロアリ被害や重大な基礎のひび割れが発覚しても、誰にも修繕費を請求できません。
- 残置物の所有権問題:室内に残された家具や家電は、勝手に転売・破棄できません。法的な所有権放棄書を取得するか、強制執行の手続きを経る必要があります。
- 競売物件ローン利用のハードルの高さ:近年は一部の地方銀行やネット銀行で取り扱いが増えたものの、依然として「代金納付期限(落札後約1ヶ月)までに融資実行が間に合わない」「担保評価が低く希望額が出ない」といった資金調達リスクがつきまといます。
- 近隣トラブル・風評被害の残存:債務不履行や事件・事故に起因する物件の場合、近隣住民との関係が冷え切っていたり、悪質な金融業者が様子を見に来たりするリスクがゼロではありません。
一般に知られていない盲点とネットの誤解
ネット上の情報やSNSでは、極端な成功談や時代遅れの知識が拡散されがちです。現場の実務データをもとに、よくある誤解を是正します。
誤解①:「競売は暴力団や事件屋が牛耳っていて危険」
昭和から平成初期にかけては占有屋と呼ばれる悪質な集団が存在しましたが、民事執行法の度重なる法改正(引渡命令制度の拡充や保全処分制度の強化)により、現在の競売市場は劇的にクリーン化されました。一般法人や個人の参入が急増しており、法的な排除手続きは整備されています。
誤解②:「指値を極端に低くすれば超格安で買える」
2026年現在の競売市場は、再販を手がける不動産買取業者やプロの投資家が激しく競合しています。需要の高い首都圏や主要都市の駅近物件では、市場相場の85%〜95%前後の高値で落札されるケースが常態化しており、「市場価格の半額で誰もが買える」という幻想は崩壊しています。
【プロの結論】向いている人・慎重になるべき人の判断基準
競売物件は誰にでも推奨できる取得手段ではありません。自身の資金力、専門知識、心理的耐性に応じた冷静な見極めが必要です。
【競売物件の購入に向いている人】
- 建築・リフォームの知識があり、現場の損害状況を外観や書類から推測できる人
- 突発的な数百万円の追加修繕費をキャッシュで即座に捻出できる自己資金の厚い人
- 占有者とのタフな交渉や、強制執行の手続きを冷静かつ機械的に進められるメンタルを持つ人
- 実需の自宅にこだわらず、賃貸利回り計算に基づいた割り切った投資ができる人
【競売物件を避けるべき人】
- 手持ち資金に余裕がなく、住宅ローンのフルローン審査を前提としている人
- 「少しでも安く綺麗なマイホームを手に入れたい」と夢見るマイホーム初心者
- 他者との金銭トラブルや法的手続きに強いストレスを感じてしまう人
【競売物件 買い ました】に関するよくある質問(FAQ)
Q1:競売物件の入札から入居までにどれくらいの期間がかかりますか?
A1:入札期日から開札、売却許可決定、代金納付までで約1.5〜2ヶ月を要します。そこから占有者の退去交渉やリフォーム工事を行うため、スムーズにいっても最低4〜6ヶ月程度の期間を見込む必要があります。法的強制執行へもつれ込んだ場合は8ヶ月〜1年近くかかる事例もあります。
Q2:個人でも住宅ローンを利用して競売物件を購入できますか?
A2:可能です。事前に金融機関と相談し、落札時の「申出人名義でのローン内諾」を取り付けておく必要があります。ただし、すべての銀行が競売物件に対応しているわけではなく、代金納付期限までに抵当権設定と融資実行を厳密に合わせる高度な事務処理が求められます。
Q3:落札後に前所有者の税金滞納や管理費の滞納分を支払う義務はありますか?
A3:前所有者の住民税や固定資産税などの個人的な税金滞納を引き継ぐことはありません。ただし、区分所有マンションを落札した場合は、管理規約の規定により前所有者が滞納していた「マンション管理費・修繕積立金」の支払い義務を落札者が包括承継することになります。評価書で滞納額を必ず確認してください。
まとめ:今後の動向と失敗しないための判断基準
「競売物件を買いました」というフレーズの裏には、相場より安く取得できた喜びと同時に、数々の想定外のトラブルを乗り越えた生々しい汗とコストの現実が存在します。競売市場は決して「掘り出し物が転がっているバーゲン会場」ではなく、法的なリスクと物理的な瑕疵をすべて自己責任で引き受けるプロ向けの特殊市場です。
これから競売に挑戦しようとする方は、物件明細書・現況調査報告書・評価書の「3点セット」を徹底的に読み込み、想定リフォーム費用と立ち退きコストを上乗せした「真の総取得額」を算出してください。表面的な安さに惑わされず、最悪のシナリオを織り込んだ資金計画を立てることこそが、競売物件で後悔しない唯一の防壁となります。 (出典: 競売物件 買い ました(Yahoo!ニュース))