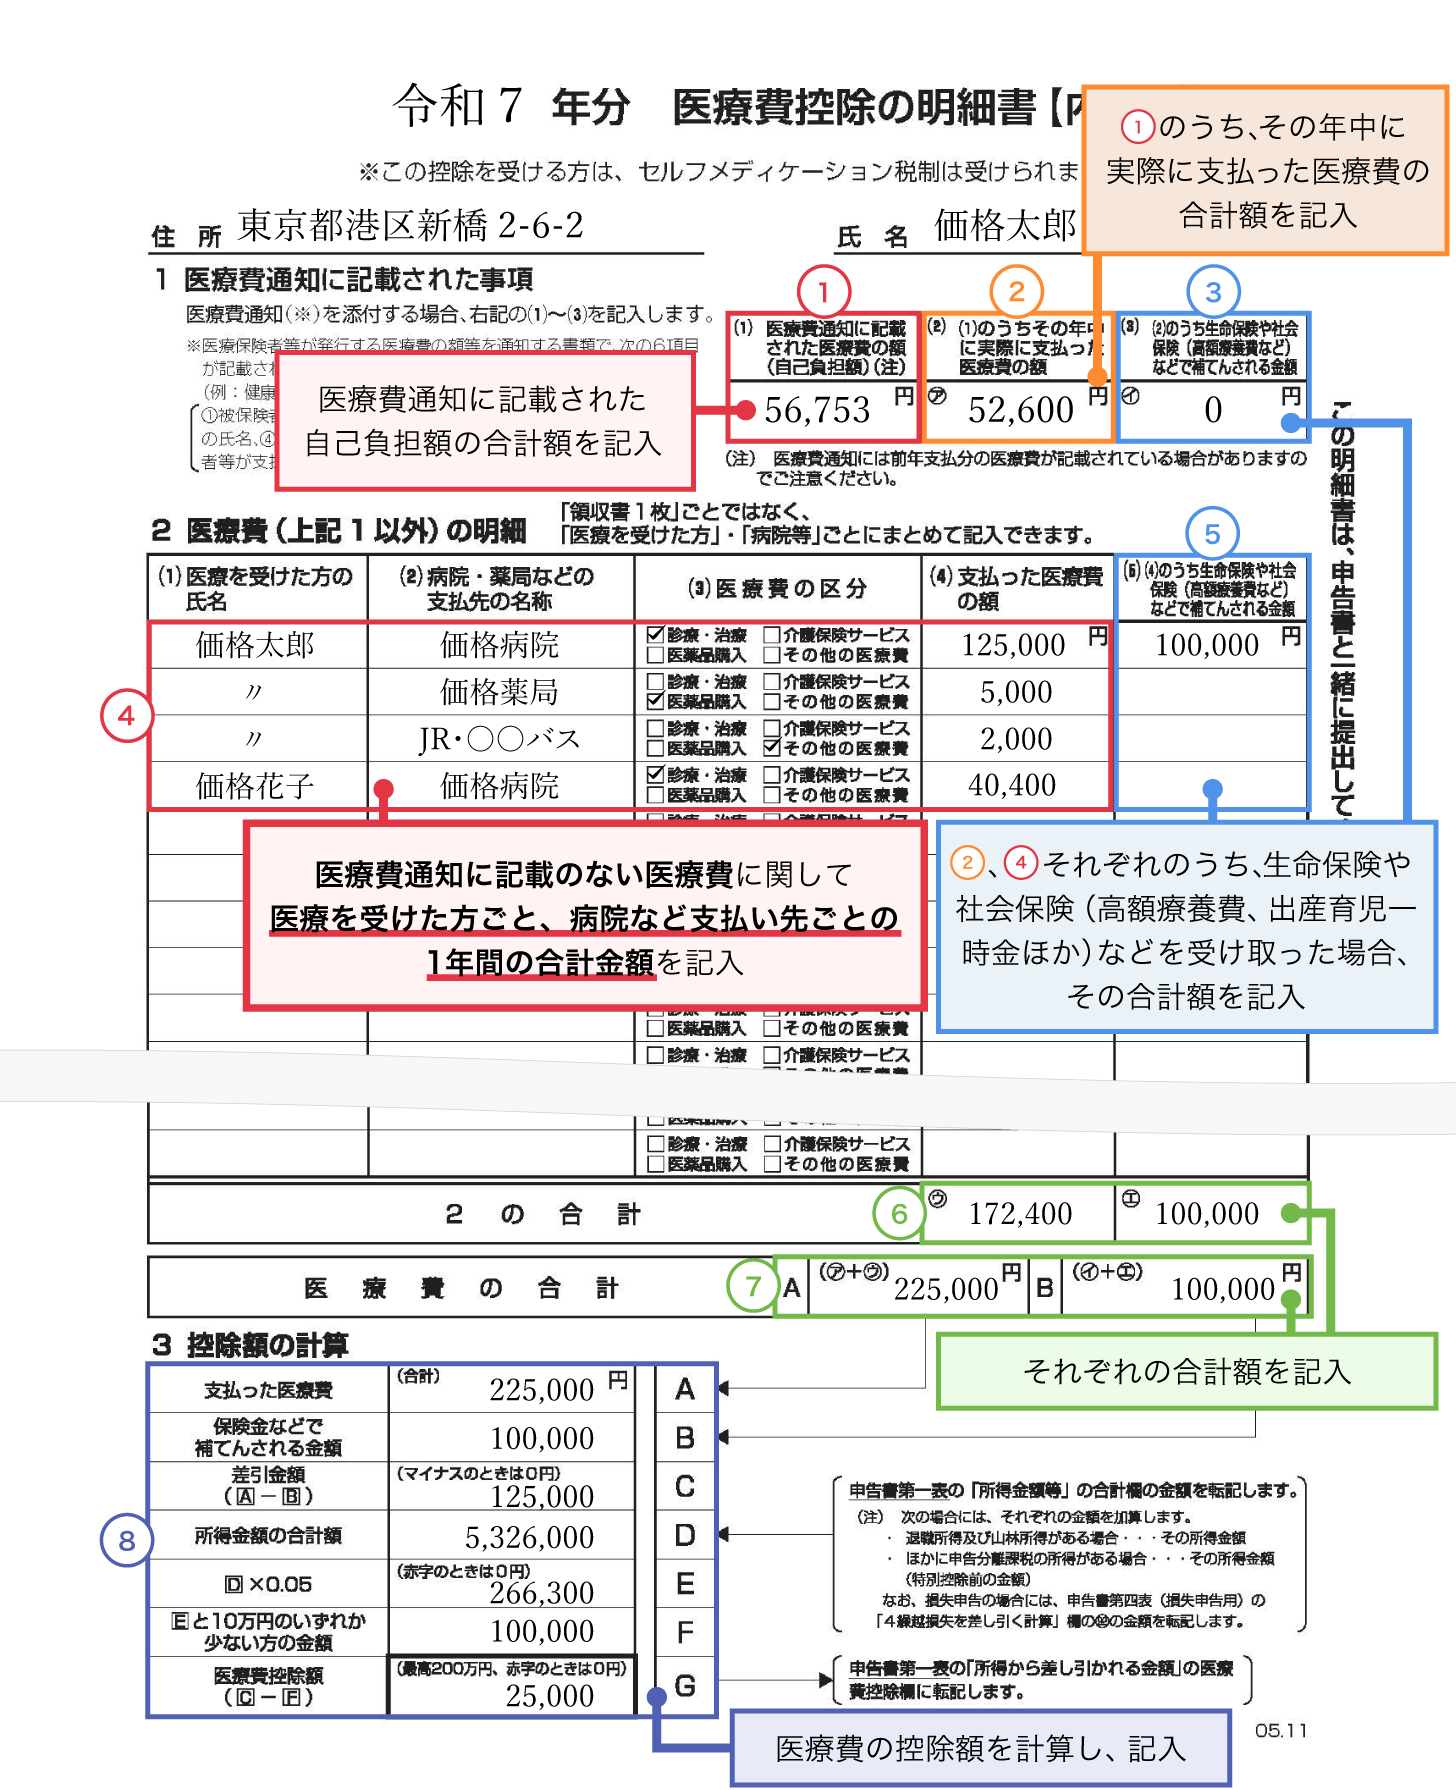
確定申告の時期が近づくとSNSやマネー誌で目にする「医療費控除で数万円が戻ってきた」という体験談。日々の通院や急な入院、歯科治療などでかさんだ医療費の一部が税金として還付される制度ですが、「10万円を超えていないから関係ない」「手続きが面倒そう」と諦めてしまうケースは少なくありません。
実際のところ、医療費控除は単に支払った額がそのまま口座に振り込まれる仕組みではなく、所得税率や総所得金額に応じた減税措置です。2026年現在、マイナポータル連携とスマホ手続きの進化によって確定申告の利便性は飛躍的に向上しています。知っておくべき対象費用の境界線、世帯単位でお金を残す家族合算のルール、そして還付金のリアルな計算手順を整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「支払った医療費全額が戻る」は誤解であり、正しくは「所得控除によって税金が減額・還付される」仕組み。
- 要点2:生計を一にする家族分は合算可能。世帯内で最も課税所得が高い人がまとめて申請するのが最大の節税鉄則。
- 要点3:2026年最新のスマホ×e-Taxなら領収書提出不要・マイナポータル連携で自動入力可能、5年前まで遡って請求できる。
「数万円戻る」噂の真相|医療費控除の仕組みと還付金の計算シミュレーション
ネット上で話題になる「医療費控除で5万円戻った」「思ったより少額だった」という声の差は、控除額そのものと還付税額の計算ロジックを混同していることから生じます。医療費控除は給付金ではなく、課税対象となる所得から一定額を差し引く所得控除です。
基本の計算式は「(1年間に支払った医療費の総額 - 保険金などで補填された金額)- 10万円(※総所得金額が200万円未満の場合は総所得の5%)」となります。この式で算出された医療費控除額に、申請者本人の所得税率(5%〜45%)を掛けた金額が、最終的に手元へ戻ってくる所得税の還付目安です。さらに翌年度の住民税(一律10%)も軽減されるため、所得税還付と住民税減税の合算で「実質数万円の負担軽減」が実現します。
| 課税所得区分(年収目安) | 年間自己負担医療費(実費) | 医療費控除額(差引後) | 還付・減税の合計目安 |
|---|---|---|---|
| 年収350万円(所得税率5%) | 20万円(保険補填なし) | 10万円 | 約15,000円(所得税5千円+住民税1万円) |
| 年収500万円(所得税率10%) | 30万円(歯科インプラント等) | 20万円 | 約40,000円(所得税2万円+住民税2万円) |
| 年収700万円(所得税率20%) | 40万円(出産・入院等) | 30万円 | 約90,000円(所得税6万円+住民税3万円) |
| 年収900万円(所得税率23%) | 60万円(歯列矯正・手術) | 50万円 | 約165,000円(所得税11.5万円+住民税5万円) |
表から明らかな通り、同じ30万円の医療費であっても、所得税率が高い高所得者ほど還付税額は大きくなります。SNS等で「10万円近く戻ってきた」と語る利用者の多くは、高額な自費診療を受けたケースや、累進課税率の高い世帯主がまとめて申請しているケースがほとんどです。
知らなきゃ大損する「家族合算」と対象費用の境界線
医療費控除を有効活用する上で絶対に押さえておきたいのが生計を一にする家族分の合算です。同居している家族はもちろん、別居していても生活費や学費を送金している大学生の子どもや田舎の両親の医療費も合算対象に含まれます。
ここで重要なテクニックとなるのが、「誰の名義で確定申告を行うか」という点です。共働き夫婦の場合、夫と妻がそれぞれ個別に申請するのではなく、課税所得が高い(所得税率が高い)側の名義に家族全員分の医療費を集約して申請することで、世帯全体の税金還付額を最大化できます。
医療費控除の「対象」と「対象外」一覧
確定申告で税務署から問い合わせを受けやすいのが費用の該当性です。治療目的か予防・美容目的かによって明確に線引きされています。
- 【対象となる費用】:医師による診療費・治療費、医薬品(風邪薬・鎮痛剤など治療用)、通院のための公共交通機関運賃(電車・バス代)、子どもの噛み合わせ改善を目的とした歯列矯正、レーシック手術、不妊治療費、出産費用(定期検診・分娩費)。
- 【対象外となる費用】:美容整形・美容皮膚科施術、ホワイトニング、疲労回復や健康増進のためのサプリメント・ビタミン剤、人間ドック費用(重大な病気が見つかり治療へ移行した場合を除く)、自己都合の差額ベッド代、通院時の自家用車ガソリン代・駐車場代、タクシー代(急病や電車移動が著しく困難な場合を除く)。
特に見落としがちなのが通院交通費です。通院にかかった電車代やバス代は領収書が発行されないケースが多いですが、日付・受診者・利用区間・金額をメモやエクセルに記録しておけば控除対象として計上可能です。
セルフメディケーション税制との違い|どちらを選ぶべきか?
年間10万円の医療費に届かない世帯でも利用できるのが、2017年から導入されているセルフメディケーション税制(特定一般用医薬品等購入費を支払った場合の医療費控除の特例)です。
これは、健康維持のための定期健康診断や予防接種を受けている人が、対象となるスイッチOTC医薬品(パッケージに識別マークがある市販薬)を年間12,000円を超えて購入した場合、超えた分(上限88,000円)が所得控除される仕組みです。
重要な注意点として、従来の医療費控除とセルフメディケーション税制は選択適用であり、両方を同時に併用することはできません。病院での治療費が少なくドラッグストアでの市販薬購入が中心の年はセルフメディケーション税制、入院や手術、高額な歯科治療があった年は従来の医療費控除を選択するのが基本方針となります。
【2026年最新】会社員向けスマホ・e-Tax申請の完全手順
かつては大量の領収書を税務署へ持参・郵送する必要がありましたが、現在は制度が大幅に簡素化されています。確定申告書への領収書の添付・提出は不要となっており、自宅で5年間の保管義務があるのみです。
2026年現在、マイナンバーカードとスマートフォンを活用したe-Tax連携はさらに利便性を高めており、会社員であれば確定申告期間中(2月16日〜3月15日前後、還付申告のみなら年間を通じて提出可能)に数十分で手続きを完結できます。
【スマホ申請の具体的手順】:
- 事前準備:マイナンバーカード、暗証番号、スマートフォン(マイナポータルアプリ導入済み)、源泉徴収票(勤務先から電子交付または紙で受領したもの)を用意。
- マイナポータル連携:国税庁の「確定申告書等作成コーナー」にスマホからアクセスし、マイナポータル連携を許可。健康保険組合経由の医療費通知データ(2年分の診療情報)が自動で一括反映されます。
- 未反映データの追加入力:保険適用外の自由診療費や、ドラッグストアで購入した治療薬、通院交通費などを「医療費控除の明細書」画面で手動追加入力。
- ふるさと納税との併用確認:会社員がワンストップ特例制度を利用していた場合、確定申告を行うとワンストップ申請が無効化されるため、医療費控除と同時にすべてのふるさと納税寄附金控除を再入力して送信。
- 送信と口座指定:還付金を受け取る本人名義の銀行口座情報を入力し、マイナンバーカードを読み取って電子送信。早ければ2〜3週間程度で指定口座に還付金が振り込まれます。
【実態検証】利用者の生の声と現場目線で見えたリアル
国税庁の統計や確定申告受付窓口の現場動向を見ると、スマホ申告の普及により20代〜40代の医療費控除申請件数は年々増加傾向にあります。一方で、SNSやQ&Aサイトに寄せられるリアルな体験談からは、利用者が直面しやすいハードルも浮き彫りになっています。
「マイナポータル連携で1年分の医療費が一瞬で入力できて驚いた」「家族3人分の通院と歯科矯正をまとめたら7万円戻ってきた」というポジティブな声がある反面、「12月受診分のデータ反映が間に合わず手動で領収書を打ち込む羽目になった」「ふるさと納税の再申請を忘れて住民税通知を見て青ざめた」といったトラブル事例も散見されます。
現場の実態として、マイナポータルに反映される医療費通知は受診から2〜3ヶ月程度のタイムラグが生じるため、直近の受診分や窓口で現金精算した領収書は手元でしっかり整理しておく作業が欠かせません。
一般に知られていない盲点とネットの誤解
税理士や税務署への相談で頻出する誤解の一つに、「過去の年の医療費はもう申請できない」という思い込みがあります。しかし、税金を払い過ぎていたことによる還付申告は、過去5年間に遡っていつでも申請可能です。昨年度や一昨年度に入院や出産があり、確定申告をしていなかった場合でも、領収書や記録が残っていれば今からでも還付金を受け取ることができます。
もう一つの落とし穴は、生命保険の一時金や高額療養費で支給された金額の扱いです。入院費用で30万円かかったとしても、医療保険から給付金を20万円受け取っていた場合、控除対象として申告できる自己負担額は「30万円 - 20万円 = 10万円」となり、そこから基礎控除額を差し引くと控除枠はゼロになります。受け取った補填金をごまかして申告すると、税務署の突合処理で追徴課税の対象となるため注意が必要です。
【プロの結論】申請をおすすめできる人・慎重になるべき人の判断基準
医療費控除はすべての人にとって一律でお得なわけではありません。自身の年間支出構造と所得水準を見極めた冷静な判断が求められます。
【積極的に申請すべき人】:
- 年間で世帯合算の医療費実費が10万円を明確に超えている家庭。
- 総所得が200万円未満(単身フリーター・年金受給者など)で、年間医療費が総所得の5%(例:所得150万円なら7.5万円)を超えた人。
- 出産、インプラント治療、レーシック、長期入院など高額な自由診療・自費負担が発生した人。
【慎重な検討・別手段を考えるべき人】:
- 医療費が10万円前後に留まり、保険金等で大半が補填されている人(控除額がほぼ出ず、手間倒れになるリスク)。
- 市販薬の購入がメインで医療費総額が少ない人(セルフメディケーション税制への切り替えが有利)。
- ふるさと納税のワンストップ特例を利用中で、医療費控除による還付額が数百円程度にしかならない人(確定申告の手間とワンストップ再入力ミスのリスク)。
【医療 費 控除 申請】に関するよくある質問(FAQ)
Q1:共働き夫婦の場合、医療費控除はどちらの名義で申請するのが一番お得ですか?
A1:原則として課税所得(年収から各種控除を引いた額)が高く、所得税率が高い配偶者の名義で家族全員分をまとめて申告するのが最も還付金額が大きくなります。ただし、一方が総所得200万円未満の場合は「総所得の5%ルール」が適用されるため、状況によっては低所得側から申請した方が控除枠が大きくなる例外もあります。
Q2:医療費控除の申請で領収書を紛失してしまった場合はどうすればいいですか?
A2:健康保険組合から発行される「医療費のお知らせ(医療費通知)」や、マイナポータル連携で取得したデータがあれば領収書がなくても申告可能です。ただし、保険適用外の自由診療や市販薬、通院交通費などは医療費通知に記載されないため、再発行が難しい場合は病院の診療明細書や家計簿アプリ・出納帳の記録を正確に整理しておく必要があります。
Q3:ドラッグストアで買った目薬や湿布は医療費控除の対象になりますか?
A3:治療や療養に必要な医薬品(第2類・第3類医薬品などの記載があるもの)であれば対象になります。ただし、疲労回復用のエナジードリンクや予防目的のサプリメント、日用品(マスク・ガーゼ等)は対象外です。レシートに対象医薬品である旨の印(★マーク等)がついているか確認してください。
まとめ:今後の動向と失敗しないための判断基準
医療費控除は、制度の仕組みと計算ルールを正しく理解すれば、家計にかかった医療費負担を確実に軽減できる強力な税制優遇です。「10万円」という数字だけに囚われず、家族合算の活用や総所得200万円未満の特例、セルフメディケーション税制との有利選択を意識することが失敗しないポイントとなります。
スマホとマイナポータルの連携が進んだ現在、確定申告にかかる心理的・時間的コストは以前に比べて格段に下がっています。まずは手元の医療費レシートやマイナポータルの医療費通知を確認し、過去5年分の未申告分も含めてシミュレーションしてみることを推奨します。 (出典: 医療 費 控除 申請(Yahoo!ニュース))