日常の買い物で見かける「30%オフ」の割引計算から、ビジネス現場での売上分析・前年比の算出、さらには就職・転職時のSPI試験に至るまで、数字を扱うあらゆる場面でつまずきの原因になりやすいのが「割合の求め方」です。「どちらの数値をどちらで割るべきか」「基準となる母数はどれか」と迷い、計算の手が止まってしまった経験を持つ人は決して少なくありません。
文部科学省の学習指導要領でも小学校5年生の算数における最重要単元の一つに位置づけられている割合ですが、大人になってからも曖昧なまま感覚で処理しているケースが目立ちます。本稿では、基本構造の直感的な見分け方から、ビジネス実務で即戦力となるExcel・電卓テクニック、SPIの頻出問題までを体系的に整理し、誰でも瞬時に正しい数値を導き出せるノウハウを解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:割合の基本は「比べる量÷もとにする量」。助詞の「〜の」が付く基準値を分母に置くだけで迷わず立式できる。
- 要点2:小学校の「くもわの法則」から大人の前年比増減率・Excel計算まで、すべての割合は同一の論理構造で完結する。
- 要点3:割引計算の掛け算変換やSPI食塩水問題の面積図アプローチを押さえることで、暗算スピードが劇的に向上する。
【基礎から再点検】割合の計算公式と「比べる量・もとにする量」の絶対見分け方
割合の基本原理は極めてシンプルです。算数教育やビジネス数学において用いられる割合の計算公式は、以下の1行に集約されます。
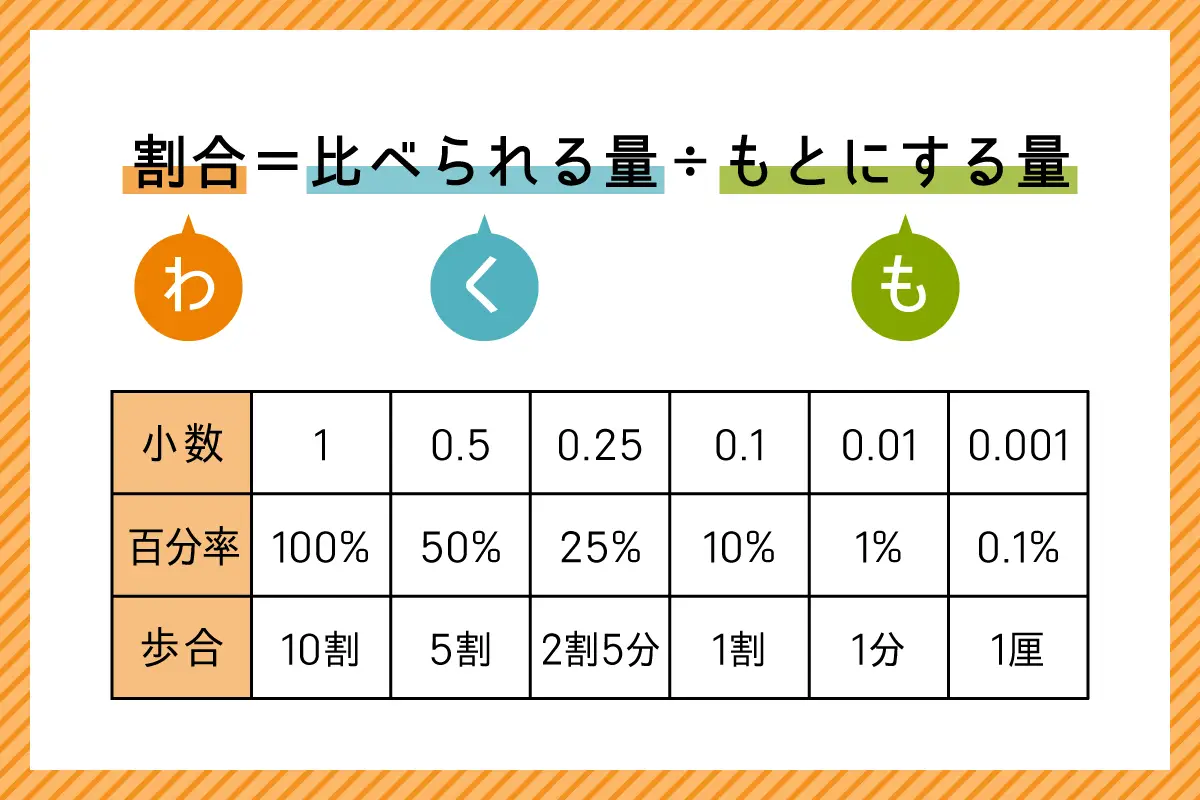
割合 = 比べる量 ÷ もとにする量
計算でつまずく最大の要因は、提示された2つの数値のうち「どちらが比べる量で、どちらがもとにする量なのか」の判定に迷う点にあります。この混乱を一瞬で解消する鍵は、問題文や会話の中にある助詞の「〜の」に注目することです。
日本語の文章構造上、「〜に対する」や「〜の」の直前に置かれた数値が、全体の基準となる「もとにする量(全体・基準)」を指します。たとえば「50人のうち、女性が20人」という場合、「50人の(うち)」という基準に対して20人を比較しているため、立式は「20 ÷ 50 = 0.4」となります。
教育現場で広く親しまれているくもわの法則覚え方は、この関係性を視覚的に整理したツールです。円を横半分に区切り、上段に「く(比べられる量)」、下段左に「も(もとにする量)」、下段右に「わ(割合)」を配置した円形図(通称:てんとう虫の図)を頭に描くことで、3つの公式を簡単に導き出せます。
- 割合を求める:く ÷ も(比べる量 ÷ もとにする量)
- 比べる量を求める:も × わ(もとにする量 × 割合)
- もとにする量を求める:く ÷ わ(比べる量 ÷ 割合)
小学校5年生算数割合まとめの単元でつまずく児童が多いのは、数式の丸暗記に頼り、倍率としての概念理解が抜け落ちるためです。割合とは「基準(1)に対して、対象が何倍に相当するか」を表す相対的な数値に過ぎません。
【早見表で一発解決】パーセント・歩合(割分厘)・小数の換算ルール一覧
割合を表現する形式には「小数」「百分率(パーセント)」「歩合(割・分・厘)」の3系統が存在し、場面に応じて使い分けられます。実務での数値変換ミスを防ぐため、以下の対照表で変換ロジックを整理しておきましょう。
| 小数(基本値) | 百分率(%) | 歩合(割・分・厘) | ビジネス・実生活での具体例 |
|---|---|---|---|
| 1.0 | 100% | 10割 | 目標達成率の基準値(満額) |
| 0.1 | 10% | 1割 | 標準消費税率、1割引セールの値引き幅 |
| 0.01 | 1% | 1分(ぶ) | ポイント還元率、金利の変動幅 |
| 0.001 | 0.1% | 1厘(りん) | プロ野球の打率(3割2分5厘=0.325) |
| 0.25 | 25% | 2割5分 | 4分の1(四半期の構成比など) |
パーセント計算のやり方は、小数値に100を掛ける(小数の桁を右に2つずらす)だけで完結します。反対に、百分率から小数に戻す場合は100で割ります。また、不動産売買や野球の打率で使われる歩合割分厘の換算法では、0.1が「1割」、0.01が「1分」、0.001が「1厘」に対応している規則性を押さえておけば迷うことはありません。
【実務・買い物に直結】仕事で使う割合の計算詳細まとめと割引の即解テクニック
実務の現場や日常生活において、悠長に紙とペンを取り出して計算する時間はありません。現場で求められるのは、数値を素早く判断するための実践的ショートカットです。
1. 買い物の値引き・割引計算の簡単な解き方
店頭で見かける「20%OFF」や「3割引」は、引き算をしてから掛けるのではなく、「残りの支払い割合」を直接掛けるのが最速の手順です。
- 20%OFFの場合:「100% − 20% = 80%」なので、元の価格に0.8を掛ける(例:4,000円 × 0.8 = 3,200円)。
- 3割引の場合:「10割 − 3割 = 7割」なので、元の価格に0.7を掛ける(例:5,000円 × 0.7 = 3,500円)。
2. 前年比増減率の求め方(売上・業績分析)
仕事で使う割合の計算詳細まとめの中でも頻出なのが、売上高やPV数の増減分析です。前年比増減率の求め方には2通りのアプローチがあります。
公式A(差額から出す):(当期実績 − 前期実績)÷ 前期実績 × 100
公式B(実績比から出す):(当期実績 ÷ 前期実績 − 1)× 100
たとえば前期売上が800万円、当期売上が1,000万円の場合、「(1,000 − 800) ÷ 800 = 0.25」となり、25%増加(前年比125%)と算出されます。
3. 電卓・Excelでのスマートな処理方法
電卓でのパーセント出し方は、機種の「%」キーを活用すると手数が減ります。たとえば「5,000円の20%引き」を求める場合、「5000 − 20 %」と順番に入力するだけで「4000」が表示されます(カシオ系・シャープ系などの標準的な電卓仕様)。
また、エクセル割合計算式を組む際は、構成比を求めるセルに「=B2/SUM($B$2:$B$10)」のように入力し、基準となる合計セルを絶対参照($マーク)で固定した上で、リボンの表示形式を「パーセンテージ」に設定するのが鉄則です。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手ネット掲示板やSNS、知恵袋などの投稿を分析すると、社会人が割合計算で直面するリアルな混乱パターンが浮かび上がってきます。
「会議資料で『前年比20%増』と書くべきところを『前年比120%増』と誤記して上司から厳しく指摘された」「レジ前で2割引の計算がパッとできず、予算オーバーして焦った」といった声は後を絶ちません。前年比120%は「元の1.2倍(20%増)」を意味しますが、「120%増」と書くと「元の2.2倍(100%+120%)」という意味の破綻した数値になってしまいます。
また、中途採用の適性検査で広く使われるSPI試験においても、「文章題になった瞬間に何を何で割ればいいのかパニックになる」という証言が多数見受けられます。日常生活で感覚的に使っている言葉と、厳密な数学的定義との間にあるギャップが、多くの大人を悩ませている実態が浮き彫りとなっています。
一般に知られていない盲点とネットの誤解|「増減率」と「ポイント差」の罠
ニュース報道や市場分析レポートを読む際、最も誤解されやすいのが「%(パーセント)」と「%ポイント(ポイント)」の違いです。
たとえば、ある商品の市場シェアが「前年の10%から当年の15%に拡大した」とします。このとき生じる変化の表現には明確な差異があります。
- ポイント差:15% − 10% = 5ポイントの上昇
- 増減率(成長率):(15 − 10) ÷ 10 × 100 = 50%の増加
ネット上の言説では「シェアが5%伸びた」と曖昧に表現されがちですが、元々の数値が10%であることを踏まえると、成長率としては50%という極めて大きな伸長を示しています。この2つを取り違えると、経営判断やデータ分析に致命的な狂いが生じます。
さらに、就職試験で頻出のSPI割合濃度問題の解法においても、公式の暗記だけでは対処できません。食塩水問題(例:濃度8%の食塩水200gに含まれる食塩の量=200 × 0.08 = 16g)では、「食塩の量」という変化しない絶対量に着目し、全体の増減を等式で結ぶ天秤法や面積図の発想を取り入れることが確実な突破口となります。
【プロの結論】数学的思考を業務成果に変える人と混乱する人の判断基準
割合計算を道具として使いこなせる人と、毎回混乱してしまう人の決定的な違いは、「基準値(1.0または100%)がどこに置かれているか」を意識的に固定できているかにあります。
向いている・成果を出す人は、数字を見た瞬間に「何に対する割合か」という分母の存在を真っ先に特定します。一方で、慎重になるべき・計算ミスを頻発する人は、問題文に登場する数値を無批判に割り算し、得られた数字の妥当性(1より大きくなるべきか、小さくなるべきか)の検証を怠る傾向があります。暗算テクニックに頼る前に、まずは「全体のベースは何か」を言語化する習慣を身につけることが肝要です。
【割合 求め 方】に関するよくある質問(FAQ)
Q1:電卓を使って「4,800円の35%引き」を一瞬で計算するにはどう打ち込めばいいですか?
A1:最も手軽な方法は「4800 × 0.65 =」の入力です(100% − 35% = 65%のため)。「%」キーが付いている電卓であれば、「4800 − 35 %」と押すだけでも引き下げ後の価格である「3120」が一発で算出されます。
Q2:前年実績がマイナス(赤字)の場合、前年比増減率はどのように求めますか?
A2:前年が赤字(マイナス数値)の場合、通常の「(当年 − 前年) ÷ 前年」の式では分母がマイナスとなり、数値の符号が直感と逆転してしまいます。そのため実務上は「(当年 − 前年) ÷ |前年| × 100」(分母を絶対値にする)で計算するか、増減率ではなく「前期比〇〇百万円改善」といった絶対額の差分で表記するのが一般的です。
Q3:文章題で「比べる量」と「もとにする量」を間違えないための黄金ルールはありますか?
A3:助詞の「〜に対する」「〜の」の直前にある数値が必ず「もとにする量(分母)」になります。「AのBに対する割合」であればBが分母(Bに対する=もとにする量)となり、計算式は「A ÷ B」です。この日本語の接続関係を機械的にチェックするのが最も確実な見分け方です。
まとめ:割合の構造を掴んで数字に強いビジネスパーソンへ
割合の計算は、決して高度な数学的センスを要求するものではありません。「比べる量 ÷ もとにする量」という1つの基本原則と、基準となる母数(全体の1)を正確に把握する視点さえ確立できれば、業務や日常生活のあらゆる数値処理は一気にシンプルになります。
まずは買い物時の割引暗算や、日常業務の簡単なデータ集計から「基準値に着目した掛け算・割り算」を実践してみてください。構造への深い理解が定着することで、数字に対する苦手意識は完全に払拭され、的確な判断力へと変わるはずです。 (出典: 割合 求め 方(Yahoo!ニュース))