公的書類の記入欄や税金の手続きで日常的に目にする「配偶者」という言葉。普段は何気なく夫や妻を思い浮かべがちですが、法律や制度上の厳密な位置づけを正確に説明できる人は意外と多くありません。特に近年は働き方の多様化や家族観の変化に伴い、事実婚や内縁関係の広がり、社会保険制度の見直しなど、配偶者をめぐるルールが大きく動いています。
本記事では、日常用語である夫・妻との違いから民法上の厳格な定義、税制上の優遇措置や「年収の壁」、遺産相続における強力な権利までを分かりやすく整理しました。知っておかないと手取り額や将来の給付で損をする可能性がある重要ポイントを、2026年の最新動向とともに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「配偶者」の民法上の定義は婚姻届を提出した法律上の夫・妻であり、事実婚や内縁関係は税制や相続で原則対象外となる。
- 要点2:配偶者控除・配偶者特別控除や社会保険の扶養には明確な年収基準があり、2026年の税制・社会保険制度改正に合わせた働き方の調整が必須。
- 要点3:遺産相続では配偶者は常に法定相続人となり、最低でも遺産の2分の1(子どもがいる場合)が保障される極めて強い権利を持つ。
【基本定義】配偶者とは誰を指す?「夫・妻」との法的な違い
法律上の大原則として、配偶者とは「婚姻届が受理されている法律上の婚姻関係にある相手方」を指します。日常会話で使われる「夫」「妻」「旦那」「嫁」などは性別や立場を表す呼称にすぎませんが、配偶者は性別を問わず、法的な婚姻関係を結んでいるパートナー双方を表す共通の法律用語です。
民法上の定義において最も決定的なのは、「婚姻届の提出・受理」の有無です。どれほど長期間同居し、生計を共にし、周囲から夫婦と認められていても、戸籍上の届出がなければ法律上の配偶者には該当しません。この違いは、単なる言葉の使い分けにとどまらず、税務申告、遺産相続、社会保険の加入資格など、生活に直結するあらゆる権利と義務の分岐点になります。
また、履歴書や公的申請書に記載する際、自分が世帯主であれば配偶者の有無欄に「有」、相手が自分の扶養に入っているかどうかに応じて「扶養家族(配偶者を除く)」の人数を正確に記入する必要があります。実務上での混同を避けるためにも、法的な位置づけを正しく認識しておくことが第一歩となります。
【事実婚・内縁関係の真実】法律婚との決定的な扱いの差
近年選択するカップルが増えている事実婚や内縁関係ですが、法律婚の配偶者と比較すると適用される制度に大きな隔たりが存在します。実生活では夫婦同然であっても、現行法規では「法律婚至上主義」が色濃く残っているのが実情です。
まず、社会保険や遺族年金などの公的保障分野においては、実態を重視する柔軟な運用がなされており、生計維持関係や同居の実態を証明できれば、事実婚であっても「被扶養者」としての健康保険加入や遺族年金の受給権が認められます。これは生活保障の観点から救済措置が講じられているためです。
しかし、税法と民法(相続)の壁は依然として厚く立ちはだかります。所得税の「配偶者控除」「配偶者特別控除」は法律上の配偶者のみに限定されており、事実婚・内縁関係では一切適用されません。さらに遺産相続においても、内縁のパートナーには法定相続権が1円分も発生しないため、財産を遺すには遺言書の作成や生前贈与といった事前の法的手続きが不可欠となります。
【税金と手取り】配偶者控除・配偶者特別控除の仕組みと最新条件
家計の手取り額を左右する代表的な仕組みが、納税者の所得から一定額を差し引く「配偶者控除」と「配偶者特別控除」です。制度の適用を受けるためには、納税者本人の合計所得金額が1,000万円以下(給与収入換算で1,195万円以下)である必要があります。
配偶者控除は、パートナーの年間合計所得が一定以下の場合に、納税者本人の所得から最大38万円(控除を受ける本人の所得水準により段階的に逓減)が控除される仕組みです。一方、その基準を超えて収入が増えた場合でも、急激な税負担増を避けるために用意されているのが配偶者特別控除であり、配偶者の収入額に応じて控除額がスライド式に減少していきます。
ここで混同しやすいのが「扶養控除」との違いです。扶養控除は子どもや高齢の両親など「配偶者以外の親族」を対象とした制度であり、配偶者には配偶者控除・配偶者特別控除が独立して用意されています。2026年現在の税制改正の議論においても、世帯全体の働き方を阻害しない控除設計へと見直しが継続的に進められており、最新の控除額判定テーブルを確認することが賢い家計管理につながります。
【2026年の年収の壁】社会保険の扶養条件と働き損を防ぐポイント
パートやアルバイトで働く際に直面するいわゆる「年収の壁」は、税金面だけでなく社会保険面の基準を理解することが肝要です。特に短時間労働者への社会保険適用拡大が進む2026年においては、企業規模に応じた基準への警戒が欠かせません。
税金面では、年収が一定水準を超えると配偶者自身に住民税や所得税が課税され始めますが、それ以上に手取りへの影響が大きいのが「社会保険の壁」です。従業員数要件を満たす勤務先では「年収106万円(月額8.8万円以上など諸要件あり)」、それ以外の事業所でも「年収130万円」を超えると、配偶者の扶養から外れて自身で健康保険・厚生年金保険料を負担しなければならなくなります。
社会保険に加入すると月々の手取りは一時的に減少するものの、将来受け取れる厚生年金の増額や、傷病手当金・出産手当金といった手厚い保障が得られるメリットもあります。「手取りを減らさないために労働時間を抑える」のか、「社会保険のメリットを享受して年収上限を気にせず稼ぐ」のか、中長期的なライフプランを見据えた選択が求められます。
【相続と年金】配偶者だけが持つ圧倒的な法的手続きの優遇
法律上の配偶者には、万が一の事態が発生した際に他の親族にはない強固な権利と優遇措置が用意されています。その代表格が「法定相続権」における最優先順位です。
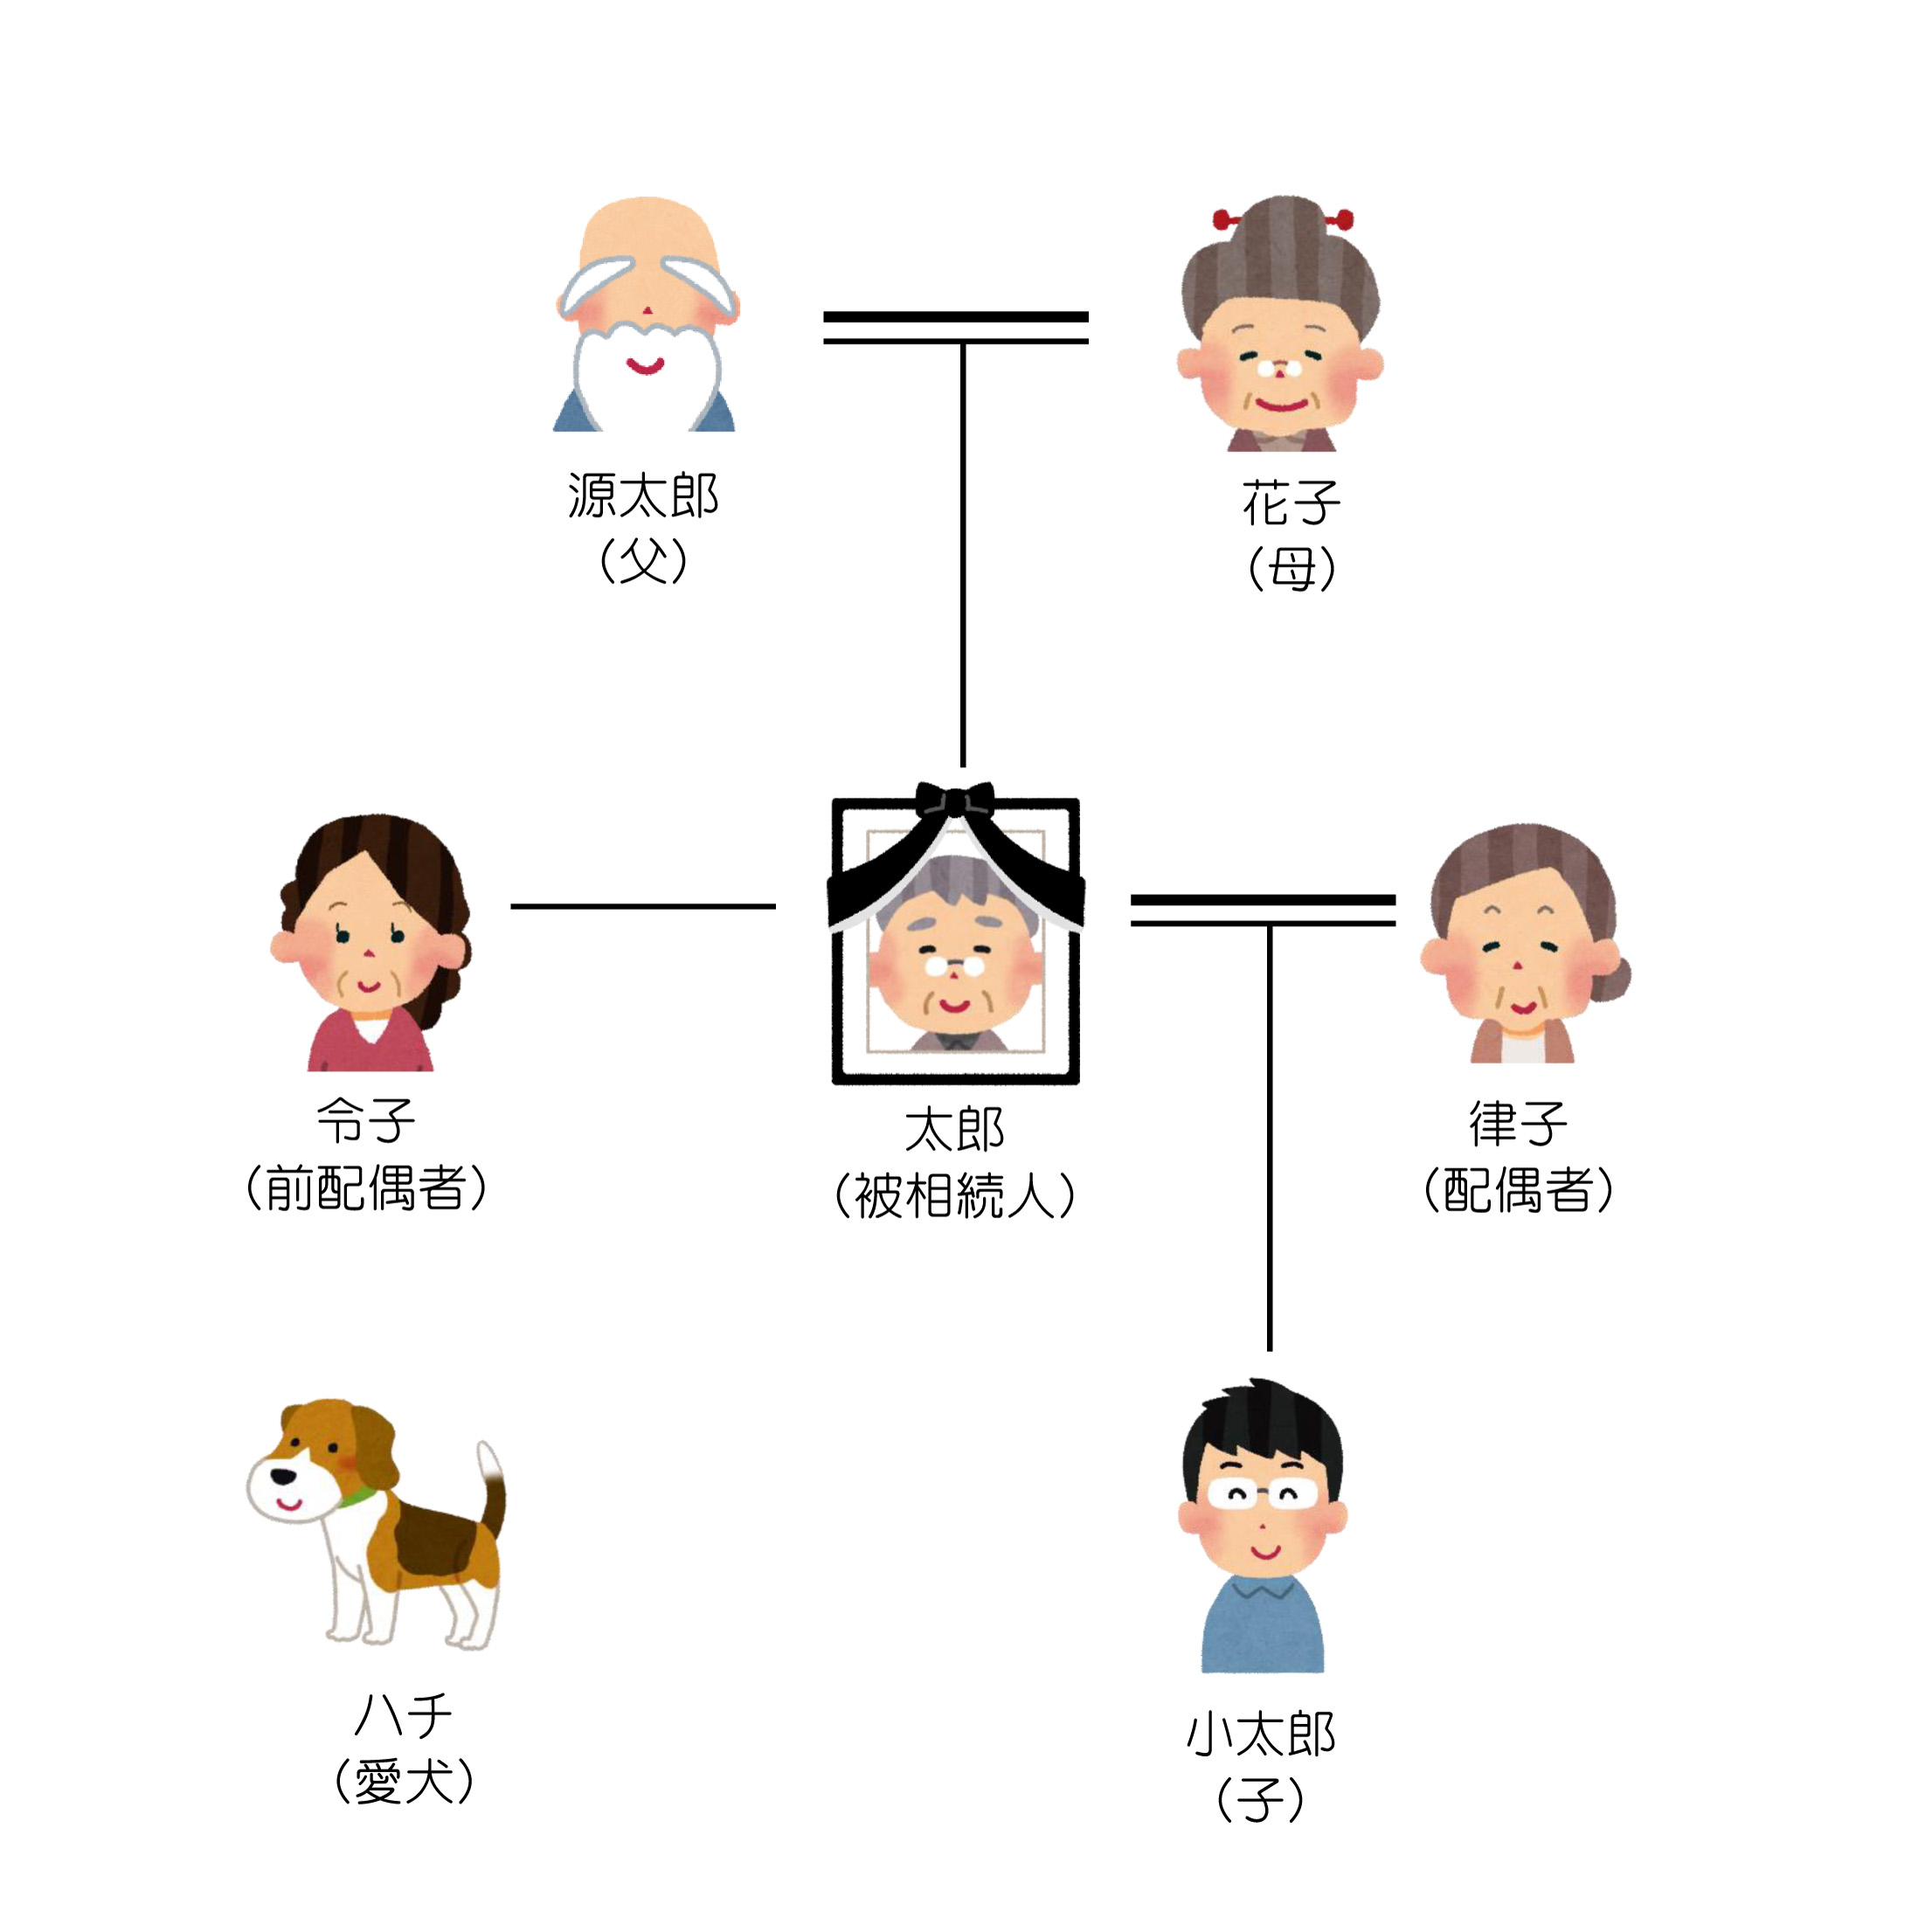
配偶者は他の相続人が誰であっても「常に相続人」となり、相続割合も子どもと同順位の場合は2分の1、親と同順位の場合は3分の2、兄弟姉妹と同順位の場合は4分の3と、最大の取り分が法的に保障されています。さらに、相続税の申告においては「配偶者の税額軽減(配偶者控除)」が適用され、正味の遺産額が1億6,000万円まで、または配偶者の法定相続分相当額までであれば相続税が一切かかりません。
年金面においても、生計を維持していた配偶者が亡くなった場合には「遺族厚生年金」が支給されるほか、一定の年齢条件を満たせば「中高齢寡婦加算」が上乗せされるなど、遺された側の生活基盤を支える手続きが整備されています。住み慣れた自宅に終身または一定期間無償で住み続けられる「配偶者居住権」も含め、配偶者という身分には強力な生活防衛権が与えられています。
【配偶者とは】に関するよくある質問(FAQ)
Q1:履歴書の「配偶者あり・なし」や扶養家族の欄はどう書けばいいですか?
A1:婚姻届を提出している場合は「配偶者:有」に丸をつけます。扶養家族数の欄は、一般的に「配偶者を除いた」扶養親族(子どもや親など)の人数を記載するフォーマットが多いため、注意書きを確認して記入してください。配偶者自身を扶養に入れている場合は、「配偶者の扶養義務:有」にチェックを入れます。
Q2:事実婚でも会社から家族手当や慶弔休暇をもらうことはできますか?
A2:企業の就業規則や福利厚生規定によって対応が分かれます。近年は多様な家族形態を認め、住民票(「妻(未届)」などの記載)の提出を条件に事実婚や同性パートナーへ手当・休暇を認める企業が増えていますが、法律上の配偶者のみに限定している会社も残っているため、勤務先の人事・総務規定を確認する必要があります。
Q3:年金を受給している夫が亡くなった場合、妻側の年金受給手続きはどうなりますか?
A3:年金事務所または年金相談センターへ「年金受給権者死亡届(報告書)」を提出して死亡した配偶者の年金受給を停止すると同時に、「遺族給付の裁定請求」を行います。生計を共にしていた法律上の配偶者(または要件を満たす事実婚のパートナー)であれば、遺族厚生年金の受給対象となります。
まとめ:今後の展望と注目ポイント
「配偶者」という身分は、民法・税制・社会保険の各法令において明確に定義され、権利と優遇措置が重層的に設計されています。婚姻届を提出した法律婚であれば税制控除や相続税の非課税枠、法定相続権といった強大な法的メリットを享受できる一方、事実婚や内縁関係では社会保障面の保護はあるものの、税金や財産承継の面で依然として事前の自衛策が欠かせません。
2026年以降も、短時間労働者への社会保険適用拡大や基礎控除・配偶者控除をめぐる税制改革の議論は続いています。制度の変わり目に取り残されて意図せぬ手取り減を招かないよう、世帯の働き方と法的な権利関係を今一度整理し、自らに適した選択を行っていくことが重要です。 (出典: 配偶 者 と は(Yahoo!ニュース))