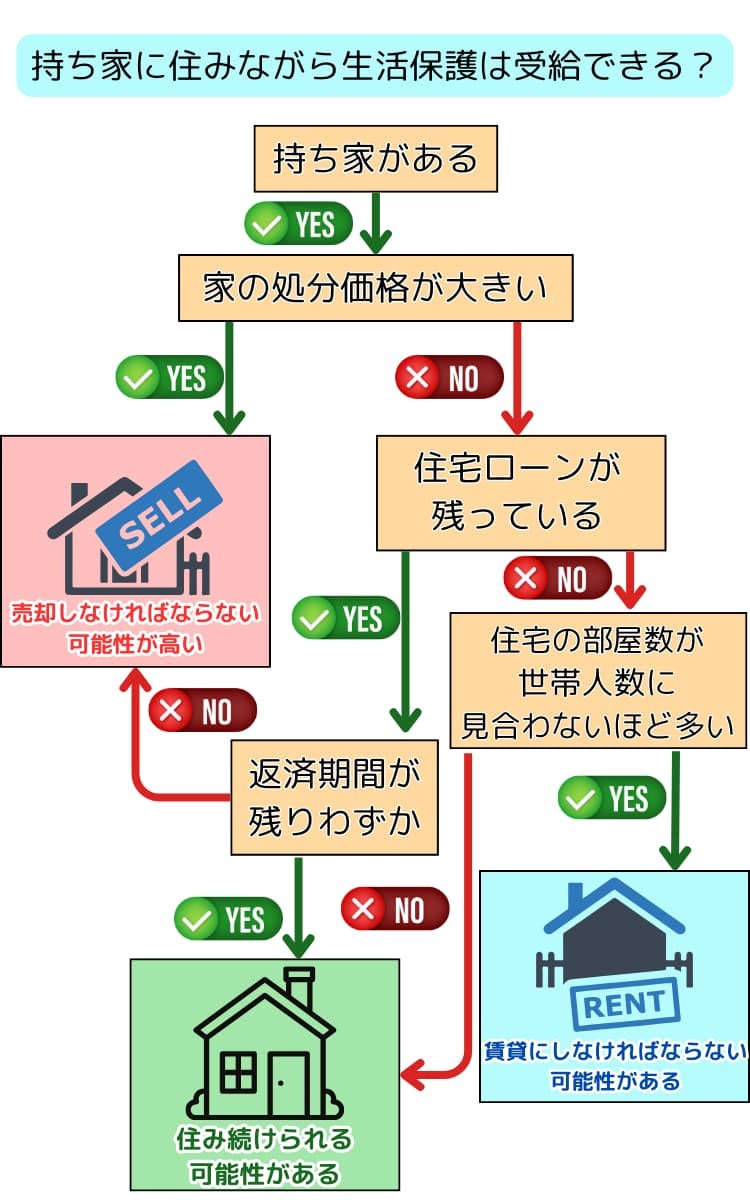
「持ち家があるから、自分は生活保護を受けられない」と思い込み、限界まで生活苦を抱え込んでしまうケースが現場では後を絶ちません。憲法第25条が保障する生存権に基づき、命を守る最後のセーフティネットである生活保護制度ですが、不動産の所有については誤解が根強く残っています。
実態を精査すると、持ち家を所有していても一定の条件を満たせば売却することなく自宅に住み続けながら受給することが可能です。一方で、住宅ローンの残債や資産価値、マンションの管理費など、事前に把握しておかなければ申請が難航するハードルも存在します。2026年現在の制度運用と現場の実情をもとに、自宅を残しながら支援を受けるための実践的な基準を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生活の拠点となっている居住用不動産は、資産価値が著しく高額でない限り売却せずに保有が認められる。
- 要点2:住宅ローン残債がある場合、公費による私的財産形成を防ぐ原則から売却指導の対象になりやすいが、残債僅少など例外ルートもある。
- 要点3:高齢者世帯にはリバースモーゲージ(不動産担保型生活資金)の優先適用があるため、福祉事務所の資産調査に応じた適切な手続きが不可欠。
【真相解明】持ち家があっても受給可能?売却不要となる「居住用不動産」の容認条件
生活保護法における資産活用の原則では、保有する資産を生活費に充てることが基本とされています。ただし、厚生労働省の実施要領において、「現在本人が現実に居住している家屋およびその敷地」については、直ちに売却・処分を求めない例外規定が明記されています。
生活保護における不動産保有の容認条件として、まず問われるのは「生活に必要な最低限度の住まいであるか」という点です。持ち家を手放して民間の賃貸住宅へ転居させると、敷金・礼金や引っ越し代、毎月の住宅扶助(家賃補助)という新たな公費負担が発生します。そのため、老朽化が進んで倒壊の恐れがあるなどの特段の事情がない限り、そのまま住み続けたほうが行政コスト・被保護者の生活安定の両面で合理的と判断されるケースが一般的です。
ただし、居住していない別荘や空き家、広大すぎる遊休農地などは、生活の維持に直接寄与しないため、原則として売却・換価が申請の前提条件となります。
【資産価値基準】売却が必要なラインは?福祉事務所が行う資産調査の実態
持ち家を残せるかどうかを左右する最大の分岐点が「資産価値の基準」です。福祉事務所が実施する資産調査では、固定資産税評価額、公図、登記事項証明書、近隣の取引相場などが厳格に照会されます。
具体的に売却指導(資産を処分して生活費に充てるよう求める指導)が入るかどうかの目安は、以下の要素で総合判断されます。
- 資産価値の評価額:売却した際に得られる純利益が、生活扶助基準のおおむね数年分(約300万〜500万円以上)を超える高額物件である場合、売却が優先される可能性が高まります。
- 敷地面積の妥当性:地域の標準的な敷地規模を著しく超える豪邸や広大な土地は、敷地を分筆して一部売却するか、全体を処分する指導対象になります。
- 建物の維持費:老朽化が激しく修繕に多額の公費を要する場合や、固定資産税の負担が著しく過大である場合も処分が検討されます。
一般的な地方都市の一戸建てや、築年数の経過した木造住宅であれば、固定資産評価額が低く査定されるため、持ち家を残したまま受給が認められる割合が高くなります。
【住宅ローン問題】返済中の自宅を残す方法は?保護費でローン返済が禁止される理由
持ち家と生活保護を巡る議論で最もシビアな壁となるのが、住宅ローンが残っているケースです。生活保護制度には「税金(生活保護費)を使って個人の資産形成(住宅ローンの元本返済)を行ってはならない」という鉄則が存在します。
そのため、住宅ローン返済中の世帯が申請した場合、原則として自宅を任意売却または競売によって処分し、生活費に充てることが求められます。しかし、極めて限定的な状況下では、自宅を残す選択肢が模索されることもあります。
- 残債がごくわずかで返済猶予が認められる場合:完済までの期間が極めて短く(数か月〜1年程度)、債権者(銀行など)と交渉して元金据え置き等の措置が取れるケース。
- 第三者(親族)による返済の肩代わり:保護受給者以外の親族がローンの返済を全額肩代わりし、受給者本人の生活費からローン返済を一切支出しないスキーム。
- 法テラスを活用した債務整理:自己破産や個人再生などの法的整理を先行させ、抵当権処理と並行して保護申請を進める実務対応。
住宅ローンが数千万円単位で残っている場合、そのまま保護費で生活しながら家を維持することは制度上不可能です。金融機関への相談や法テラスを通じた弁護士への早期相談が欠かせません。
【マンション・高齢者世帯・相続】居住形態別の注意点とリバースモーゲージ
持ち家の形態や世帯の属性によって、適用される規定や注意すべき落とし穴は大きく異なります。特に分譲マンション、高齢者世帯、相続物件については個別のルールが存在します。
分譲マンションを所有している場合、住宅ローンを完済していても毎月発生する「管理費」や「修繕積立金」の扱いに注意が必要です。生活保護制度では賃貸住宅の家賃に相当する「住宅扶助」が支給されますが、持ち家の管理費・積立金は原則として住宅扶助の対象外となります。生活扶助(生活費)の中からこれらを捻出しなければならず、滞納リスクが高まる場合は売却指導に繋がるケースもあります。
高齢者世帯(概ね65歳以上)の持ち家については、生活保護に先行して「要保護世帯向け不動産担保型生活資金(リバースモーゲージ)」の利用が検討されます。これは自宅の土地を担保に社会福祉協議会から生活資金を借り入れ、将来死亡時などに土地を処分して返済する公的貸付制度です。担保価値が一定額(概ね500万円以上)ある場合は、生活保護よりも先にこの貸付制度を利用するよう指導されます。
相続によって持ち家を取得した場合、実家に居住実態がないと「遊休資産」とみなされ、原則処分となります。相続登記の義務化も進む中、負動産化した物件を相続放棄するのか、あるいは居住実態を作って保護申請を行うのか、事前の権利関係整理が必須です。
【2026年最新】持ち家がある場合の生活保護申請手順と福祉事務所の対応
持ち家を維持しながら生活保護を円滑に申請するためには、窓口での正しい相談手順と書面提出の流れを押さえておく必要があります。
- 事前相談と現状の棚卸し:福祉事務所(自治体の生活福祉課など)の窓口で生活状況を説明します。この段階で「持ち家があるから無理」と誤解に基づく口頭指導(水際対応)を受けた場合でも、申請書を提出する権利は法的に保障されています。
- 生活保護の正式申請:申請書とともに、不動産の登記事項証明書、固定資産税の納税通知書(評価証明書)、住宅ローンの返済予定表などの資産関係書類を提出します。
- 実地調査と資産調査:ケースワーカーによる家庭訪問、不動産の現況確認、法務局・金融機関への職権照会が行われます。
- 受給決定と指示事項の確認:不動産保有の容認条件を満たしていれば受給が決定します。もし売却指導が付いた場合でも、即日退去を求められるわけではなく、一定の猶予期間を設けて不動産業者を通じた売却活動を進めることになります。
2026年現在の福祉行政では、住居喪失による孤立を防ぐ観点から、形式的な門前払いを防ぐ指導が徹底されています。手元に必要な証明書類を揃え、冷静に生活困窮の実態を伝えることが確実な受給への第一歩です。
【生活保護と持ち家】に関するよくある質問(FAQ)
Q1:持ち家に住み続けながら生活保護を受けると、固定資産税はどうなりますか?
A1:生活保護の受給中は、地方税法および各自治体の条例に基づき、固定資産税や都市計画税の減免(または全額免除)を受けられるケースが一般的です。受給決定後に自治体の税務課窓口で減免申請の手続きを行います。
Q2:親から相続した空き家を所有していますが、生活保護は受けられますか?
A2:自身が居住していない空き家は「利用されていない資産」となるため、原則として売却して生活費に充てる必要があります。ただし、買い手がつかない過疎地の物件や解体費用が売却益を上回るような場合は、保有が例外的に認められることもあります。
Q3:持ち家を手放すよう指示された場合、売れるまで生活保護は出ないのですか?
A3:売却活動中であっても、現に生活困窮状態にあれば生活保護は受給できます。不動産が売却できた段階で、売却代金の中からそれまで受給した保護費を精算(生活保護法第63条に基づく返還)する運用が取られます。
まとめ:自宅を手放す前に福祉事務所や専門窓口への早期相談を
持ち家を所有していることは、決して生活保護受給を拒まれる絶対的な理由にはなりません。資産価値が適正であり、生活の基盤として活用されている居住用不動産であれば、住み慣れた家を守りながら生活再建を図る道は十分に開かれています。
最大の障壁となる住宅ローンの残債やマンションの維持費についても、個別の状況に応じた法的整理や猶予措置の可能性が残されています。生活が立ち行かなくなる前に、自治体の福祉事務所や法テラス、生活困窮者自立支援窓口へ早めに相談し、適切な支援制度へアクセスすることが重要です。 (出典: 生活 保護 持ち家(Yahoo!ニュース))