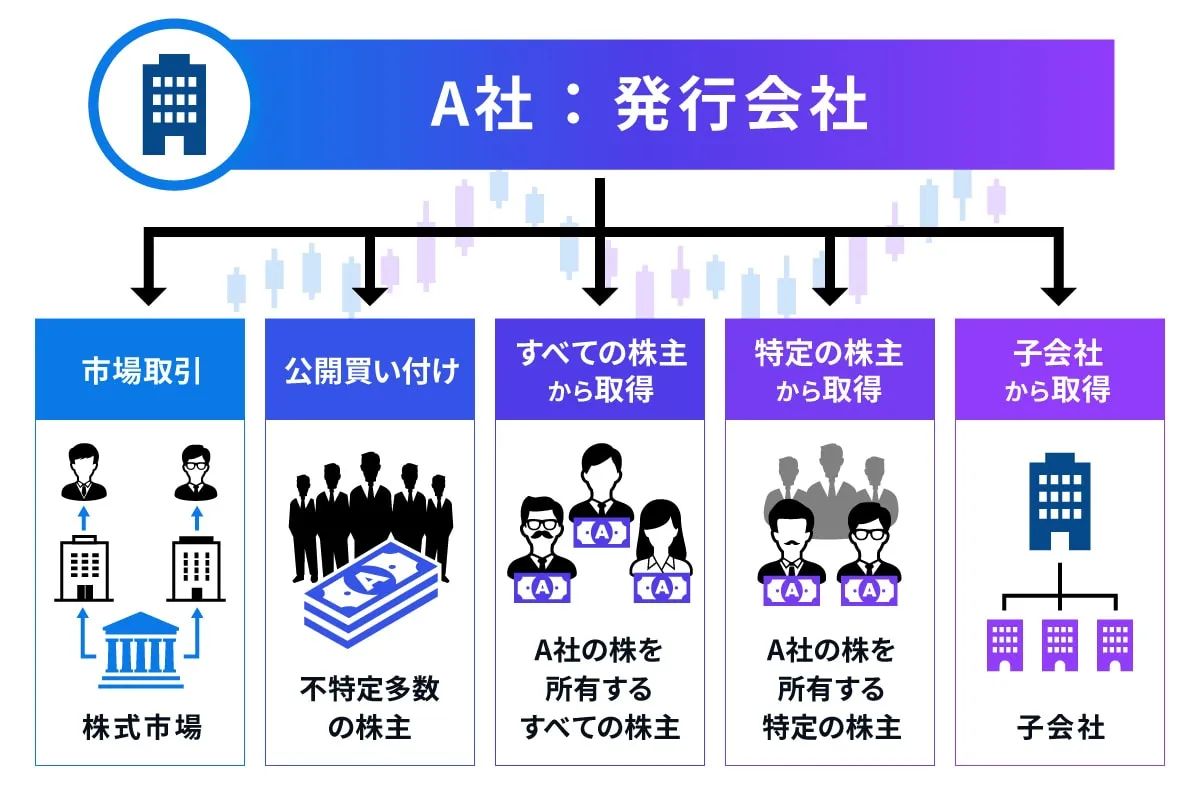
上場企業の決算発表シーズンを迎えると、連日のようにメディアを賑わす「自社株買い」の速報。発表直後に株価が急騰する場面も多く、個人投資家から市場関係者まで熱い視線が注がれています。しかし、企業がわざわざ自らの資金を使って市場から株を買い戻す真の狙いはどこにあるのでしょうか。
東証による資本効率改善要請が定着した2026年の株式市場において、自己株式の取得は単なる株価対策の域を超え、企業の生き残りを賭けた重要な財務戦略へと進化を遂げました。本稿では、自己株式取得の仕組みや株価への影響、メリット・デメリットから実務的な会計・法務ルールまで、専門記者の視点で分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:自社株買いは流通株式数を減らし、1株当たり利益(EPS)や自己資本利益率(ROE)を引き上げる強力な株価押し上げ要因になる。
- 要点2:会社法上の「分配可能額」による財源規制やみなし配当課税など、実行には厳格な法的・税務的ルールが存在する。
- 要点3:買った株を消却するか再活用するかで将来の株式価値が左右されるため、投資家は発表後の「消却方針」まで注視すべきである。
【2026年最新動向】東証改革が後押しする自社株買いラッシュの現場
東京証券取引所が主導してきた「資本コストや株価を意識した経営」の要請は、2026年の現在、プライム市場のみならずスタンダード市場にまで完全に定着しました。PBR(株価純資産倍率)1倍割れの是正に向けた取り組みとして、多くの企業が積極的な配当政策と並んで選択しているのが自己株式取得(自社株買い)です。
かつては「手元資金が余った際の一時的な還元策」と捉えられがちだった自社株買いですが、現在は機動的な資本構成の見直しや、過剰な内部留保を圧縮して資本効率を劇的に高める戦略的ツールとして位置づけられています。特に最高益を更新しながらも市場評価が伸び悩む製造業や金融機関を中心に、過去最大規模の取得枠を設定するアナウンスが相次いでいます。
企業はなぜ自己株式取得を行うのか?株価急騰をもたらす3大理由
自社株買いの発表ニュースが流れると、なぜマーケットは好意的に反応し、株価が急伸するのでしょうか。企業が市場から自社の株を買い集める背景には、明確な3つの動機が存在します。
第1の理由は、指標の改善による1株当たり価値の向上です。市場に出回る発行済株式総数が減少するため、計算上の1株当たり当期純利益(EPS)が直接的に増加します。さらに純資産が圧縮されることで、海外投資家が極めて重視する自己資本利益率(ROE)の改善にも直結します。株価収益率(PER)などのバリュエーション指標が割安に見直されるため、買い注文が集まりやすくなります。
第2の理由は、「現在の株価は割安である」という強力なシグナル効果です。自社の財務状況と成長性を最も深く理解している経営陣が自社株を買う行為は、市場に対して「当社の実力に対して株価が過小評価されている」という強い自信を示すメッセージになります。
第3の理由は、需給関係の直接的な引き締めと敵対的買収への防衛です。買い手として企業自身が市場に登場することで買い圧力が強まるほか、市場の浮動株比率をコントロールすることで、不当な買収リスクから身を守る防壁としての役割も果たします。
投資家と企業双方の視点で見る「メリットとデメリットの真相」
株主還元策として絶大な人気を誇る自己株式取得ですが、光があれば必ず影もあります。投資家と経営陣双方が把握しておくべきメリット・デメリットを整理しました。
投資家側の最大のメリットは、キャピタルゲインの期待と税制面の柔軟性にあります。現金で受け取る配当金は受取時に一律課税(約20.315%)されますが、自社株買いによる株価上昇であれば、株式を売却するまで課税を先送りできます。一方、デメリットとしては、経営陣が本業への成長投資を怠り、目先の株価維持のためだけに資金を浪費してしまうリスク(投資不足リスク)が挙げられます。
企業側の視点では、減配のように株主の反発を招くことなく「市場環境に応じて買い付け規模を柔軟に調整できる」という高い機動性が大きな強みです。しかし、手元キャッシュを大きく削ることになるため、予期せぬ景気後退期に財務の安全性が低下するリスクを孕んでいます。
株式価値を決定づける「自己株式消却」と再活用の分かれ道
投資家が自社株買いのニュースを見る際、取得枠の総額と同じくらい注意深く確認すべき項目が取得した株式を「消却」するかどうかです。
買い取った自己株式は、企業の金庫株としてそのまま保有し続けることもできれば、取締役会決議によって自己株式消却(株式そのものを完全に抹消すること)を行うことも可能です。単に保有しているだけの場合、将来的にM&Aの対価や役員向けストックオプションとして再放出される可能性が残り、市場では「将来の株式希薄化リスク」として警戒されます。
これに対し、取得した株式を即座に消却する方針を明言している企業は、将来にわたって1株価値を恒久的に高める意思を示していると評価され、市場からより強固な買い安心感を獲得します。
会社法の手続きと財源規制|分配可能額の計算ルールを徹底解明
企業がいくら自社株を買い戻したいと考えても、無制限に資金を投入できるわけではありません。会社法では債権者保護の観点から、厳しい財源規制(分配可能額の制限)が課されています。
自己株式の取得原価の総額は、効力発生日におけるその他剰余金等をベースに算出される「分配可能額」の範囲内に収める必要があります。もしこの上限を超えて買い付けを行った場合、違法配当と同様に取締役が会社に対して連帯して弁済責任を負うという重いペナルティが存在します。
取得手続きの実務としては、市場買付を行う場合、定款の定めに基づき取締役会決議(会社法165条2項)によって「取得する株式の総数」「取得価額の総額」「取得期間」を定めて市場に公表するのが一般的です。特定の株主から個別に買い取る場合には、株主総会の特別決議を要するなど、より厳密なステップが求められます。
経理・財務担当者が押さえるべき「会計処理(仕訳)とみなし配当課税」
実務レベルで理解しておくべき重要なポイントが、取得時の会計仕訳と税務上の特殊な取り扱いです。
会計基準において、自己株式は資産ではなく純資産の控除項目として扱われます。市場から1,000万円で自己株式を取得した際の基本的な仕訳は以下のとおりです。
(借方)自己株式 10,000,000円 / (貸方)普通預金 10,000,000円
注意を要するのが、市場外で特定の株主から直接買い取る取引における税務上の「みなし配当」の発生です。取得対価のうち、会社の資本金等の額を超える部分は「利益の配当」とみなされ、売却した株主側で源泉徴収の対象となります。上場市場を通じた取引では発生しない論点ですが、非上場企業の事業承継や大株主からの買い取りでは、手取り額に直結する極めて重要な税務知識です。
【自己株式取得】に関するよくある質問(FAQ)
Q1:自社株買いが発表されたのに株価が下がるケースがあるのはなぜですか?
A1:市場の期待値を下回る取得規模だった場合や、業績悪化を隠すための「見せかけの株価対策」と市場に見透かされた場合です。また、買付期間が非常に長く日々の買い圧力が限定的と判断された際も、事実売り(出尽くし)で下落することがあります。
Q2:自己株式を取得すると、配当金の支払いはどうなりますか?
A2:企業自身が保有する自己株式には配当金が支払われません。したがって、企業側としては配当金の総支払額を抑制できる効果があり、浮いた資金をさらなる設備投資や研究開発に回すことが可能になります。
Q3:自社株買いと増配はどちらが投資家にとって有利ですか?
A3:目的によって異なります。安定したインカムゲインを定期的に得たい投資家には「増配」が好まれますが、複利運用や税の繰延効果、株価上昇によるキャピタルゲインを最大化したい成長志向の投資家には「自社株買い」が有利に働きます。
まとめ:資本効率と配当政策を見極める投資戦略のポイント
自己株式の取得は、上場企業の資本収益性を高め、株主還元姿勢を明確に示す強力なドライバーです。EPSの向上やROEの改善を通じて株価を力強く押し上げる一方で、将来の成長資金とのバランスを欠いた過度な自社株買いは企業の体力を削ぐリスクも内包しています。
今後の銘柄選定においては、単に「自社株買いを発表した」という速報だけに飛びつくのではなく、設定された取得枠の進捗率、消却の有無、そして本業のキャッシュフロー創出力までを多角的に分析することが、賢明なリターン獲得への確固たる近道となります。 (出典: 自己 株式 取得(Yahoo!ニュース))