日本銀行によるマイナス金利解除以降、金利ある世界への移行が進むなか、保険市場で急速に存在感を高めているのが「積立利率変動型終身保険」です。市場金利の上昇に合わせて積立利率が見直されるため、従来の固定金利商品では太刀打ちできなかったインフレリスクへの対抗策として、金融機関の窓口でも主力商品としてプッシュされています。
しかし、魅力的な利回りのアピールに惹かれて契約したものの、「数年で解約したら大幅な元本割れになった」「外貨建てを選んで為替手数料で目減りした」と後悔する加入者が後を絶ちません。今回は、2026年最新の市場動向を踏まえ、メリットとデメリットの真相、主要生保のスペック比較、失敗しないための判断基準を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:市場金利の上昇に連動して将来の保険金や解約返戻金が増加する一方、早期解約時の市場価格調整(MVA)や手数料による元本割れリスクが存在する。
- 要点2:明治安田生命や東京海上日動あんしん生命などの円建て、マニュライフ生命などの外貨建てで運用構造とリスク許容度が大きく異なる。
- 要点3:10年〜15年以上の長期保有を前提に「死亡保障と確実な資産形成を両立したい層」に適しており、短期の資産運用目的での加入は避けるべきである。
【2026年最新動向】金利上昇局面で脚光を浴びる「積立利率変動型終身保険」の仕組み
積立利率変動型終身保険は、終身にわたる死亡保障を確保しながら、世の中の金利水準に応じて保険会社が適用する「積立利率」が定期的に見直される保険商品です。一般的な定額終身保険は契約時の超低金利が満期まで固定されてしまいますが、変動型であれば金利上昇局面の恩恵をダイレクトに受けることができます。
2026年現在、国内の長期金利が上昇基調にあることから、最低保証利率(年0.6%〜1.0%前後など)を維持しつつ、市場金利の上振れによって将来受け取れる解約返戻金や保険金が膨らむ仕組みが、インフレ対策を重視する現役世代からシニア層まで幅広く受け入れられています。
保険料は「保障にかかる費用」「保険会社の運営経費」「積立金」に分解され、積立部分が国債や社債などを中心とした資産で運用されます。金利が上がれば積立利率が見直され、その分だけ積立金がよりハイペースで増えていくのが基本的なメカニズムです。
インフレ対策の切り札か?メリットとデメリットの真相を総点検
加入を検討するにあたり、まず把握すべきは表裏一体のメリット・デメリットです。営業トークで語られがちなメリットだけでなく、契約書面の小さな注記に隠されたリスクを正しく評価しなければなりません。
最大のメリットは、物価上昇に負けないインフレヘッジ機能です。インフレで現金の価値が下落しても、金利上昇に連動して利率が上がれば資産価値を守りやすくなります。また、多くの商品で最低保証利率が設定されており、万が一金利が再び低下しても受取額が一定水準を下回らない安全弁が用意されています。
一方で、見逃せないデメリットが初期費用の高さと流動性の低さです。支払った保険料がそのまま全額運用に回るわけではなく、契約初期には販売手数料や死亡保障コストが重く差し引かれます。そのため、加入後数年間は解約返戻金が払込総額を大きく下回る元本割れ状態が続くことになります。
「こんなはずでは…」加入者が直面する後悔・失敗理由と元本割れリスク
ネットや相談窓口で頻繁に見受けられる後悔の声には、明確なパターンがあります。典型的な失敗の引き金となっているのが、「解約時期の誤認」と「市場価格調整(MVA)」の存在です。
「子どもの教育費が必要になった」「住宅購入の頭金に充てたい」と加入後5年〜7年程度で解約してしまい、数百万円単位の損失を出して後悔するケースが目立ちます。終身保険はあくまで長期拘束を前提とした商品設計であり、流動性資金を充当する対象ではありません。
さらに注意が必要なのが、市場価格調整(MVA)を導入している商品です。解約時の市場金利が契約時より上昇している場合、保有債券の価値下落を反映して解約返戻金が大きく削減されるペナルティが発生します。「金利が上がって運用環境が良いはずなのに、解約したら大損した」というトラブルの多くは、このMVAの仕組みを理解していなかったことが原因です。
解約返戻金の推移シミュレーションと損益分岐点の見極め方
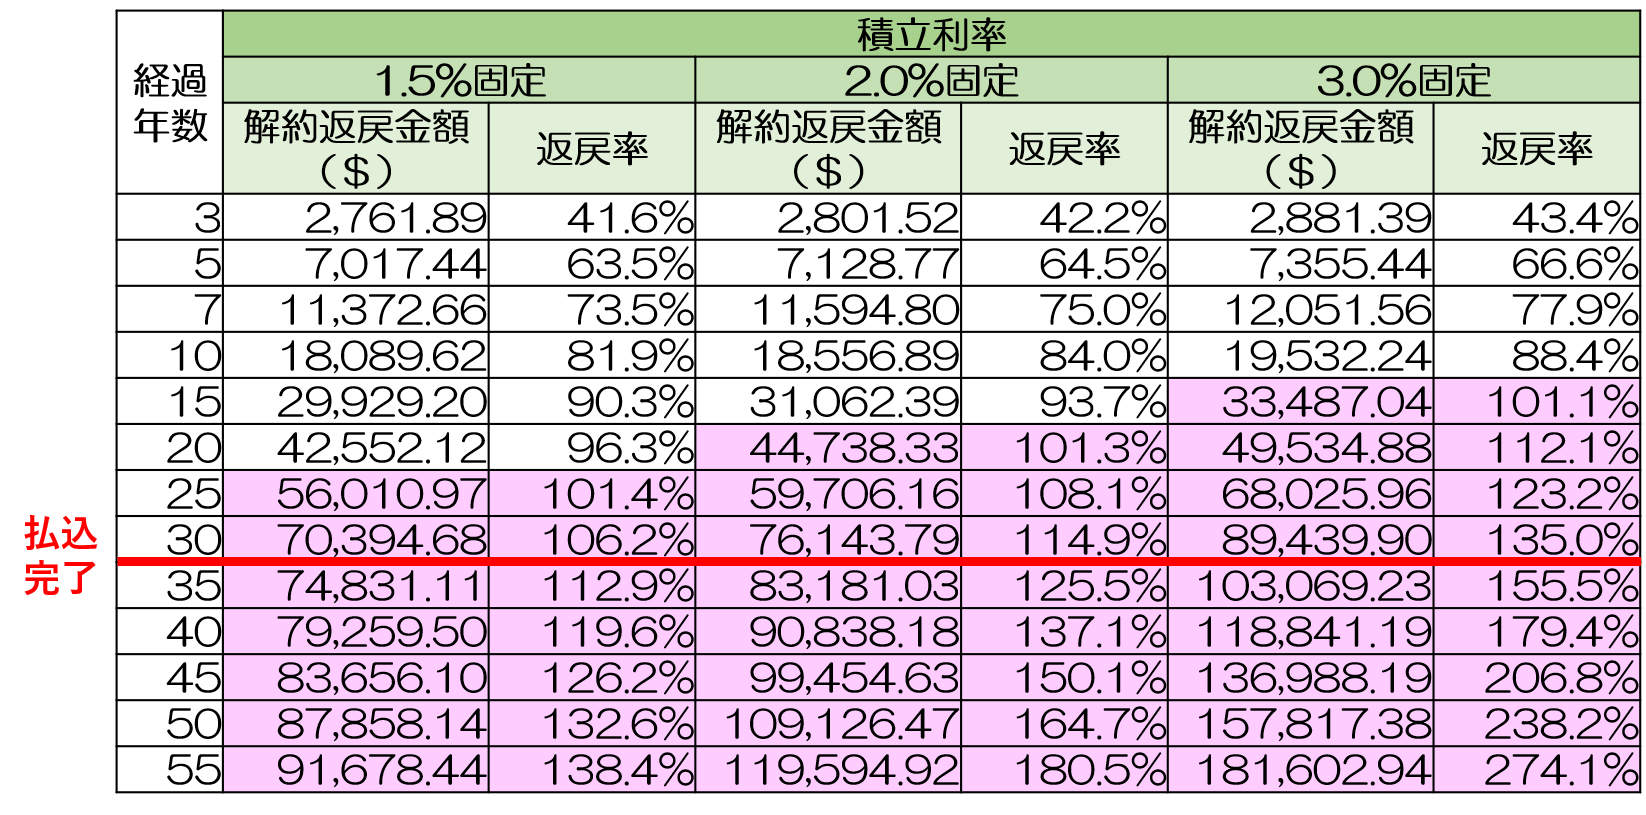
保険を有効活用するためには、解約返戻金がいつ支払保険料の総額を上回るか、いわゆる「損益分岐点(返戻率100%超え)」を正確に把握することが欠かせません。
一般的な円建て・保険料払込期間15年(40歳男性・死亡保障1,000万円)のモデルケースにおける返戻率の推移を見てみましょう。
契約から3年目の返戻率は約50%〜60%にとどまり、この時点で解約すると大きな痛手を負います。7年目でも約75%〜85%程度であり、元本割れゾーンを脱出できません。払込満了を迎える15年目前後でようやく100%〜103%に到達し、その後据え置くことで積立利率の複利効果が働き、20年目以降に110%〜120%超へと伸びていくのが標準的なカーブです。
積立利率が上限寄りで推移すれば返戻率はさらに上振れますが、最低保証利率で推移したとしても元本を割り込まないタイミングが何年目なのかを事前にシミュレーション書面で確認しておく姿勢が不可欠です。
主要生保を徹底比較!マニュライフ生命・明治安田生命・東京海上日動あんしん生命
現在、市場で支持を集める主要3社の特徴とターゲット層を比較・整理しました。
マニュライフ生命「こだわり外貨終身」は、米ドルや豪ドルなどの外貨で運用するタイプです。海外の相対的な高金利を享受できるため、積立利率の設定が高く、返戻率の伸びしろが大きい点が強みです。ただし、為替リスクを契約者自身が負うため、円高局面での受取額減少や両替手数料のコストを許容できる中〜上級者向けと言えます。
明治安田生命「エクセルエイド」などの円建て主力商品は、安心感を最優先したい堅実派に選ばれています。為替変動リスクがなく、国内金利の上昇に連動して着実に積立利率が見直されるため、家計の防衛資金や将来の確実な遺族保障を円ベースで構築したい層に最適です。
東京海上日動あんしん生命「長寿の達人」シリーズ等は、万が一の死亡保障だけでなく、三大疾病や介護状態への手厚い前払い特約などを柔軟に組み合わせられる点が評価されています。資産形成と同時に生前給付型の保障もバランスよく固めたいファミリー層から厚い支持を得ています。
リアルな評判・口コミから見えた「向いている人・向いていない人」の境界線
実際の契約者による評判や口コミを多角的に分析すると、評価が真っ二つに分かれる境界線が浮き彫りになります。
【向いている人・満足している人の特徴】
・万が一の死亡保障を家族に残しつつ、老後資金も同時に作りたい人
・銀行の預貯金に放置している余裕資金があり、15年以上の長期放置が可能な人
・新NISAなどの投資信託とは別に、価格変動がマイルドな元本確保型に近い防衛資産を持ちたい人
【向いていない人・後悔しやすい人の特徴】
・5年〜10年以内に使う予定がある資金を預けようとしている人
・死亡保障を必要としておらず、純粋な利回り・資産運用の効率だけを追求したい人(この場合は新NISAや株式投資の方が手数料面で圧倒的に有利)
・保険料の支払いで毎月の家計が圧迫され、途中減額や失効のリスクがある人
【積立 利率 変動 型 終身 保険】に関するよくある質問(FAQ)
Q1:新NISAでインデックス投資をするのと、積立利率変動型終身保険に入るのはどちらがお得ですか?
A1:純粋な資産形成の効率だけで比較すれば、手数料が低く運用益が非課税になる新NISAの方がリターンは高くなりやすいです。しかし、保険は「加入初日から数千万円の死亡保障が得られる」という保障機能を持っています。自分に万が一のことがあった際の遺族の生活費を担保したい場合は終身保険、保障が不要で資産増殖だけを目指すなら新NISAと、目的で明確に使い分けるのが正解です。
Q2:途中で積立利率が下がって元本割れすることはありますか?
A2:多くの商品には「最低保証利率」が定められているため、市場金利がどれほど下落しても積立利率がそれを下回ることはありません。ただし、払込期間中の「早期解約」を行った場合や、市場価格調整(MVA)によるマイナス補正が働いた場合は元本割れします。満期まで継続保有すれば金利低下による元本割れは回避できます。
Q3:すでに加入している固定金利の終身保険から乗り換えるべきでしょうか?
A3:安易な乗り換えは危険です。特に1990年代以前の「お宝保険(予定利率の高い契約)」はもちろん、数年前の契約であっても、いま解約すると解約控除が引かれて損失が確定します。既存の保険の解約返戻金推移と、新契約にかかる初期費用を天秤にかけ、FPなどの専門家にキャッシュフローの試算を依頼してから決断してください。
まとめ:金利上昇トレンドにおける賢い選択と今後の注目ポイント
積立利率変動型終身保険は、金利が動く新時代において「保障」と「インフレ耐性」をワンパッケージで備えられる有効な選択肢です。超低金利時代に契約した固定型保険と比べれば、将来の受取額拡大に期待が持てるのは間違いありません。
しかし、その本質はあくまで長期の死亡保障であり、短期間で手軽にお金を増やす投資商品ではないという冷徹な事実を忘れてはなりません。販売員の説明を鵜呑みにせず、手数料の構造、MVA(市場価格調整)の有無、損益分岐点に達するまでの年数を厳しく見極めることが、後悔のない資産防衛の第一歩となります。 (出典: 積立 利率 変動 型 終身 保険(Yahoo!ニュース))