ビジネス取引で交わされる契約書に欠かせない「収入印紙」。金額の計算や契約類型ごとの判断が複雑なうえ、貼り忘れや消印ミスによるペナルティを不安視する声は後を絶ちません。特に近年はバックオフィスのDX推進に伴い、紙とデジタルの扱いをめぐる現場の混乱も散見されます。
本稿では、2026年最新の法令と実務運用の基準に基づき、契約書の収入印紙に関する金額一覧、過怠税が科されるメカニズム、費用負担の商慣習、そして印紙税を合法的に0円へ圧縮する電子契約の活用法まで、実務に直結する知識を体系的に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:契約書の収入印紙貼り忘れには本来の税額に加えて2倍の過怠税(合計3倍)が科されるが、税務調査前の自主申し出で1.1倍に軽減される。
- 要点2:業務委託契約書は「請負」なら2号文書(200円〜)、「委任・準委任」や「NDA」なら非課税となるなど、契約内容の法的是非が印紙額を決定する。
- 要点3:電子契約を導入すれば印紙税法上の「課税文書の作成」に該当しないため、契約金額にかかわらず印紙税負担は完全にゼロ(非課税)となる。
【2026年最新】契約書の収入印紙金額早見表と第1号・第2号文書の判定基準
契約書に貼付する収入印紙の金額は、印紙税法で定められた「課税文書」の号数と記載された契約金額によって厳密に区分されています。民間取引で頻出するのは、不動産売買や消費貸借などの第1号文書と、工事請負や開発委託などの第2号文書、そして3か月以上の取引を規定する第7号文書(継続的取引の基本となる契約書:一律4,000円)です。
なお、不動産売買契約書に適用される印紙税の軽減措置については、2026年現在も取引規模に応じた特例税率が維持されており、契約締結時には本則税率と混同しないよう注意を払う必要があります。
| 契約金額(記載金額) | 第1号文書(不動産売買・借入等) | 第2号文書(請負・システム開発等) | 編集部の実務チェックポイント |
|---|---|---|---|
| 1万円未満 | 非課税 | 非課税 | 少額取引は一律非課税扱い |
| 1万円以上〜100万円以下 | 200円(※軽減特例適用外あり) | 200円 | 最も発生頻度が高い基本レンジ |
| 100万円超〜200万円以下 | 400円(本則1,000円) | 400円 | 第1号は不動産軽減措置の確認が必須 |
| 200万円超〜300万円以下 | 1,000円 | 1,000円 | 請負と売買で税額が揃う境界線 |
| 500万円超〜1,000万円以下 | 5,000円(本則1万円) | 1万円 | 第1号と第2号で税額差が発生 |
| 1,000万円超〜5,000万円以下 | 1万円(本則2万円) | 2万円 | 建築・高額取引でコスト負担が顕在化 |
| 契約金額の記載なし | 200円 | 200円 | 単価契約等は第7号(4,000円)該当を警戒 |
貼り忘れで3倍の過怠税?税務調査で指摘される理由とペナルティの真相
「契約書に収入印紙を貼り忘れたら、元の税額の3倍を徴収される」という話は都市伝説ではなく、印紙税法第20条に基づく厳格な法的ペナルティです。印紙税は文書の作成時点で納税義務が生じるため、貼付していない事実を税務調査で指摘されると、本来納めるべき税額に加え、その2倍に相当する過怠税が追徴され、合計で本来額の300%(3倍)を支払う義務が発生します。
ただし、税務署からの調査通知や指摘を受ける前に、納税者自ら貼り忘れに気づいて「印紙税不納付事実申出書」を提出した場合は、過怠税が1.1倍(10%の加算)に減免されます。実務上、過去の契約書を整理中に未貼付が見つかった際は、速やかに所轄税務署へ自主申告することが致命的な損失を防ぐ鉄則です。
さらに見落とされがちなのが税法上の損金算入ルールです。通常の収入印紙代は「租税公課」として全額経費(損金)算入できますが、過怠税として納付した金額は法人税法上、損金不算入となります。つまり、税務上のダブルパンチを受ける設計になっている点を正しく認識しなければなりません。
【実態検証】割印・消印の正しい押し方と貼り間違い時の還付手続き
国税庁の統計資料や法務担当者の現場レポートによると、印紙を適切に貼付していても「消印(割印)の不備」で過怠税を指摘されるケースが依然として頻発しています。
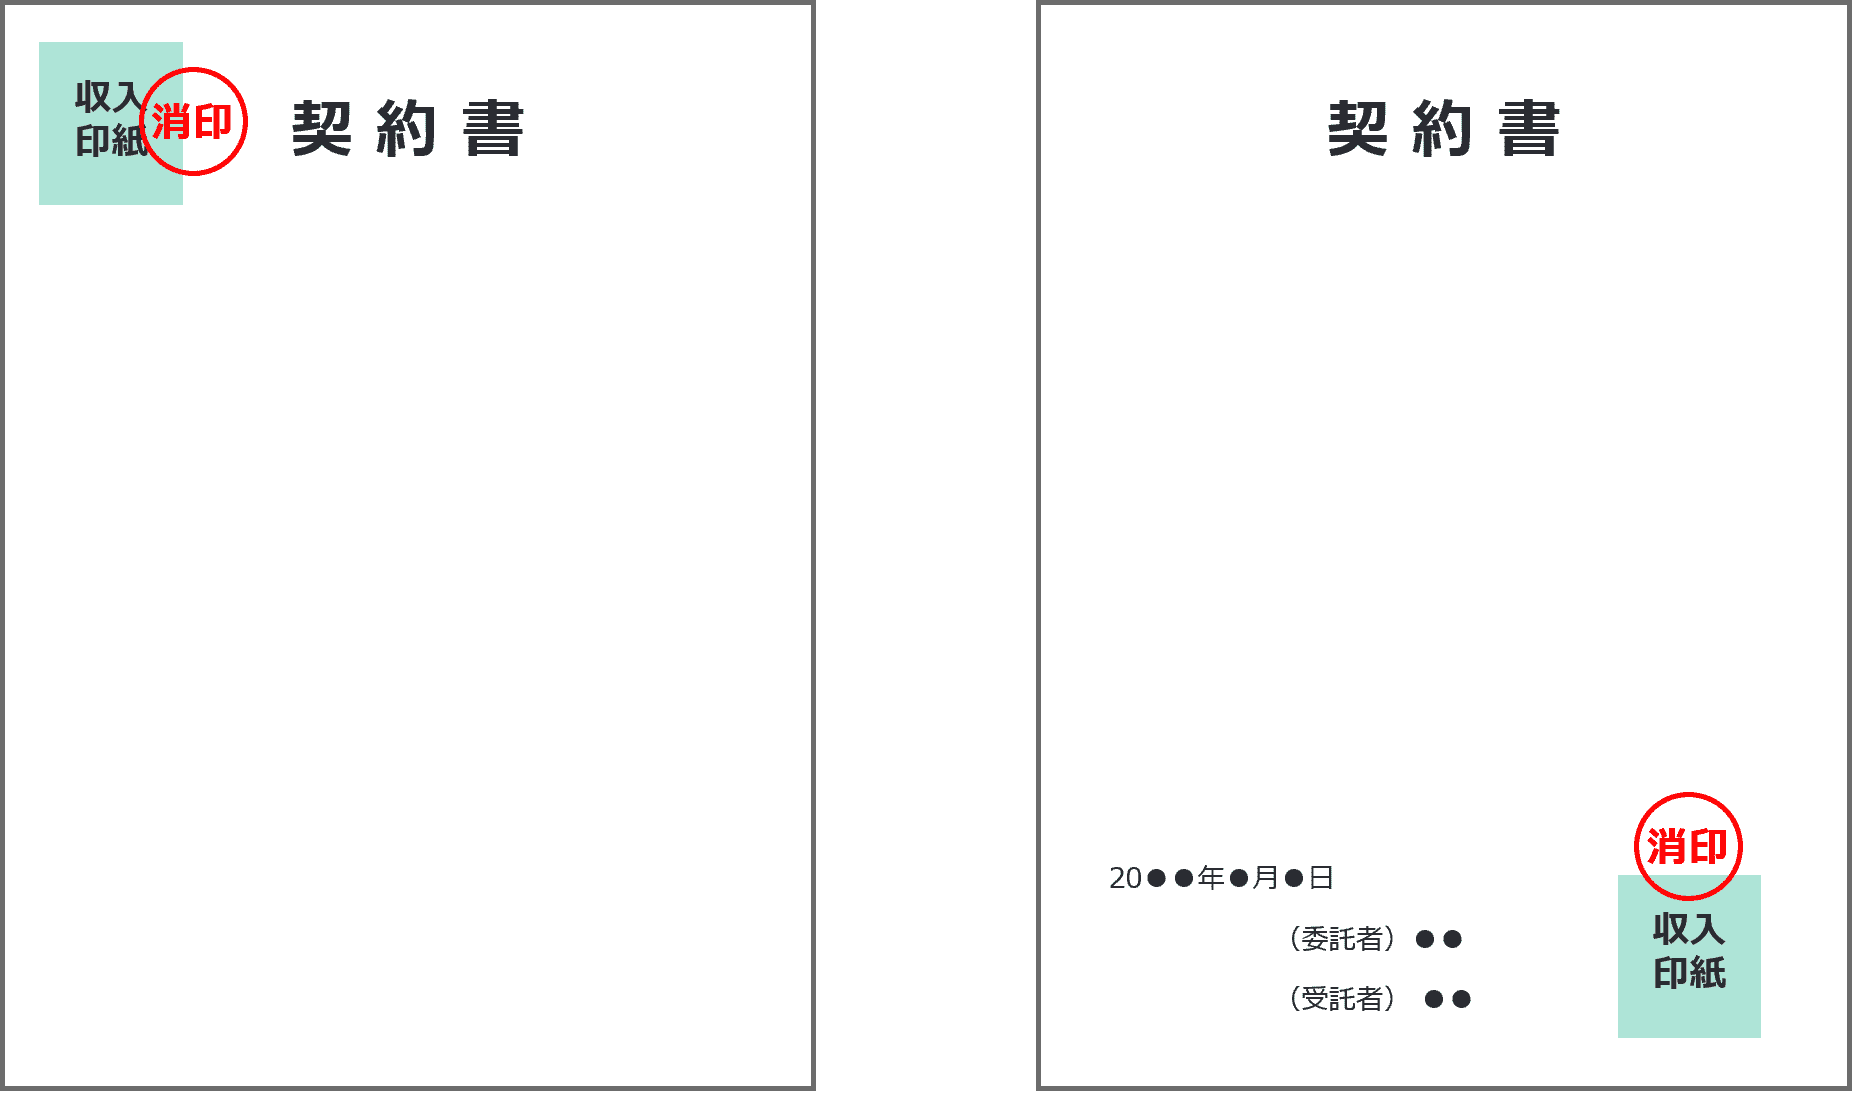
消印の目的は、一度使用した印紙の再利用(不正流用)を防止することにあります。印紙税法上、消印は「文書の作成者または代理人・使用人その他の従業員の印章または署名」によって、印紙の彩紋(模様部分)と台紙(契約書)の双方にかけて行わなければなりません。
現場でよく見られる疑問と正しい対応策は以下の通りです:
- 実印でなくても有効:契約書本体に会社の実印を押印している場合でも、印紙の消印は担当者の認印、シャチハタ、さらにはボールペンによる自筆署名でも法的に有効と認められます。
- 「×印」や二重線は無効:ペンで単純な「×」や線を引くだけでは、誰が消印したか特定できないため、税法上の消印とは認められず過怠税の対象となるリスクがあります。
- 貼り間違えた場合の還付手続き:過大な金額の印紙を貼ってしまったり、非課税文書に誤って貼付した場合は、契約書から印紙を剥がさずにそのまま所轄税務署へ持ち込み、「印紙税過誤納確認申請書」を提出することで銀行振込による還付(返金)を受けることができます。
一般に知られていない盲点と誤解|印紙代はどちらが負担すべきか?
契約実務においてトラブルになりやすいのが「印紙代は甲と乙、どちらが支払うべきか」という費用負担の問題です。印紙税法第3条では「課税文書の作成者は、その課税文書に係る印紙税を納める義務がある」と規定されており、2通作成して双方が保管する場合は各人が自ら保管する1通分の印紙代をそれぞれ負担する(折半)のが一般的な商慣習となっています。
また、契約類型ごとの「課税・非課税の境界線」にも多くの誤解が存在します。代表的な事例を検証します。
1. 秘密保持契約書(NDA)は原則「非課税(不要)」:
企業の機密情報保持を目的とするNDAは、印紙税法上の課税物件表(1〜20号文書)に該当しないため、契約金額の多寡にかかわらず印紙を貼る必要はありません。
2. 業務委託契約書は「請負」か「準委任」かで判断が分かれる:
業務委託契約という名称であっても、成果物の完成を約束し対価を支払う「請負」の場合は第2号文書となり、最低200円からの印紙が必要です。一方で、事務処理やコンサルティングなどの労務提供を目的とする「委任・準委任」契約であれば非課税文書となります。
3. 覚書や変更契約書でも印紙が必要なケース:
原契約ですでに印紙を貼っていても、覚書や変更合意書によって「契約金額の増額」「目的物の変更」「契約期間の延長」といった重要事項を変更する場合、その覚書自体が新たな課税文書とみなされ、印紙の貼付義務が生じます。
【重要】印紙を貼っていなくても契約自体の効力は完全に有効:
「印紙が貼られていない契約書は法的に無効になるのでは」という懸念が散見されますが、印紙税は行政上の租税義務に過ぎず、民法上の契約の成立要件や法的効力には一切影響を与えません。未貼付であっても合意内容自体は完全に有効です。
電子契約で印紙税が0円になる法的な仕組みと導入メリット
印紙税コストを根本から削減する唯一かつ最大の合法的手法が「電子契約への移行」です。クラウドサインやDocuSignなどを利用してPDF形式の契約書に電子署名を行う場合、印紙税は1円も発生しません。
この非課税処理の根拠は、国税庁の見解および過去の国会答弁(内閣総理大臣答弁書)において明確に示されています。印紙税法上の「作成」とは、目的物である用紙(紙媒体)に物理的に記載・調製し、相手方に交付する行為を指します。電磁的記録(サーバー上に保存されたPDFデータ等)を送受信する行為は紙の交付を伴わないため、印紙税の課税対象外となるのです。
これにより、年間数百万円から数千万円の印紙税を支払っていた不動産業界や建設業界、大手サプライチェーン企業を中心に、電子的契約締結へのシフトが加速度的に定着しています。印紙代の削減だけでなく、郵送代・製本作業工数・保管スペースの圧縮という複合的な財務メリットが証明されています。
【プロの結論】紙の契約書を残すべきケースと電子化を急ぐべき判断基準
業務効率化とコスト削減の観点からは電子契約への一本化が理想的ですが、取引先の環境や法規制の文脈を踏まえた現実的な判断が求められます。
【電子契約への全面移行を即座に進めるべき企業・取引】
- 第2号文書(請負・業務委託)の締結頻度が高い企業:IT・Web制作、コンサルティング、クリエイティブ業界など、少額・多頻度の外注契約が多い場合は、年間の印紙代と管理工数を劇的に圧縮できます。
- 1通あたり数万円以上の高額契約を扱う事業者:不動産開発や大規模設備売買など、1件あたりの印紙税が多額になる企業は、契約相手への電子化打診によるROI(投資対効果)が極めて高くなります。
【慎重な対応・紙の契約書を維持すべきケース】
- 相手方が電子署名の受領体制を整えていない場合:中小企業や高齢の個人オーナー等、ITリテラシーやセキュリティ規定の都合上、紙と実印による締結を必須要件としている取引先に対しては、無理な強要を避け紙の契約書を用意するのがリスクマネジメント上の正解です。
- 法令上、書面交付が特別に義務付けられている一部の例外取引:多くの契約で電子化が解禁された現在でも、借地借家法に関わる一部の定期借地契約など、公正証書や特定の手続きが求められる領域では事前の法務チェックを欠かすことができません。
【収入 印紙 契約 書】に関するよくある質問(FAQ)
Q1:契約書を2通作成し、自社分と相手方分がある場合、両方に印紙を貼る必要がありますか?
A1:はい、双方が原本として署名・捺印し各自1通ずつ保管する場合は、2通とも課税文書となるため、それぞれに所定の収入印紙を貼付・消印する必要があります。どちらか1通のみを原本とし、もう1通を「単なるコピー(写し)」として保管する場合は、原本の1通のみに印紙を貼れば足ります。
Q2:消費税額が明記されている場合、印紙税の判定金額は税抜と税込のどちらですか?
A2:契約書上に「契約金額 1,100万円(うち消費税額等 100万円)」のように、消費税額または税抜価格が明確に区分記載されている場合は、税抜金額(1,000万円)を基準として印紙税額を判定できます。消費税額が区分されていない場合は、税込金額(1,100万円)が課税標準となります。
Q3:PDFで作成した契約書を印刷して手書きで署名・押印した場合は非課税になりますか?
A3:いいえ、課税対象となります。電子的に作成されたデータであっても、最終的に紙へ印刷して署名・押印し交付した時点で「紙の課税文書を作成した」とみなされるため、所定の収入印紙を貼る必要があります。非課税となるのは、作成から締結・送受信・保存までがすべて電磁的記録(データ)で完結している場合に限られます。
まとめ:今後の動向と失敗しないための判断基準
契約書における収入印紙の扱いは、単なる事務手続きにとどまらず、企業の税務リスク管理とコストコントロールに直結する重要課題です。貼り忘れによる3倍の過怠税リスクや、消印・還付に関する正確な手続きを社内で標準化しておくことは、不測の追徴課税を防ぐ防壁となります。
2026年以降のビジネス環境においては、紙の契約書における課税文書判定を正確に行いつつ、可能な領域から順次電子契約へのシフトを進める「ハイブリッド運用の最適化」が、バックオフィスにおける最も合理的な生存戦略となります。 (出典: 収入 印紙 契約 書(Yahoo!ニュース))